backtest
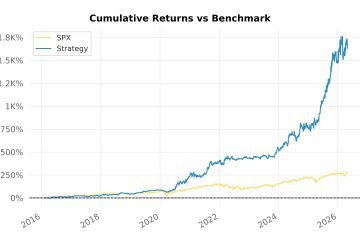
Backtest 308 : stratégie systématique 1D sur les grands indices mondiaux et le KOSPI 50 (CAGR 33 %, MaxDD 14 %)
Le backtest 308 teste une stratégie systématique long-only sur barres journalières, appliquée à 1 006 composantes des grands indices mondiaux, KOSPI 50 désormais inclus, de février 2016 à avril 2026. Elle se compose à un CAGR de 32,7 % contre 14,2 % pour le S&P 500, avec un drawdown maximal de 14,36 %.