backtest
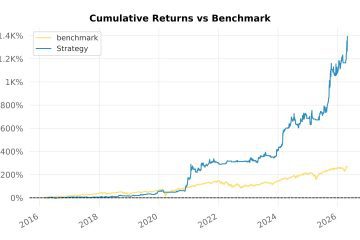
Backtest 317 : stratégie systématique 1D sur les actions américaines (CAGR 30 %, MaxDD 18 %)
Le backtest 317 teste une stratégie systématique long-only sur barres journalières, appliquée à 4 176 actions cotées aux États-Unis, de mars 2016 à avril 2026. Elle se compose à un CAGR de 30,4 % contre 13,8 % pour le S&P 500, avec un drawdown maximal de 17,7 %, en n’étant investie que 78 % du temps.