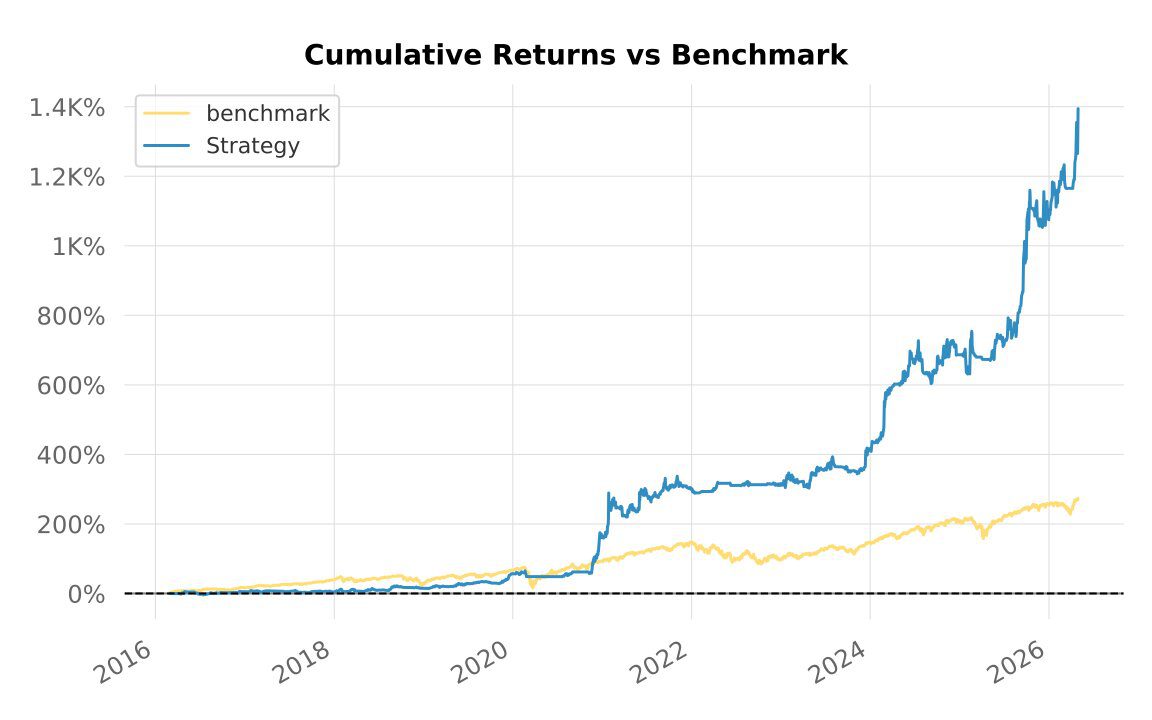
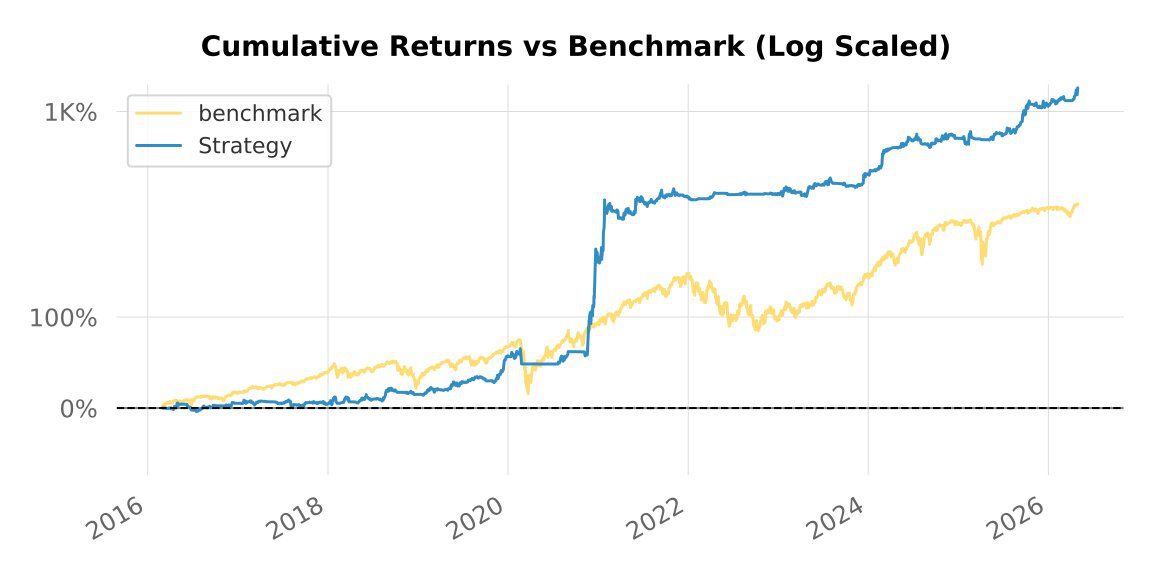
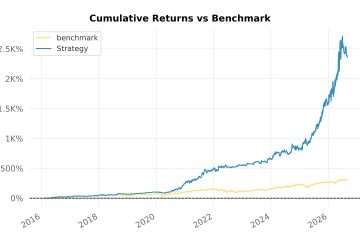
Le backtest 317 évalue une stratégie systématique long-only sur barres journalières, appliquée à un large univers de 4 176 actions cotées aux États-Unis, du 1er mars 2016 au 30 avril 2026 (≈ 10 ans et 2 mois). Sur cette fenêtre, la stratégie se compose à un CAGR de 30,4 % contre 13,8 % pour l’indice de référence S&P 500 dividendes réinvestis, avec un drawdown maximal de -17,70 % contre -33,92 % pour l’indice de référence, tout en n’étant investie que 78 % du temps.
Il s’agit d’un backtest historique, pas d’un historique de performance réelle ni d’un signal de trading. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs. Ce contenu est publié à titre informatif et pédagogique uniquement : voir les notes de fin et notre page communauté pour l’avertissement complet.
Chiffres clés
| Indicateur | Stratégie | Référence (SPX TR) |
|---|---|---|
| Période | 2016-03-01 → 2026-04-30 | |
| CAGR | 30,41 % | 13,80 % |
| Rendement cumulé | +1 394 % | +273 % |
| Drawdown maximal | -17,70 % | -33,92 % |
| DD le plus long (jours) | 448 | 745 |
| Volatilité (annualisée) | 20,30 % | 17,93 % |
| Sharpe | 0,78 | 0,10 |
| Sortino | 1,35 | 0,14 |
| Calmar | 1,72 | 0,41 |
| Temps investi | 78 % | 100 % |
| Exposition brute (moyenne) | 36 % | – |
| Bêta au SPX | 0,20 | – |
| Trades | 818 | – |
| Taux de réussite | 53,30 % | – |
| Ratio gain / risque | 1,75 | – |
| Asymétrie (skew) | +3,33 | -0,38 |
| Kurtosis | 57,25 | 16,21 |
Univers & période
L’univers est la zone des actions américaines : 4 176 actions cotées aux États-Unis, en barres journalières, libellées en USD. C’est une coupe transversale bien plus large que celle de nos études sur les grands indices mondiaux, ce qui change le caractère de la stratégie : avec des milliers de candidats, la logique d’entrée peut se montrer sélective, et l’exposition brute moyenne tourne autour de 36 %, le portefeuille n’étant investi que 78 % du temps. La simulation initialise les indicateurs à partir du 2014-12-19 et commence à se composer le 2016-03-01 avec un capital initial de 100 000 $, jusqu’au 2026-04-30.
La stratégie en clair
- Long-only, sans vente à découvert, sans levier.
- Entrée : un déclencheur fondé sur une variante du MACD (en interne
macdv3b). - Sortie : une combinaison d’une règle de moyenne mobile et d’un filtre fondé sur le VIX (en interne
ma0a+vix0b), associée à un stop suiveur de 14 %. - Dimensionnement : ciblage de volatilité au niveau du portefeuille, plafond de 20 % par position, plafond de 33 % par secteur, 10 nouvelles entrées au maximum par barre.
- Temps de refroidissement : un gel de 2 barres après chaque sortie pour éviter les réentrées immédiates.
- Prise en compte du régime : un filtre de régime fondé sur des centiles sur 252 barres. Sur la fenêtre de test, les barres se répartissent en environ 78 % de tendance, 8 % de range et 15 % de marché baissier (voir notre étude de suivi, au résultat nul, sur l’apport réel de ce filtre aux résultats de backtest (en anglais)) ; la stratégie est autorisée dans les trois régimes, mais réduit la taille des positions hors tendance.
Courbe de capital
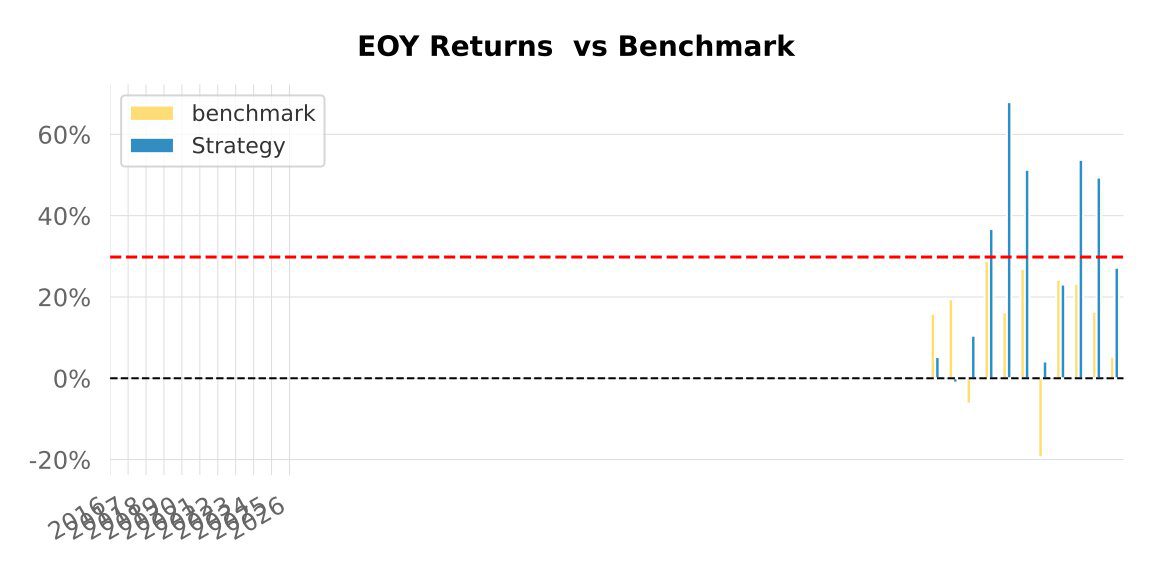
Rendements annuels
| Année | SPX | Stratégie | Multiplicateur | Gagné |
|---|---|---|---|---|
| 2016 | 15,87 % | 5,22 % | 0,33 | – |
| 2017 | 19,42 % | -1,06 % | -0,05 | – |
| 2018 | -6,24 % | 10,46 % | -1,68 | + |
| 2019 | 28,88 % | 36,71 % | 1,27 | + |
| 2020 | 16,26 % | 67,92 % | 4,18 | + |
| 2021 | 26,89 % | 51,28 % | 1,91 | + |
| 2022 | -19,44 % | 4,12 % | -0,21 | + |
| 2023 | 24,23 % | 23,05 % | 0,95 | – |
| 2024 | 23,31 % | 53,72 % | 2,30 | + |
| 2025 | 16,39 % | 49,37 % | 3,01 | + |
| 2026* | 5,31 % | 27,19 % | 5,12 | + |
Analyse des drawdowns
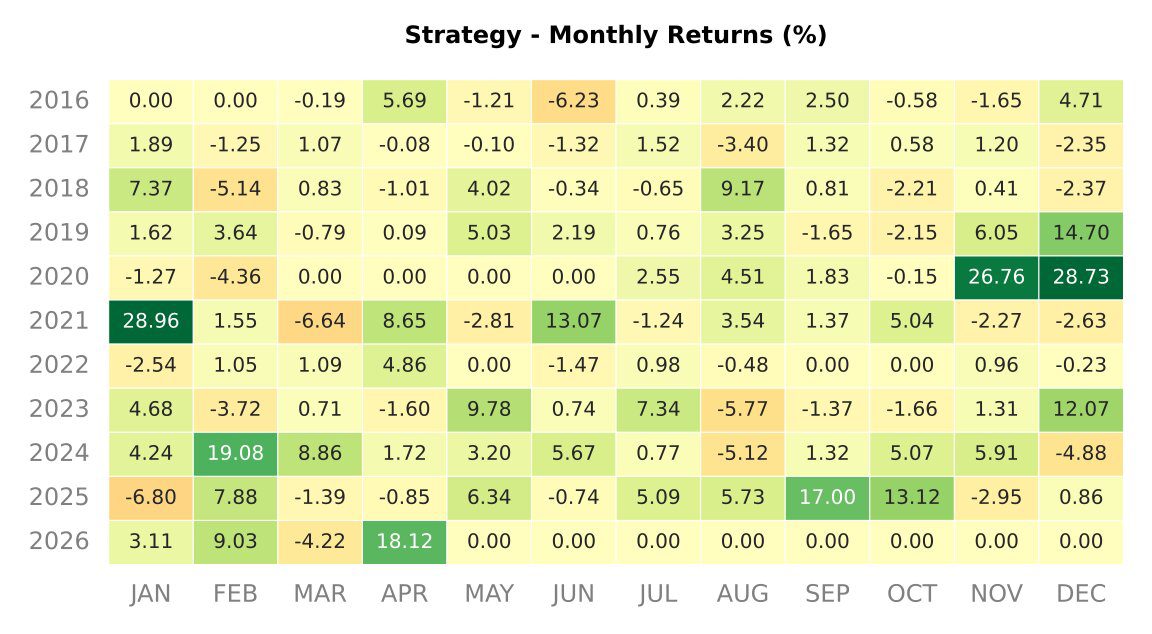
Le drawdown le plus profond atteint -17,70 % (de janvier à juin 2021), plus profond que celui de nos stratégies sur indices mondiaux, mais toujours environ moitié moindre que la baisse de -33,92 % du pic au creux de l’indice de référence. La plus longue période sous l’eau a duré 448 jours, pendant le marché heurté de 2021 à 2023. Les dix pires drawdowns s’étaient tous résorbés avant la fin de l’échantillon : aucun drawdown n’est ouvert dans cet historique.
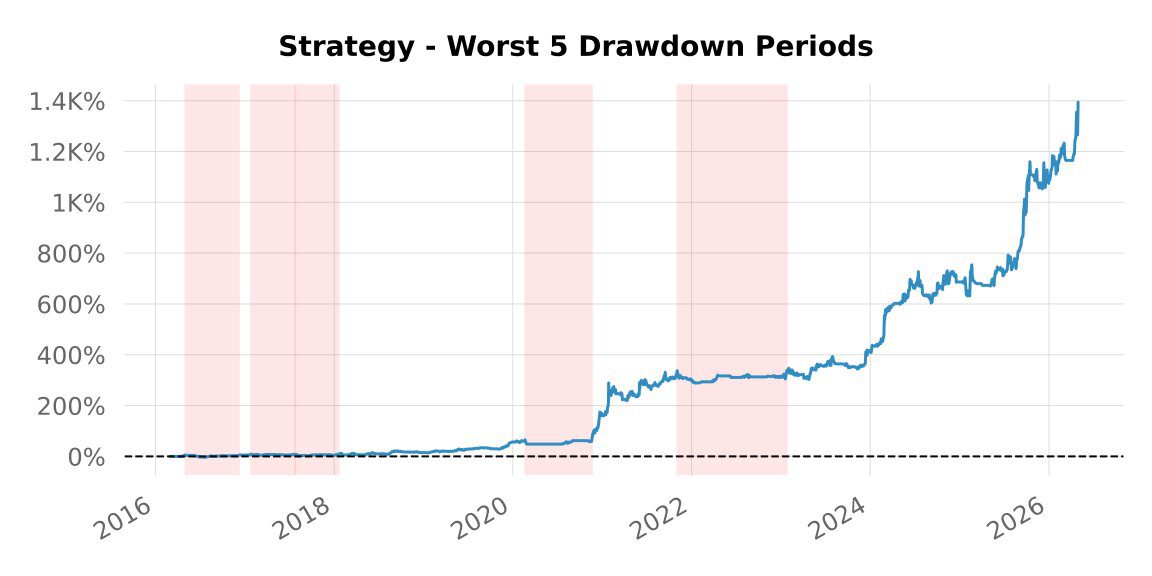
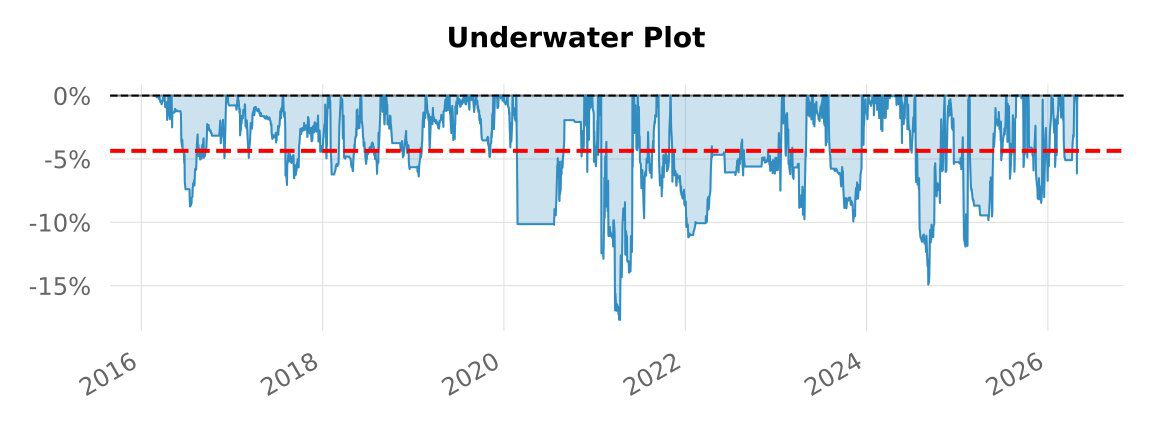
| Début | Rétablissement | Drawdown | Jours |
|---|---|---|---|
| 2021-01-28 | 2021-06-01 | -17,70 % | 125 |
| 2024-07-17 | 2024-11-08 | -14,92 % | 115 |
| 2024-11-12 | 2025-02-14 | -11,92 % | 95 |
| 2021-11-04 | 2023-01-25 | -11,18 % | 448 |
| 2020-02-21 | 2020-11-19 | -10,20 % | 273 |
| 2023-08-01 | 2023-12-13 | -9,93 % | 135 |
| 2025-02-20 | 2025-07-15 | -9,83 % | 146 |
| 2023-02-03 | 2023-05-05 | -9,76 % | 92 |
| 2021-06-25 | 2021-09-07 | -9,68 % | 75 |
| 2016-05-03 | 2016-12-07 | -8,75 % | 219 |
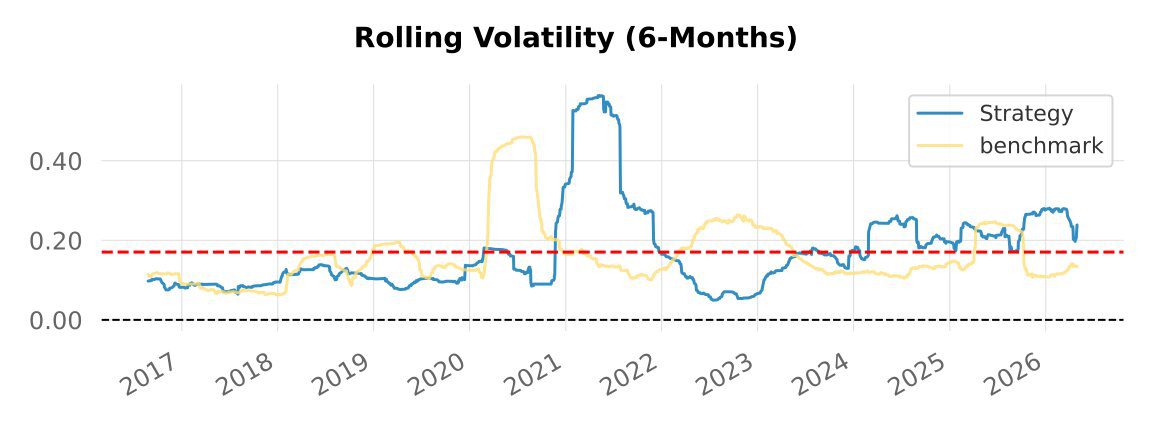
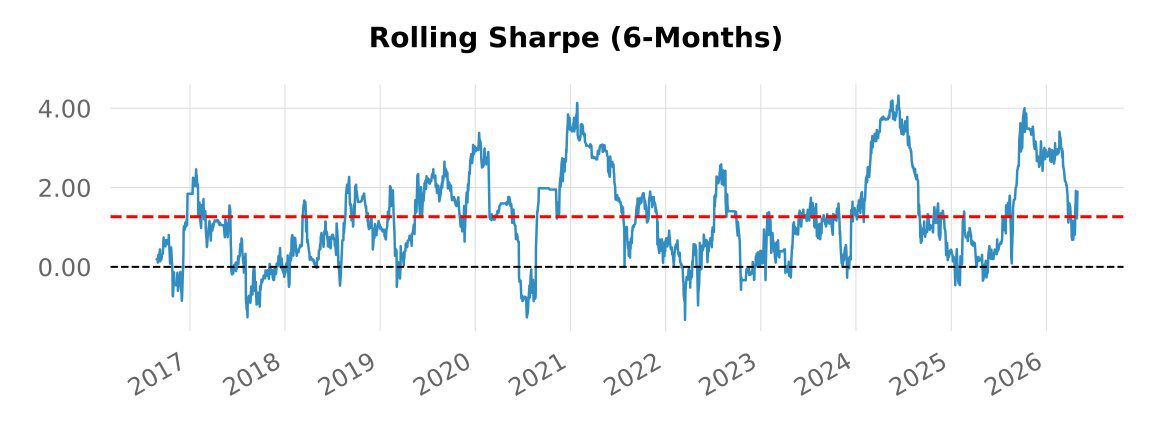
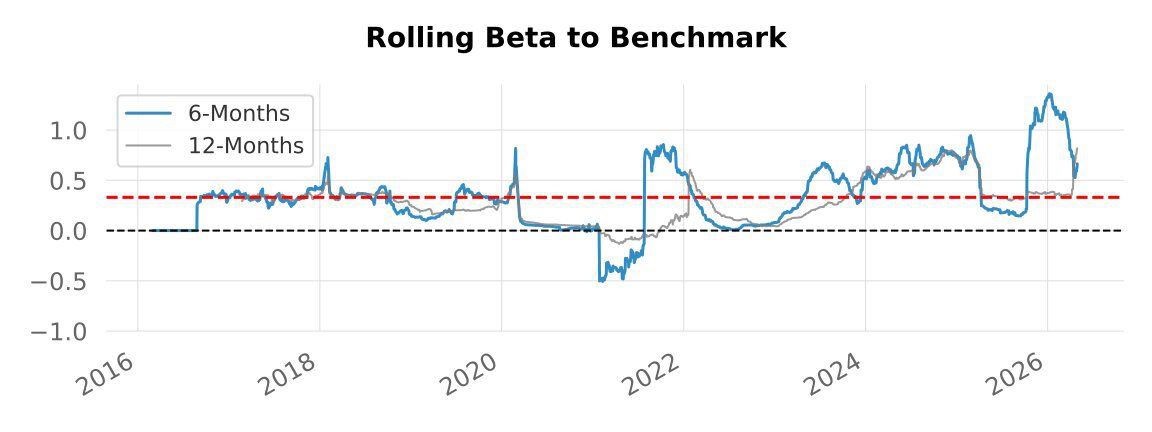
Indicateurs glissants
Distribution des rendements
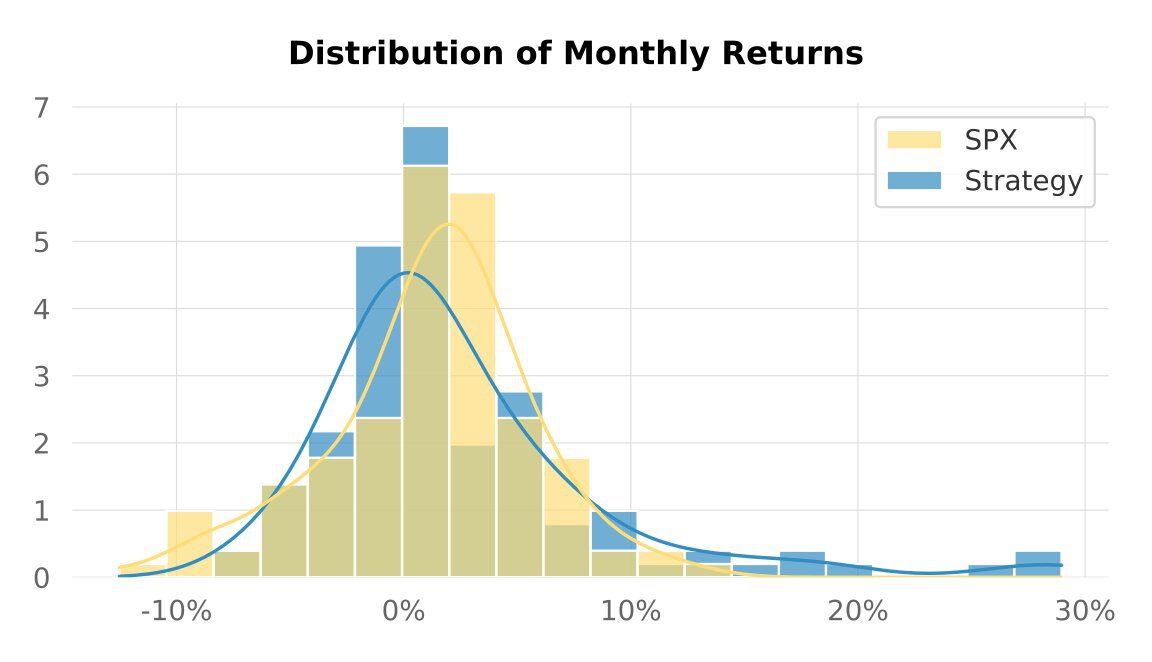
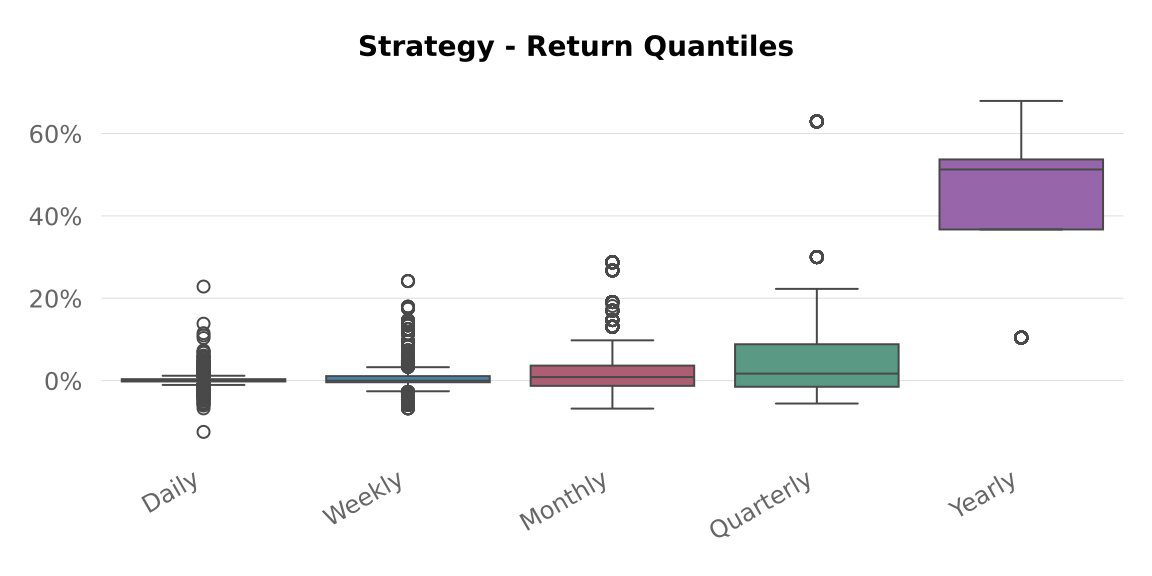
Deux statistiques de distribution méritent d’être signalées : une asymétrie de +3,33 et une kurtosis de 57,25. C’est un profil à queue droite très marquée et à queues épaisses : un nombre relativement restreint de très fortes séances de hausse porte une part disproportionnée de la capitalisation. Une asymétrie positive va dans le bon sens (les surprises sont surtout à la hausse), mais une kurtosis extrême est aussi un signal de fragilité : des résultats qui reposent sur une poignée de valeurs extrêmes dépendent davantage de la survie de ces séances précises sous d’autres hypothèses de coûts, de slippage et d’univers. Lisez le CAGR affiché en gardant cela en tête.
Limites & guide de lecture
- Ceci est un backtest, pas un historique de performance réelle. Les trades sont simulés sur des barres journalières historiques ; une exécution réelle subirait un slippage supplémentaire, des exécutions partielles et des frictions propres à chaque place de cotation.
- Une distribution portée par les valeurs extrêmes. Une asymétrie de +3,33 et une kurtosis de 57,25 signifient qu’une poignée de fortes séances de hausse fait une grande partie du travail. C’est précisément le type de profil qui peut se dégrader sous d’autres hypothèses de coûts ou d’univers : considérez le CAGR comme fragile, pas comme acquis.
- Étendue et liquidité. Un univers américain de 4 176 titres inclut des valeurs petites et peu liquides. Les exécutions réelles sur les titres les moins échangés seraient moins bonnes que ce que suppose le modèle au niveau des barres ; un nouveau run filtré sur la liquidité constituerait un test plus juste.
- Biais du survivant. L’univers est construit à partir des cotations actuelles et passées ; même si nous veillons à inclure les titres radiés de la cote, un biais du survivant résiduel ne peut pas être exclu.
- Taux sans risque. Le rapport QuantStats utilise un taux sans risque annuel élevé (13,6 %, hérité d’une hypothèse de travail), ce qui réduit mécaniquement le Sharpe affiché. Un calcul interne avec un taux sans risque nul donne un Sharpe de 0,81, un Sortino de 1,02 et un Calmar de 1,69 sur la même fenêtre.
- Coûts. Les coûts de transaction, un modèle de frais d’emprunt proportionnel à la valeur échangée (0,8 %) et un spread de marge de 1,5 % sont modélisés au niveau de chaque barre ; la stratégie réalise en moyenne environ 80 trades par an (818 au total).
- Hors échantillon. La sélection des paramètres a utilisé la première partie de la fenêtre ; les résultats à partir de 2020 donnent une lecture plus honnête du comportement hors échantillon. La faiblesse de 2016 à 2017 (dont une année à -1,06 % face à un marché à +19 %) fait partie du tableau honnête. Date de gel stricte : les règles et les paramètres de la stratégie ont été figés le 3 juillet 2025, si bien que toute la performance postérieure à cette date est une donnée réellement hors échantillon, suivie en temps réel : inconnue au moment de la sélection, sans recul possible.
Discuter de ce backtest
Nous partageons nos recherches de backtest, nos notes de méthodologie et nos discussions sur nos canaux communautaires gratuits : Telegram, Discord, X. Tous les détails et l’avertissement bilingue sont sur la page communauté.
KreamEdge publie des backtests de stratégies systématiques et des analyses de marché à titre informatif et pédagogique uniquement, et non comme un conseil en investissement personnalisé. Nous ne traderions pas tel quel la configuration présentée ici : c’est de la recherche. Les performances passées ne préjugent pas des résultats futurs.
Questions fréquentes (FAQ)
Quel univers couvre le backtest 317 ?
4 176 actions cotées aux États-Unis, en barres journalières, libellées en USD, du 1er mars 2016 au 30 avril 2026. C’est une coupe transversale bien plus large que celle des études sur les grands indices mondiaux.
Quels sont les résultats clés ?
Un CAGR de 30,41 % contre 13,80 % pour l’indice de référence SPX dividendes réinvestis, avec un drawdown maximal de 17,70 % contre 33,92 % pour l’indice de référence, en n’étant investi que 78 % du temps.
Quelle part du capital est réellement engagée ?
L’exposition brute moyenne est de 36 % et le temps investi de 78 %. Le bêta au SPX est de 0,20 : l’essentiel du rendement n’est donc pas une exposition à l’indice déguisée.
Que signifie ici l’asymétrie de +3,33 ?
La distribution des rendements présente une queue droite très marquée, contre une asymétrie de -0,38 pour l’indice de référence, avec une kurtosis de 57,25. Un petit nombre de très gros gagnants porte le résultat. C’est une force à la hausse et un risque de dépendance, car l’issue repose sur quelques positions plutôt que sur une large moyenne.
Pourquoi un univers plus large change-t-il le caractère de la stratégie ?
Avec des milliers de candidats, la logique d’entrée peut être plus sélective titre par titre : le portefeuille se concentre donc sur les signaux les plus forts au lieu de prendre ce qu’offre une liste d’indice étroite. Cela se traduit par un temps investi et une exposition brute plus faibles que dans les études sur les composantes d’indices.
Le Sharpe publié est-il comparable à celui d’autres rapports ?
Seulement si l’hypothèse de taux sans risque est indiquée. Ce rapport le fixe à 13,6 %, ce qui donne 0,78. Un calcul avec un taux sans risque nul donne un Sharpe de 0,81, un Sortino de 1,02 et un Calmar de 1,69 sur la même fenêtre.
Recherches KreamEdge associées
- Portefeuille 1D combinant actions américaines et indices mondiaux, backtest 332 (en anglais)
- Stratégie systématique 1D sur les indices mondiaux et le KOSPI 50, backtest 308 (en anglais)
- Stratégie systématique 1D sur les grands indices mondiaux, backtest 265 (en anglais)
- Pourquoi la plupart des backtests de trading induisent en erreur, méthodologie (en anglais)
- Filtre de régime de marché : un résultat nul (en anglais)
0 commentaire