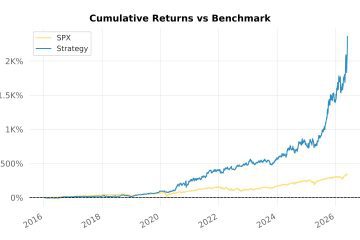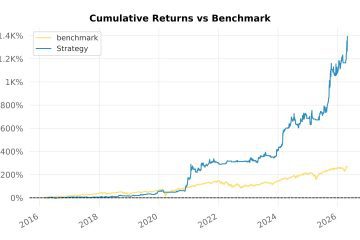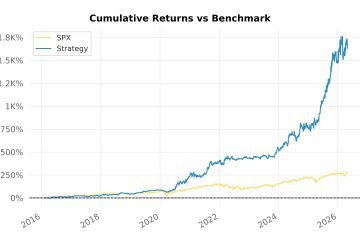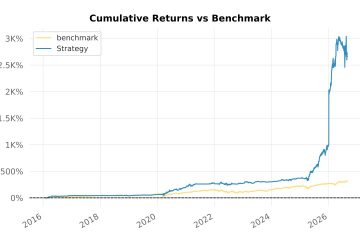
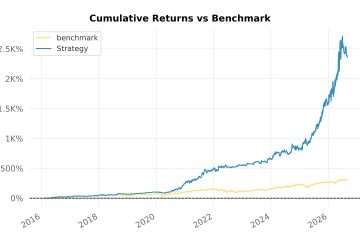
Backtest 382 : rendements cumulés face à l'indice de référence SPX (échelle linéaire)

Backtest 382 : stratégie systématique 1D sur les grands indices mondiaux (CAGR 37 %, MaxDD 18 %)

Le backtest 382 teste une stratégie systématique long uniquement sur barres quotidiennes, appliquée à 942 composants de grands indices mondiaux de janvier 2016 à août 2026 : CAGR de 36,71 % contre 14,25 % pour l’indice de référence SPX, avec un drawdown maximal de -18,41 % contre -33,92 %. Asymétrie de +30 et kurtosis de 1305 : quelques gains extrêmes portent le résultat.
Par KreamEdge, il y a
Les cinq pires périodes de drawdown ombrées sur la courbe de capital de la stratégie, avec un graphique sous l'eau descendant à environ 30 %

Stratégie crypto 1D : backtest 238

Le backtest systématique d’une stratégie crypto sur le Bitcoin. Sur la fenêtre de backtest, elle a rapporté 55 % avec un drawdown maximal de 30 % ; les paramètres et la sortie complète sont publiés sur les canaux communautaires gratuits.

Par KreamEdge, il y a
Abstract ascending equity curve on a dark financial grid, representing a systematic PEA-eligible ETF backtest strategy

Stratégie ETF PEA 1D : backtest 241

Le backtest d’une stratégie systématique acheteuse uniquement, en barres quotidiennes, sur un panel d’ETF éligibles au PEA et d’actions européennes, tous libellés en EUR. Les paramètres d’entrée et les résultats sont présentés en tableaux, avec des graphiques.

Par KreamEdge, il y a
Rendements cumulés du backtest crypto face au SPX de 2018 à 2026, et la même courbe avec une volatilité alignée sur celle de l'indice de référence

Une stratégie crypto systématique 1D réaliste

Une stratégie crypto systématique quotidienne qui évite les phases baissières de fond au lieu de les subir : exposition de 29 %, Sharpe de 1,66 et drawdown maximal de 32 % de 2018 à 2026, avec une courbe de capital statistiquement régulière au regard de la volatilité des actifs.

Par KreamEdge, il y a