Exposition 29 %, Sharpe 1,66, drawdown maximal 32 % (de 2018 à 2026)
La plupart des backtests crypto s’ouvrent sur des courbes de capital absurdes.
Pas celui-ci.
Commençons par ce qui compte vraiment :
- Exposition nette : 29,4 %
- Drawdown maximal : −32,3 %
- Ratio de Sharpe : 1,66
- Ratio de Calmar : 2,10
- Ulcer index : 5,56 %
- Transactions : 71 en 8 ans
Le CAGR est de 67,7 %, mais ce n’est pas l’essentiel.
L’essentiel, c’est le rendement par unité d’exposition et la maîtrise du drawdown.
1. La philosophie de conception de la stratégie
Ce n’est pas un modèle de prédiction.
C’est un système de participation par régime conçu pour :
- Entrer dans les phases d’expansion de la volatilité
- Confirmer l’alignement avec la tendance de fond
- Sortir de façon agressive quand le régime se dégrade
- Rester en liquidités la plupart du temps
Exposition moyenne sur 8 ans : 29 %
Elle évite les phases baissières de fond de la crypto au lieu d’essayer d’y survivre.
2. Architecture
Couche d’entrée
- Déclencheur de régime fondé sur les bandes de Bollinger (
bband2a) - Détecte le passage de la compression à l’expansion de la volatilité
Couche de sortie
Ensemble composé de :
ichimoku6aichimoku5aichimoku4a
La logique de sortie est volontairement redondante.
Couche de risque
- Stop suiveur à 32 %
- Sans levier
- Taille cible par position : 40 %
- Plafond par position : 60 %
- Intérêts de 7 % par an sur les liquidités inemployées
Univers :
- 9 paires crypto liquides en USD
- Barres quotidiennes
- Long uniquement
3. Configuration
Configuration de la stratégie
| Catégorie | Paramètre | Valeur |
|---|---|---|
| Réglages de base | Taille de barre | 1 jour |
| Taille de l’univers | 9 paires crypto (USD) | |
| Levier | 1,0 (sans levier) | |
| Capital initial | 100 000 $ | |
| Intérêts sur les liquidités | 7 % par an | |
| Moteur de signaux | Logique d’entrée | Régime Bollinger (bband2a) |
| Logique de sortie | Ensemble Ichimoku (6a + 5a + 4a) | |
| Modèle de score | Composite pondéré (16 facteurs) | |
| Barres de gel | 2 barres | |
| Gestion du risque | Stop suiveur | 32 % |
| Poids cible par position | 40 % | |
| Poids maximal par position | 60 % | |
| Entrées maximales par barre | 10 | |
| Contrôles d’exposition | Seuil de pénalité d’exposition | 5 % |
| Seuil de pénalité de stabilité | 0,30 | |
| Période du backtest | Début des données | 20 déc. 2016 |
| Début de la simulation | du 02 janv. 2018 au 31 janv. 2026 |
4. Synthèse des performances (de 2018 à 2026)
Capital initial : 100 000 $
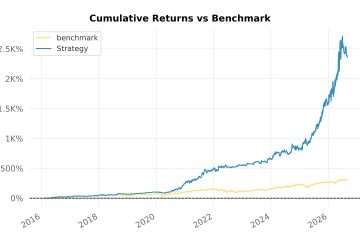
Capital final : 6 531 155 $
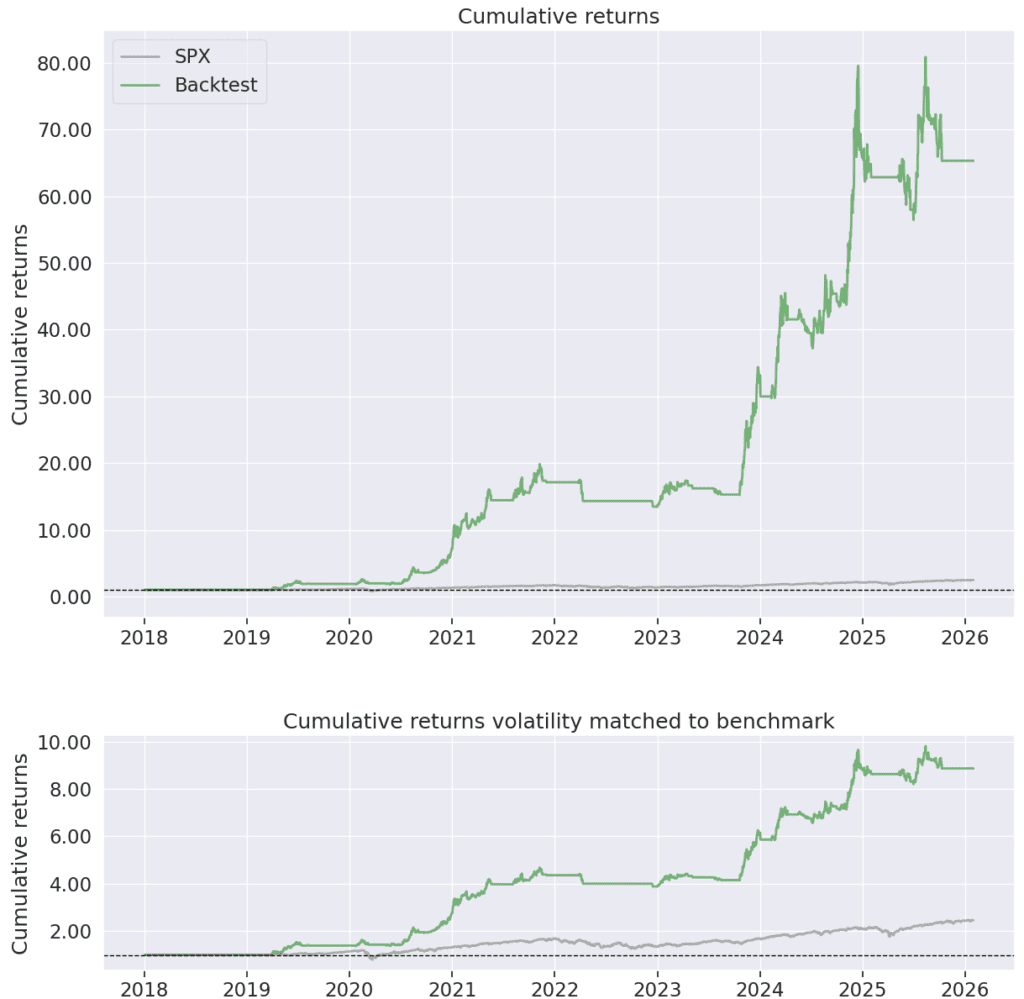
Mais, encore une fois, concentrez-vous sur la structure :
Synthèse des performances (de 2018 à 2026)
| Indicateur | Valeur |
|---|---|
| Capital final | 6 531 156 $ |
| Rendement total | +6 431 % |
| CAGR | 67,74 % |
| Drawdown maximal | −32,26 % |
| Ulcer index | 5,56 % |
| Ratio de Sharpe | 1,66 |
| Ratio de Sortino | 2,53 |
| Ratio de Calmar | 2,10 |
| Stabilité | 0,935 |
| K-ratio | 203,41 |
| Exposition nette | 29,40 % |
| Transactions | 71 |
| Taux de réussite | 60,56 % |
| Ratio gain/perte | 7,76 |
| Fraction de Kelly | 55,48 % |
71 transactions en 8 ans.
C’est un système de tendance lent et sélectif, pas du trading hyperactif.
5. Profil de distribution
Distribution des rendements par transaction :
- Médiane : +3,0 %
- 80e centile : +54 %
- 95e centile : +192 %
- Pire transaction : −25,9 %
L’asymétrie est clairement positive.
La performance repose sur :
- Quelques grandes tendances de fond captées
- Une perte limitée par transaction
- Une discipline de sortie stricte
Elle ne dépend pas d’un taux de réussite élevé.
Elle dépend d’un profil de gains asymétrique.
6. Caractéristiques de risque
Profil de drawdown
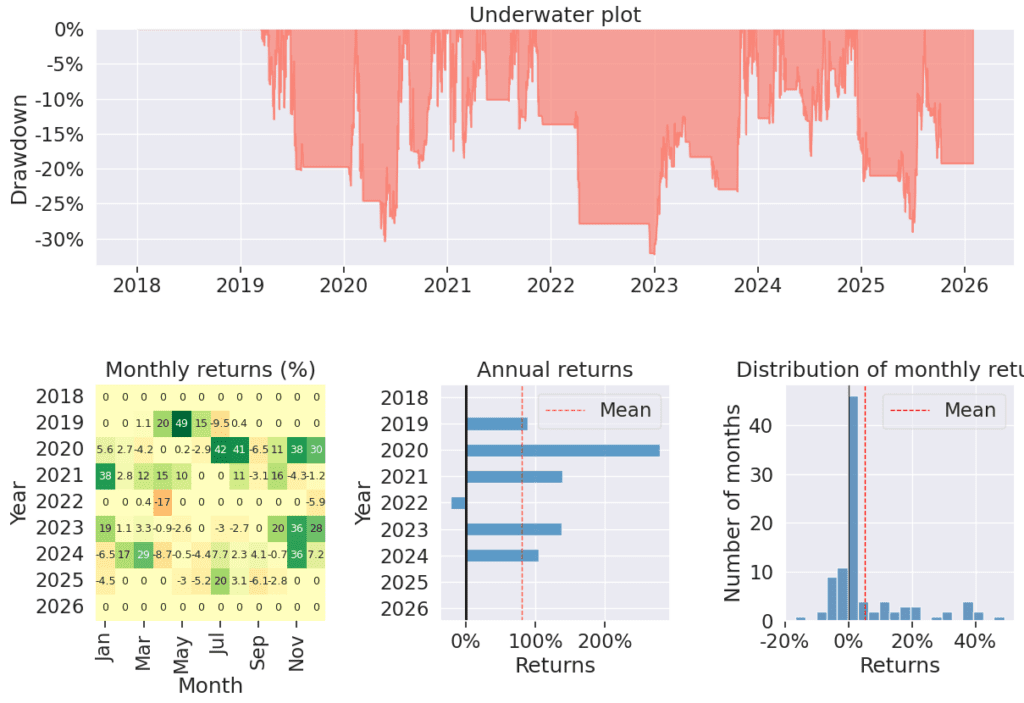
DD max : −32 %
À l’échelle de la crypto, c’est nettement moins qu’une exposition passive.
Plus important :
Ulcer index = 5,56 %
Autrement dit, les drawdowns sont non seulement peu profonds, mais aussi relativement brefs.
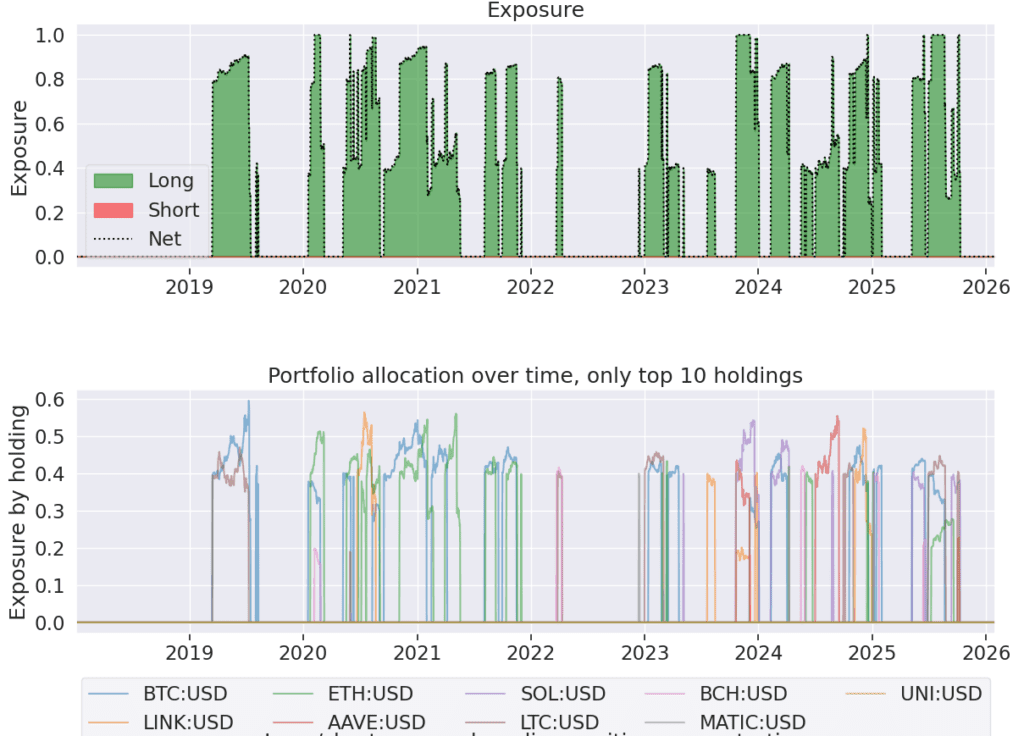
Stabilité
Score de stabilité : 0,935
K-ratio : 203
La courbe de capital est statistiquement régulière au regard de la volatilité des actifs.
Cela suggère :
- Que le filtrage par régime fait un vrai travail
- Qu’il ne s’agit pas d’une simple collecte de bêta
6. Ce que ce n’est PAS
Soyons explicites :
- Pas encore de test de résistance au slippage
- Aucune modélisation de l’impact de liquidité
- Univers limité à 9 actifs
- Vent porteur du marché haussier de fond de la crypto (2020 et 2021)
- L’exécution du stop suiveur sur barres quotidiennes peut surestimer la qualité des exécutions
C’est un travail de recherche, pas une performance réelle auditée.
7. Pourquoi c’est intéressant
L’indicateur clé ici est :
67 % de CAGR pour 29 % d’exposition
Avec une exposition de 100 %, le profil de risque serait complètement différent.
Cela suggère que le système :
- Choisit efficacement ses moments de participation
- Évite les grands régimes baissiers
- Capte les phases de convexité
C’est structurellement différent de l’achat-conservation.
8. Ce qu’il reste à prouver
Avant d’envisager d’y engager du capital :
- Optimisation walk-forward
- Test de perturbation des paramètres (sensibilité à ±20 %)
- Test de résistance au slippage (0,1 à 0,5 %)
- Validation sur des sous-univers
- Suivi strictement hors échantillon après 2024
- Réduction du plafond d’exposition à 20 % pour tester la robustesse
Si la performance s’effondre sous de petites perturbations, l’avantage est fragile.
Sinon, nous tenons peut-être quelque chose de durable.
9. En résumé
Il ne s’agit pas de transformer 100 k$ en 6 M$.
Il s’agit de :
- Une participation maîtrisée
- Une asymétrie positive
- L’efficacité d’une faible exposition
- Une progression régulière et composée du capital
La prochaine étape est la validation de la robustesse, pas le marketing.
Date butoir hors échantillon. Les règles et les paramètres de cette stratégie ont été figés le 3 juillet 2025. Toute la performance présentée après cette date est de véritables données hors échantillon, suivies en continu : elle est postérieure au gel, donc aucun biais rétrospectif ni aucune sélection n’a pu façonner les règles.
Ceci est un backtest historique, publié à des fins d’information et de pédagogie uniquement : ce n’est ni un conseil financier, ni une recommandation, ni un signal de trading. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs.
Résultats de backtests et recherches en cours :
→ Canaux de la communauté
→ https://x.com/kreamedge
Voir la discussion sur X/Twitter.
Questions fréquentes (FAQ)
Que teste ce backtest crypto ?
Une stratégie systématique long uniquement, sur barres quotidiennes, appliquée à neuf paires crypto liquides en USD du 2 janvier 2018 au 31 janvier 2026, avec un capital de départ de 100 000 USD et sans levier.
Pourquoi mettre l’exposition en avant plutôt que le CAGR ?
Parce que l’exposition nette moyenne est de 29,4 % : le portefeuille est en liquidités environ sept jours sur dix. Le CAGR de 67,7 % a été obtenu avec cette fraction de participation. Le rendement par unité d’exposition et la maîtrise du drawdown sont les mesures informatives ; le chiffre de croissance affiché, à lui seul, ne l’est pas.
Quelle a été la profondeur du drawdown ?
Le drawdown maximal a été de 32,3 %, avec un Ulcer index de 5,56 %. Le Sharpe était de 1,66 et le Calmar de 2,10, sur 71 transactions en huit ans.
Comment la stratégie gère-t-elle les marchés baissiers de la crypto ?
Elle sort au lieu d’encaisser. L’entrée repose sur un déclencheur d’expansion de la volatilité fondé sur les bandes de Bollinger, la couche de sortie est un ensemble Ichimoku volontairement redondant, et un stop suiveur à 32 % plafonne la perte sur chaque position. La conception évite les phases baissières de fond au lieu d’essayer de les traverser.
71 transactions suffisent-elles pour tirer des conclusions ?
C’est un petit échantillon, et l’article le traite comme tel. Soixante et onze transactions en huit ans signifient que le résultat repose sur une poignée de participations à des régimes, si bien que l’incertitude autour de chaque statistique ajustée du risque est ici large. La taille de l’échantillon fait partie des éléments de preuve, ce n’est pas une simple note de bas de page.
Recherches KreamEdge associées
- Stratégie crypto systématique 1D (backtest 238) (en anglais)
- Backtest crypto BTC en 1H (rapport 106) (en anglais)
- Pourquoi la plupart des backtests de trading sont trompeurs (méthodologie) (en anglais)
- Dimensionnement des positions : un résultat nul (en anglais)
- La gestion du risque après la déroute de l’IA : volatilité et biais (en anglais)
0 commentaire