Le backtest 382 évalue une stratégie systématique long uniquement, sur barres quotidiennes, appliquée à un univers de 942 composants de grands indices mondiaux du 1er janvier 2016 au 31 août 2026 (≈ 10 ans et 8 mois). Sur cette fenêtre, la stratégie se capitalise à un CAGR de 36,7 % contre 14,3 % pour l’indice de référence S&P 500 dividendes réinvestis, avec un drawdown maximal de -18,41 % contre -33,92 % pour l’indice. Lisez les sections sur la distribution avant les chiffres clés : cet historique est tiré à l’extrême par quelques valeurs aberrantes.
Ceci est un backtest historique, pas un historique de performance réelle ni un signal de trading. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs. Ce contenu est publié à des fins d’information et de pédagogie uniquement ; voir les notes de fin et notre page communauté pour l’avertissement complet.
Chiffres clés
| Indicateur | Stratégie | Référence (SPX TR) |
|---|---|---|
| Période | 2016-01-01 → 2026-08-31 | |
| CAGR | 36,71 % | 14,25 % |
| Rendement cumulé | +2 664 % | +311 % |
| Drawdown maximal | -18,41 % | -33,92 % |
| DD le plus long (jours) | 672 | 745 |
| Volatilité (annualisée) | 34,49 % | 17,82 % |
| Sharpe | 0,65 | 0,09 |
| Sortino | 1,81 | 0,13 |
| Calmar | 1,99 | 0,42 |
| Temps investi | 77 % | 97 % |
| Exposition brute (moyenne) | 32 % | – |
| Bêta au SPX | 0,62 | – |
| Transactions | 145 | – |
| Taux de réussite | 66,21 % | – |
| Ratio gain/perte | 13,17 | – |
| Asymétrie (skew) | +30,08 | -0,37 |
| Kurtosis | 1305,25 | 16,49 |
Lien avec le backtest 333
Le backtest 382 porte sur le même univers de 942 composants de grands indices mondiaux que le backtest 333 (en anglais), mais avec une famille de règles différente, et les séries de rendements quotidiens le reflètent : elles ne sont corrélées qu’à ρ = 0,21 (le 333 est corrélé à 0,89 avec le backtest 308 (en anglais), son proche parent). Quels que soient les autres défauts de ce test, une exposition faisant doublon avec le 333 n’en fait pas partie.
Ce qui change :
- Règles. Le 382 entre sur un filtre composite Ichimoku + Bollinger + momentum de Chaikin, conditionné par le MACD, et sort sur Ichimoku + MACD, avec un stop suiveur à 31 %. Le 333 entre sur une variante du MACD et sort sur Ichimoku + Parabolic SAR avec un stop à 27 %.
- Activité. 145 transactions pour une exposition brute moyenne de 32 % sur la fenêtre, contre 764 transactions à 47 % pour le 333. Ce portefeuille reste en liquidités la plupart du temps.
- Forme du résultat. Les rendements du 333 suivent une distribution proche de la loi normale (asymétrie +0,07). L’asymétrie du 382 est de +30 et sa kurtosis de 1305 : une poignée de gains extrêmes porte presque tout (voir la distribution des rendements).
Considérez les deux comme des études complémentaires d’un même univers, et non comme deux estimations d’un même chiffre.
Univers et période
L’univers est la zone des grands indices : 942 composants de grands indices mondiaux, en barres quotidiennes, libellés en USD. La liste des composants correspond à la composition des indices en 2026 : la simulation fait remonter ces valeurs sur toute la fenêtre sans suivre les tickers entrés dans les indices ou sortis au fil du temps, ce qui crée un fort biais de survie sur les tickers (voir les mises en garde). La simulation préchauffe les indicateurs à partir du 2014-12-19 et commence à capitaliser le 2016-01-01 avec un capital initial de 100 000 $, pour se terminer le 2026-08-31.
La stratégie en clair
- Long uniquement, sans vente à découvert, sans levier.
- Entrée : un déclencheur composite qui exige à la fois des conditions Ichimoku, bandes de Bollinger et momentum de Chaikin, conditionné par un filtre MACD (en interne
(ichimoku4a+bband1a+cho1a)&macd0b). - Sortie : des conditions Ichimoku et MACD (en interne
ichimoku3a&macd0a), associées à un stop suiveur à 31 %. - Dimensionnement : ciblage de volatilité au niveau du portefeuille, plafond de 20 % par position, plafond de 33 % par secteur, au plus 10 nouvelles entrées par barre.
- Délai de carence : un gel de 2 barres après chaque sortie pour éviter les réentrées immédiates.
- Prise en compte du régime : un filtre de régime par centile sur 252 barres. Sur la fenêtre de test, les barres se répartissent en ~78 % tendance, ~7 % range et ~14 % baissier (voir notre étude complémentaire au résultat nul sur la question de savoir si ce filtre améliore vraiment les résultats des backtests (en anglais)) ; la stratégie est autorisée dans les trois régimes mais réduit la taille des positions hors tendance.
Courbe de capital
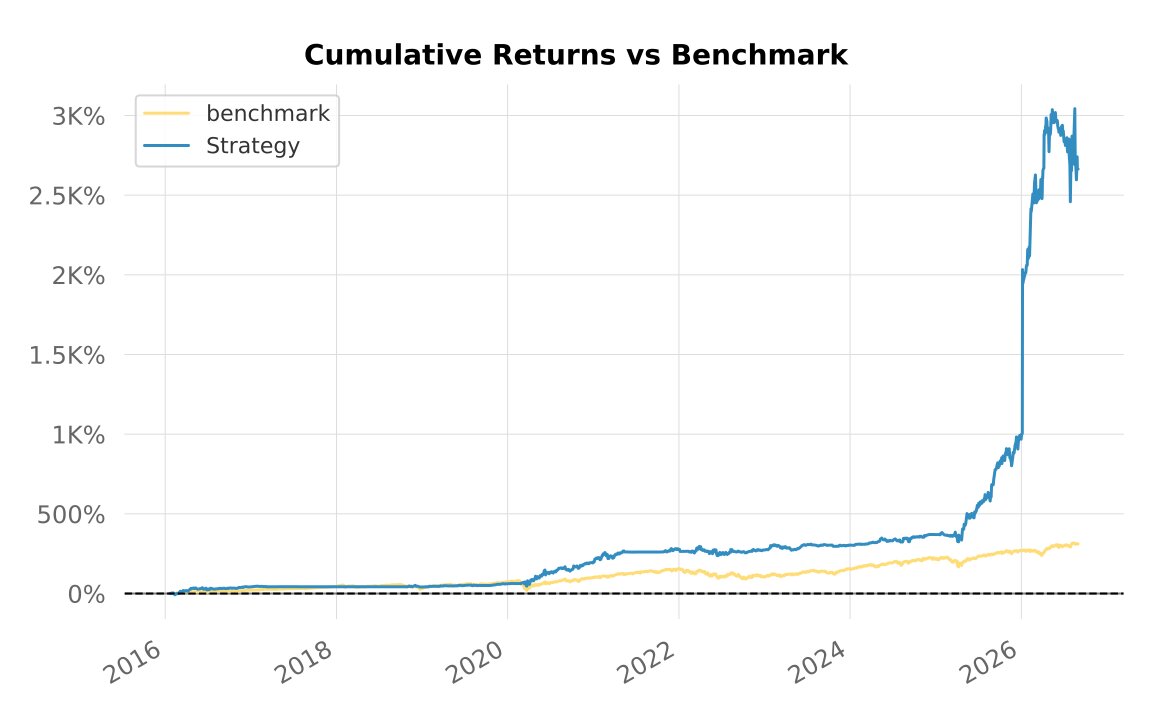
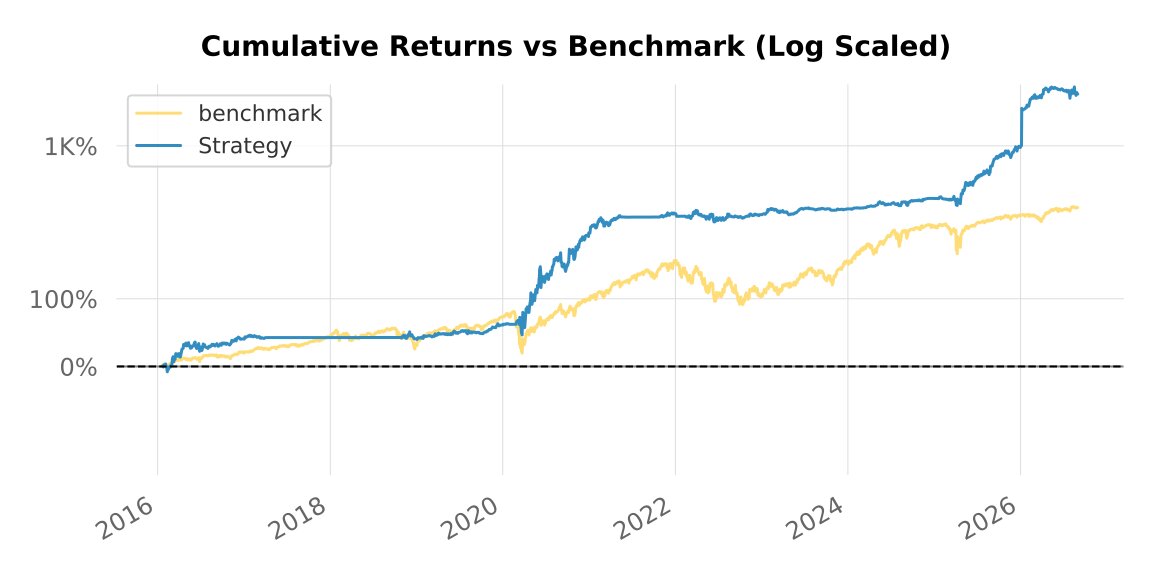
La dégradation hors échantillon se voit sur ces courbes. Regardez le bord droit : la ligne très pentue de 2025 et 2026 se termine par un retournement, le rendement annualisé depuis l’origine culminant vers 39 % en mai et juin 2026 pour finir près de 37 %. La courbe rend 18,41 % entre la mi-mai et la mi-août 2026, puis perd encore 14,20 % dans l’épisode encore ouvert au 31 août, et la période de juin à août 2026 rapporte -10,1 %. Les indicateurs prospectifs du moteur le confirment en chiffres : taux de réussite hors échantillon de 53,6 % contre 67,0 % dans l’échantillon, et Sharpe prospectif de -0,89 contre 0,82. Le dernier segment de la courbe montre la performance hors échantillon qui se dégrade sous vos yeux.
Rendements annuels
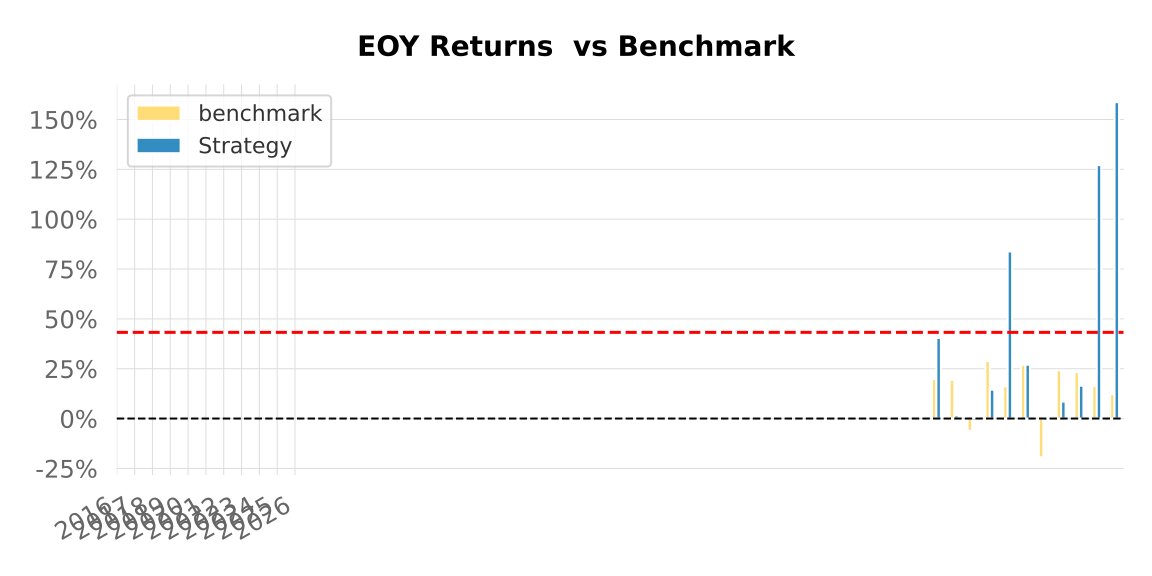
| Année | SPX | Stratégie | Multiplicateur | Gagné |
|---|---|---|---|---|
| 2016 | 19,79 % | 40,43 % | 2,04 | + |
| 2017 | 19,42 % | 1,56 % | 0,08 | – |
| 2018 | -6,24 % | -1,22 % | 0,20 | + |
| 2019 | 28,88 % | 14,47 % | 0,50 | – |
| 2020 | 16,26 % | 83,80 % | 5,15 | + |
| 2021 | 26,89 % | 27,02 % | 1,00 | + |
| 2022 | -19,44 % | -1,13 % | 0,06 | + |
| 2023 | 24,23 % | 8,51 % | 0,35 | – |
| 2024 | 23,31 % | 16,47 % | 0,71 | – |
| 2025 | 16,39 % | 127,09 % | 7,76 | + |
| 2026* | 12,25 % | 158,71 % | 12,95 | + |
Analyse des drawdowns
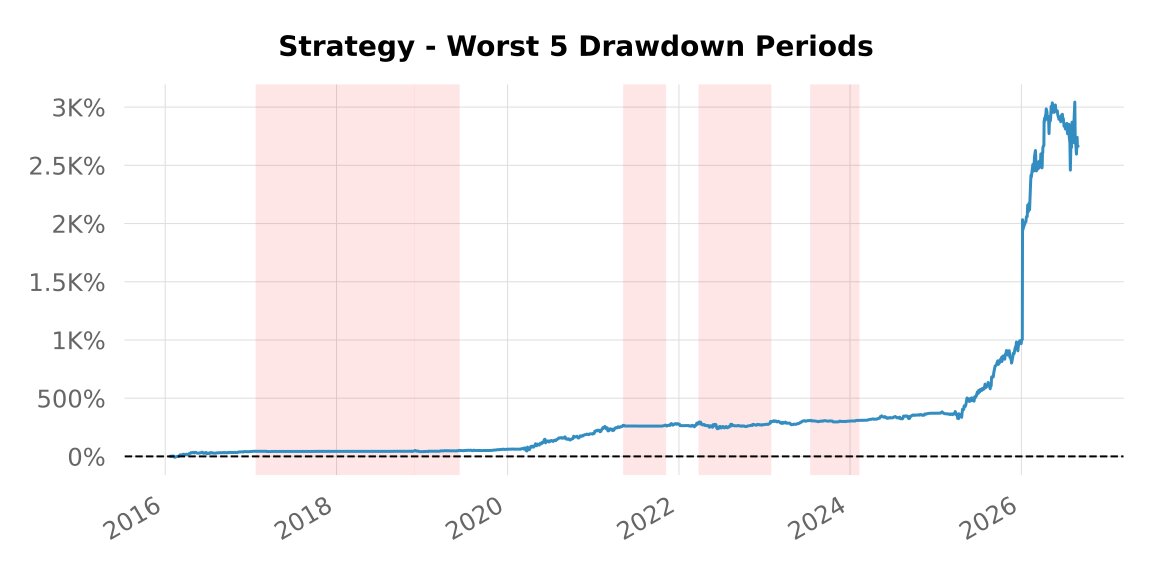
Le drawdown le plus profond atteint -18,41 % (du 14 mai au 14 août 2026), contre -33,92 % pour l’indice de référence. La plus longue période sous le sommet précédent a duré 672 jours. Le tableau des dix pires drawdowns montre que l’historique est encore en difficulté en bord d’échantillon : l’épisode à -14,20 % commencé le 18 août 2026 est (en cours) quand les données s’arrêtent, le 31 août, juste après une baisse de -18 % du sommet au creux qui venait à peine d’être effacée.
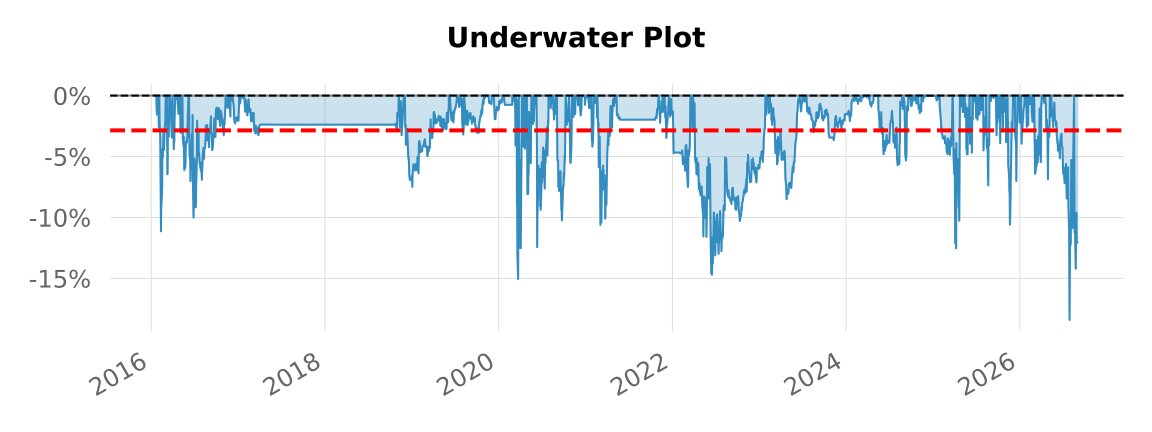
| Début | Reprise | Drawdown | Jours |
|---|---|---|---|
| 2026-05-14 | 2026-08-14 | -18,41 % | 93 |
| 2020-03-16 | 2020-03-25 | -15,05 % | 10 |
| 2022-03-30 | 2023-01-26 | -14,70 % | 303 |
| 2026-08-18 | (en cours) | -14,20 % | 14 |
| 2025-03-26 | 2025-04-23 | -12,53 % | 29 |
| 2020-03-27 | 2020-04-07 | -12,52 % | 12 |
| 2020-06-09 | 2020-07-30 | -12,44 % | 52 |
| 2016-02-05 | 2016-03-01 | -11,14 % | 26 |
| 2021-02-22 | 2021-05-03 | -10,61 % | 71 |
| 2025-10-30 | 2025-12-03 | -10,60 % | 35 |
Indicateurs glissants
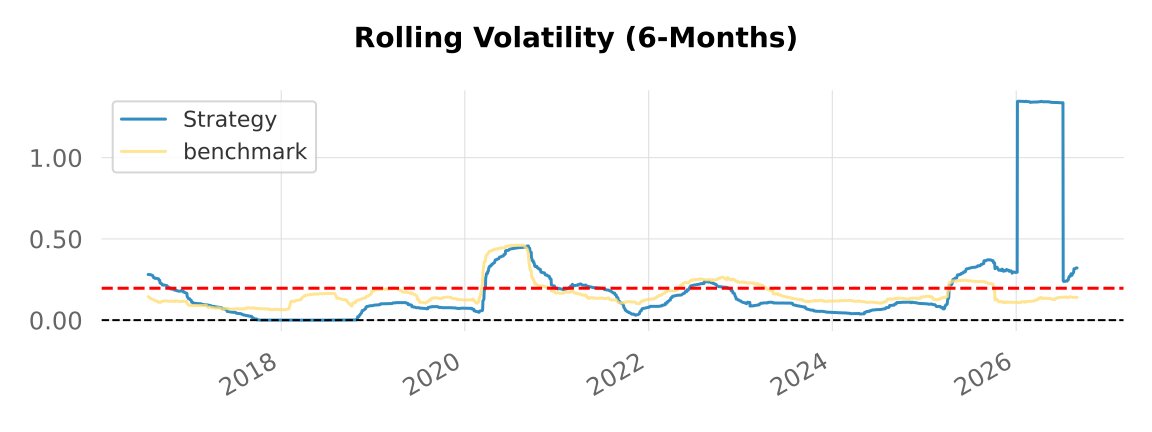
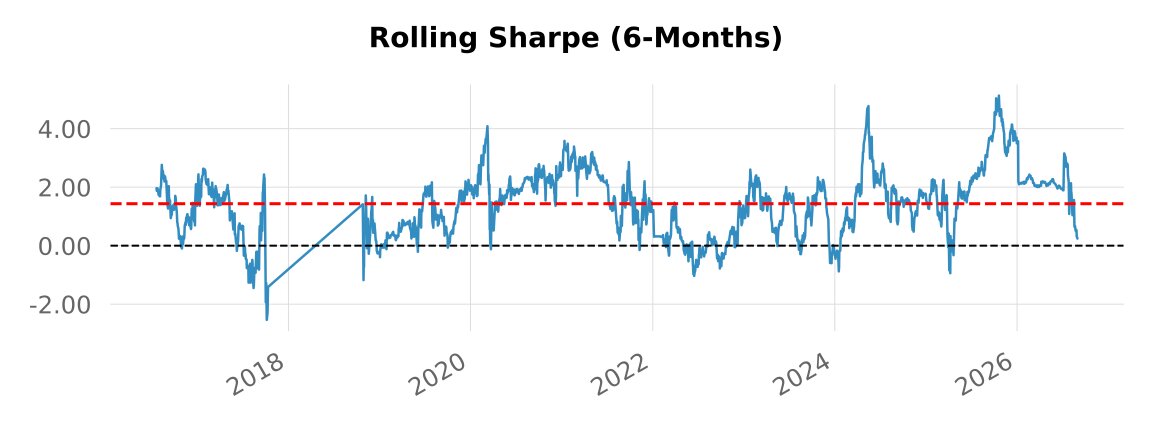
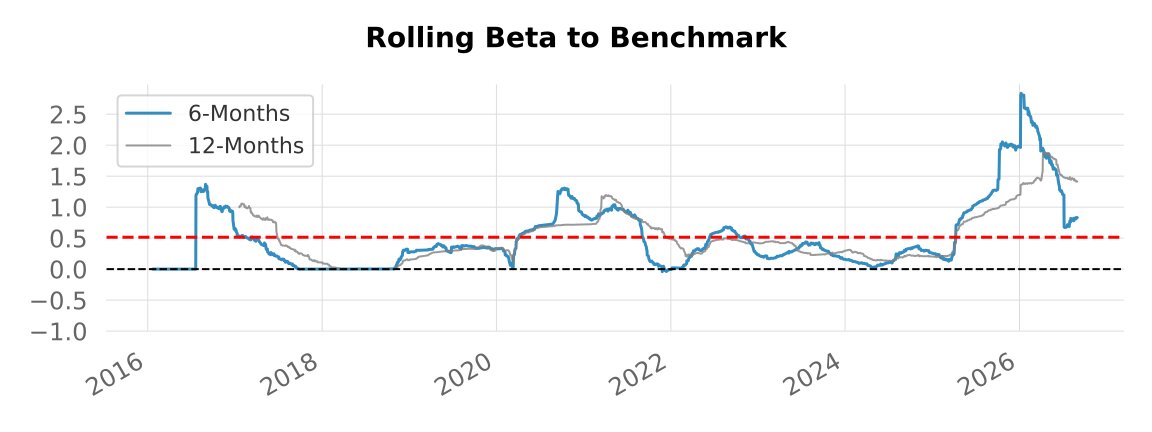
Distribution des rendements
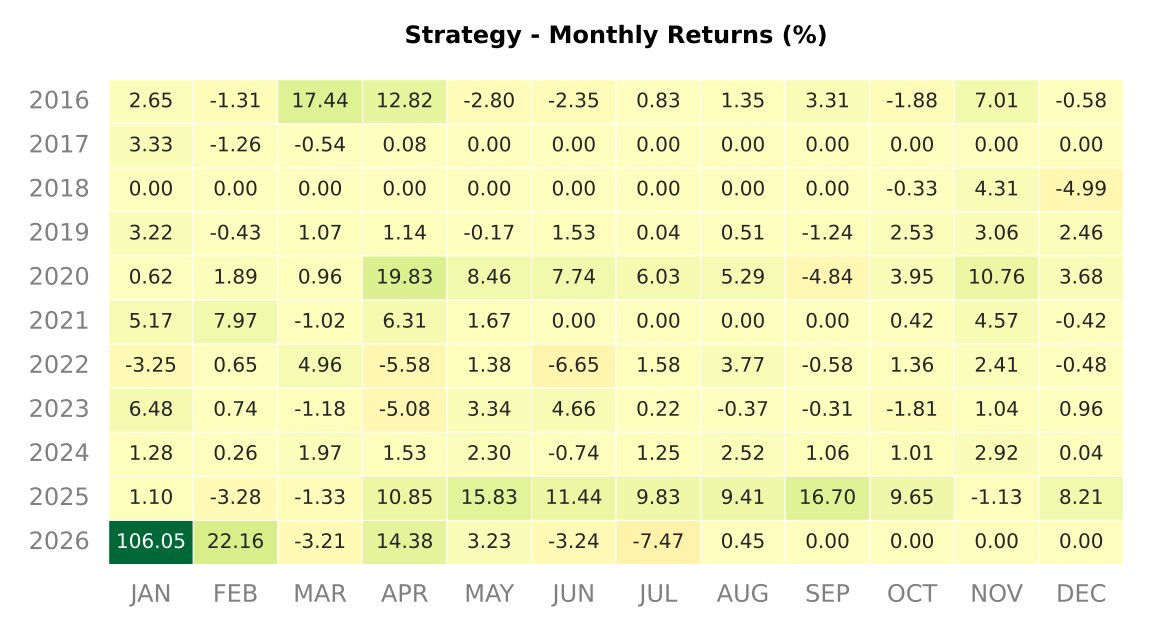
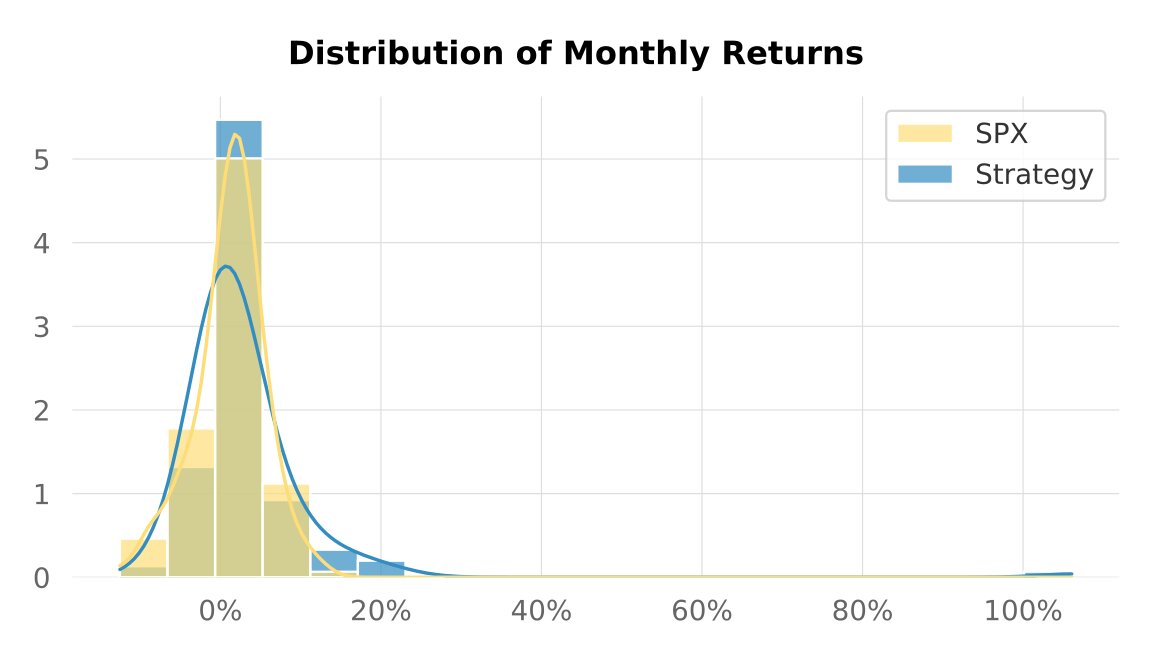
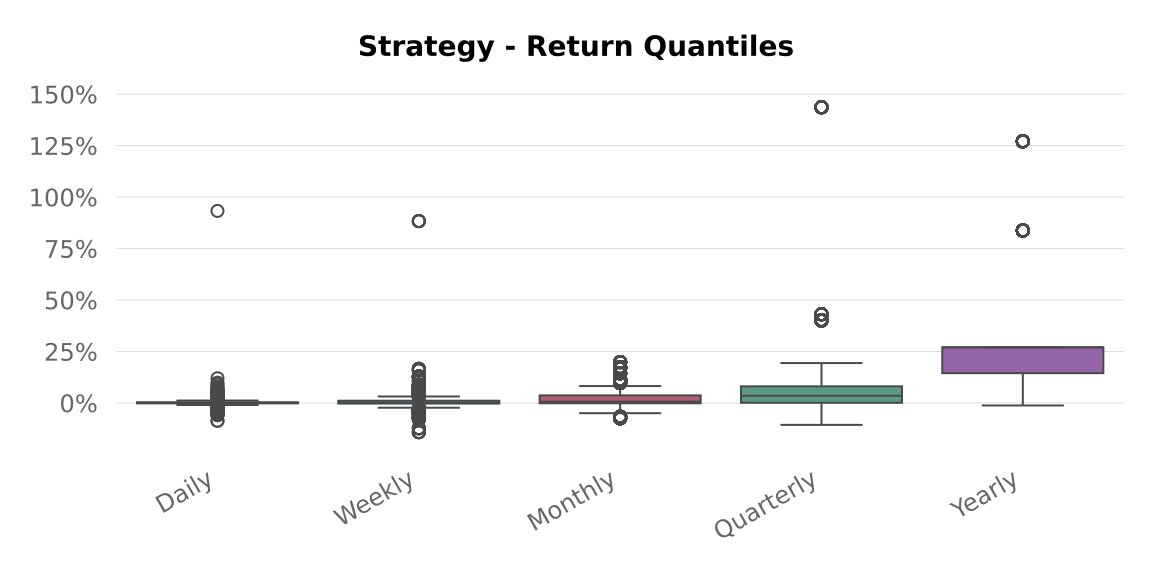
C’est la section qui décide de ce que vaut le CAGR affiché. L’asymétrie est de +30,08 et la kurtosis de 1 305,25, contre -0,37 et 16,49 pour l’indice de référence. À titre de comparaison, le profil fragile mais plausible que nous avions signalé pour le backtest 317 (en anglais) affichait une asymétrie de +3,33 et une kurtosis de 57. Le ratio gain/perte de 13,17 sur 145 transactions dit la même chose sous un autre angle : les gains moyens écrasent les pertes moyennes, ce qui est exactement l’allure, vue de l’intérieur, d’une distribution marquée par un ou deux événements extrêmes dans la queue droite.
La série des rendements quotidiens désigne le mécanisme : le 6 janvier 2026 a rapporté +93 % à lui seul, plus de sept fois la deuxième plus forte journée de la fenêtre. Retirez cette seule séance de 2026 et les +158,71 % de l’année tombent à environ +34 %. Une séance ne fait pas un historique ; c’est un drawdown qui attend d’être rendu dans l’autre sens. Lisez la courbe de capitalisation comme l’histoire de quelques gains extrêmes, pas comme un avantage reproductible accumulé patiemment sur 2 774 séances.
Tests de robustesse
Trois passes de validation interne ont accompagné l’évaluation. Sur ce test, elles disent surtout non.
- Retrait un par un des plus gros contributeurs (note F, signalé en dérive). Retirer la valeur qui contribue le plus fait passer le CAGR de 36,7 % à 27,7 % et le ratio gain/perte de 13,2 à 5,2. Retirer les trois premières ensemble laisse un CAGR de 23,7 % pour un Sharpe de 0,51. Les deux variantes obtiennent la note F et sont signalées en dérive par rapport à la référence. À l’inverse, le même test sur le backtest 333 obtenait la note B, presque sans effet. Ce résultat dépend sensiblement de quelques valeurs.
- Dérive entre l’échantillon et le hors-échantillon : non évaluable. L’analyse de dérive renvoie des données insuffisantes : la fenêtre postérieure au gel ne compte que 28 transactions clôturées. Pour mémoire, elle affiche un Sharpe de 0,82 dans l’échantillon contre -0,89 en prospectif, mais avec un échantillon aussi mince aucun des deux chiffres ne prouve quoi que ce soit.
- Fenêtre prospective hors échantillon. 28 transactions, un rendement ajusté du risque négatif, et le drawdown ouvert de -14,20 % en bord d’échantillon. Les gains affichés de 2025 et 2026 se situent surtout dans la période d’échantillon et dans quelques journées extrêmes. Ne lisez pas la série récente comme une validation prospective.
Mises en garde et guide de lecture
- Biais de survie de l’univers sur les tickers (sévère). L’univers est la composition 2026 de ces indices. Il n’existe pas d’historique de l’appartenance aux indices à chaque date : les mêmes 942 valeurs sont reportées sur toute la fenêtre, toutes connues a posteriori pour figurer encore dans l’indice en 2026, tandis que les tickers entrés dans les indices ou sortis entre 2016 et 2026 manquent ou sont présents à tort. Les résultats mesurés sur un tel univers sont flattés par cette sélection ; lisez les chiffres affichés comme une borne haute, pas comme une estimation.
- Dépendance extrême aux valeurs aberrantes. Asymétrie +30,08, kurtosis 1 305,25, ratio gain/perte de 13,17 sur 145 transactions, et une séance (le 6 janvier 2026) à +93 %. Le test de retrait un par un échoue précisément là-dessus (note F). Un CAGR de cette forme est le plus fragile des chiffres de backtest.
- Ceci est un backtest, pas un historique réel. Les transactions sont simulées sur des barres quotidiennes historiques ; une exécution réelle subirait un slippage supplémentaire, des exécutions partielles et des frictions propres à chaque place de cotation. Un portefeuille qui ne traite que 145 fois en dix ans serait aussi exposé, en réel, au risque de positions conservées pendant des mois.
- Date butoir hors échantillon (stricte). Les règles et les paramètres de cette stratégie ont été figés le 3 juillet 2025 ; toute la performance postérieure à cette date est de véritables données hors échantillon, suivies en continu : elles étaient inconnues au moment de la sélection, sans biais rétrospectif possible. Sur ce test, cette fenêtre est mince (28 transactions clôturées) et elle se termine dans un drawdown ouvert.
- Fragilité du début de fenêtre. La sélection des paramètres a utilisé la première partie de la fenêtre ; les résultats à partir de 2020 donnent une lecture plus honnête du comportement hors échantillon. La période plate de 2017 à 2019 fait partie du tableau honnête.
- Drawdown ouvert en bord d’échantillon. L’épisode à -14,20 % commencé le 18 août 2026 est encore ouvert quand les données s’arrêtent, le 31 août 2026.
- Taux sans risque. Le rapport QuantStats utilise un RF annuel de 14,19 %. Un calcul interne à taux sans risque nul donne un Sharpe de 0,66, un Sortino de 1,97 et un Calmar de 2,00.
- Coûts. Les frais de transaction, un modèle de frais d’emprunt proportionnel aux montants échangés (0,8 %) et un écart de marge de 1,5 % sont modélisés au niveau de la barre. Une faible rotation (~15 transactions par an) supprime une source d’erreur de modèle mais allonge le risque lié à la durée de détention.
- Étendue et liquidité. Un univers de 942 valeurs inclut des titres moins liquides. Les gros gagnants qui portent ce résultat pourraient être précisément les valeurs pour lesquelles les exécutions au niveau de la barre sont les moins réalistes.
Discuter de ce backtest
Nous partageons des recherches de backtest, des notes de méthodologie et des discussions sur nos canaux communautaires gratuits : Telegram, Discord, X. Tous les détails et l’avertissement bilingue se trouvent sur la page communauté.
KreamEdge publie des backtests de stratégies systématiques et des analyses de marché à des fins d’information et de pédagogie uniquement, et non des conseils d’investissement personnalisés. Nous ne traderions pas tel quel la configuration présentée ici : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs.
Questions fréquentes (FAQ)
Quel univers et quelle période le backtest 382 couvre-t-il ?
942 composants de grands indices mondiaux en barres quotidiennes, libellés en USD, simulés du 1er janvier 2016 au 31 août 2026 avec un préchauffage des indicateurs à partir de décembre 2014. La liste des composants correspond à la composition des indices en 2026, pas à une reconstitution date par date : les entrées et sorties historiques des indices ne sont pas suivies, ce qui expose toute la fenêtre à un biais de survie important sur les tickers.
Quels sont les principaux résultats ?
Un CAGR de 36,7 % contre 14,3 % pour l’indice de référence SPX dividendes réinvestis, avec un drawdown maximal de 18,41 % contre 33,92 % pour l’indice, sur 145 transactions et un taux de réussite de 66 %. Le piège tient à la forme de ces rendements : une asymétrie de +30 et une kurtosis de 1305 signifient que quelques gains extrêmes portent le résultat, et les chiffres affichés doivent être lus comme une borne haute.
Quel est le lien entre le backtest 382 et le backtest 333 ?
Même univers de 942 valeurs, famille de règles différente. Les séries de rendements quotidiens ne sont corrélées qu’à 0,21, si bien que les deux études se diversifient réellement l’une l’autre. Le backtest 382 entre sur un composite Ichimoku + Bollinger + Chaikin conditionné par le MACD et sort sur Ichimoku + MACD avec un stop suiveur à 31 %, contre une entrée MACD et une sortie Ichimoku + Parabolic SAR pour le backtest 333. Les profils de transactions diffèrent tout autant : 145 transactions à 32 % d’exposition ici, contre 764 à 47 % là-bas.
Pourquoi ce backtest échoue-t-il au test de retrait un par un ?
Parce que le résultat dépend d’une poignée de valeurs. Retirer le ticker qui contribue le plus fait baisser le CAGR de 36,7 % à 27,7 % et le ratio gain/perte de 13,2 à 5,2 ; retirer les trois premiers fait tomber le CAGR à 23,7 % pour un Sharpe de 0,51. Les deux variantes obtiennent la note F et sont signalées en dérive par rapport à la référence : c’est le moteur de validation qui indique que l’avantage est concentré, et non large.
Quel a été le pire drawdown, et a-t-il été effacé ?
Le drawdown le plus profond a été de 18,41 %, du 14 mai au 14 août 2026, et il a été effacé juste avant la fin de l’échantillon. Un second drawdown de 14,20 % a commencé le 18 août 2026 et était encore ouvert quand les données se sont arrêtées, le 31 août 2026 : l’historique se termine donc en plein épisode.
Recherches KreamEdge associées
- Stratégie systématique 1D sur les grands indices mondiaux (backtest 333) (en anglais)
- Stratégie systématique 1D sur les indices mondiaux + KOSPI 50 (backtest 308) (en anglais)
- Stratégie systématique 1D sur les grands indices mondiaux (backtest 265) (en anglais)
- Portefeuille 1D combiné actions américaines + indices mondiaux (backtest 332) (en anglais)
- Stratégie systématique 1D sur les indices mondiaux (backtest 92) (en anglais)
- Pourquoi la plupart des backtests de trading sont trompeurs (méthodologie) (en anglais)
0 commentaire