Ce backtest évalue une stratégie systématique acheteuse uniquement, en barres quotidiennes, sur un panel d’ETF éligibles au PEA et d’actions européennes (libellés en EUR). Les paramètres d’entrée et les résultats sont résumés dans les tableaux ci-dessous ; les graphiques suivent.
Il s’agit d’un backtest historique, publié à titre informatif et pédagogique uniquement : ce n’est ni un conseil financier, ni une recommandation, ni un signal de trading. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs.
Paramètres d’entrée
| Paramètre | Valeur |
|---|---|
| strategy_buy | (ichimoku4a+bband1a+cho1a)&macd0b |
| strategy_sell | ichimoku3a&macd0a |
| leverage | 1.0 |
| interest_rate_annual_pct | 7.0 |
| date_start_simulation | 2018-01-02 00:00:00+00:00 |
| date_start | 2016-12-20 00:00:00+00:00 |
| date_end | 2026-02-28 00:00:00+00:00 |
| base_currency | EUR |
| initial_cash | 100000.0 |
| position_target_w | 0.14 |
| position_target_hard_limit | 10000000.0 |
| bar_size | 1 day |
| nbar_back_for_stop | 0 |
| trailing_stop | 22.0 |
| stop_limit | False |
| nbar_freeze | 2 |
| enable_freeze_global | False |
| position_max_w | 0.21000000000000002 |
| max_entry_per_bar | 10 |
| min_value_traded | 0.0 |
| skip_zero_volume | False |
| min_price_threshold | 0.0 |
| exposure_penalty_trigger_pct | 15.0 |
| stability_penalty_trigger | 0.5 |
| no_sell_all | False |
| target_price | None |
| target_duration | 119 |
| target_trend | -6.0 |
| nb_symbol | 178 |
Synthèse des résultats
| Mesure | Valeur |
|---|---|
| equity_final | 444430.4855 |
| cagr_pct | 20.0677 |
| return | 344.4305 |
| max_drawdown_pct | 14.8747 |
| ulcer_index_pct | 1.2675 |
| net_exposure_pct | 58.4751 |
| sharpe_ratio | 1.1652 |
| sortino_ratio | 1.6302 |
| calmar_ratio | 1.3496 |
| benchmark_cagr | 5.0000 |
| trades | 110 |
| win_rate | 0.6364 |
| risk_reward_ratio | 2.5723 |
| kelly_pct | 49.4995 |
| return_mean | 10.9220 |
| return_min | -21.1368 |
| return_q0.01 | -19.7237 |
| return_q0.05 | -15.4639 |
| return_q0.2 | -7.8030 |
| return_q0.5 | 7.3490 |
| return_q0.8 | 29.3950 |
| return_q0.95 | 49.8459 |
| return_q0.99 | 59.7597 |
| return_max | 60.8617 |
| yearly_sortino | 2.5819 |
| yearly_downside_semidev | 0.1195 |


Date de coupure hors échantillon. Les règles et les paramètres de cette stratégie ont été figés le 3 juillet 2025. Toute la performance affichée après cette date constitue de véritables données hors échantillon, suivies en temps réel : elles sont postérieures au gel, si bien qu’aucun recul ni aucune sélection n’a pu influencer les règles.
Questions fréquentes (FAQ)
Que teste le Backtest 241 ?
Une stratégie systématique acheteuse uniquement, en barres quotidiennes, sur un panel de 178 ETF éligibles au PEA et actions européennes libellés en EUR, du 2 janvier 2018 au 28 février 2026, avec un capital de départ de 100 000 EUR.
Quels sont les principaux résultats ?
Un CAGR de 20,1 % et un rendement cumulé de 344,4 %, pour un drawdown maximal de 14,9 %. Le Sharpe était de 1,17, le Sortino de 1,63 et le Calmar de 1,35 sur 110 trades, pour un taux de réussite de 63,6 %.
Comment la stratégie se compare-t-elle à son indice de référence ?
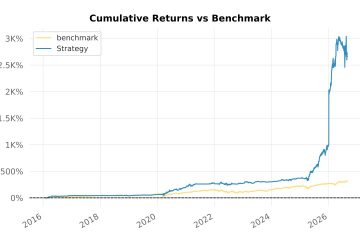
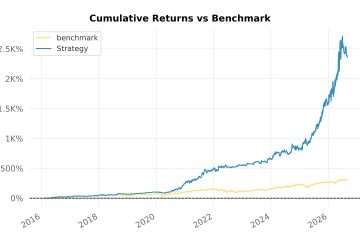
Les graphiques comparent la stratégie à l’indice de référence en données brutes et à volatilité égalisée. En données brutes, la stratégie finit vers 345 % contre environ 165 % pour l’indice de référence, et la comparaison à volatilité égalisée creuse l’écart, ce qui indique que le surplus de rendement ne vient pas simplement d’une prise de risque plus élevée.
Quelle part du temps le portefeuille est-il investi ?
L’exposition nette moyenne est de 58,5 %, si bien qu’une part notable du capital reste en liquidités. Dans la simulation, les liquidités inactives se voient appliquer un taux d’intérêt annuel de 7 %, et le levier est fixé à 1,0.
Qu’est-ce qui limite les pertes ?
Un stop suiveur de 22 %, un poids cible par position de 14 % avec un plafond strict de 21 %, un maximum de 10 nouvelles entrées par barre et un gel de 2 barres après chaque sortie. Les cinq pires périodes de drawdown et le graphique sous l’eau figurent dans les graphiques.
Est-ce une recommandation pour un compte PEA ?
Non. Il s’agit d’un backtest historique publié à titre informatif et pédagogique uniquement. Ce n’est ni un conseil financier, ni une recommandation, ni un signal de trading. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs.
Autres recherches KreamEdge
- Stratégie ETF PEA 1D (Backtest 240) (en anglais)
- Stratégie assurance vie Linxea Spirit2 ETF
- Pourquoi la plupart des backtests de trading sont trompeurs (méthodologie) (en anglais)
- Portefeuille 1D combiné actions américaines et indices mondiaux (Backtest 332) (en anglais)
- Filtre de régime de marché : un résultat nul (en anglais)
- Dimensionnement des positions : un résultat nul (en anglais)
0 commentaire