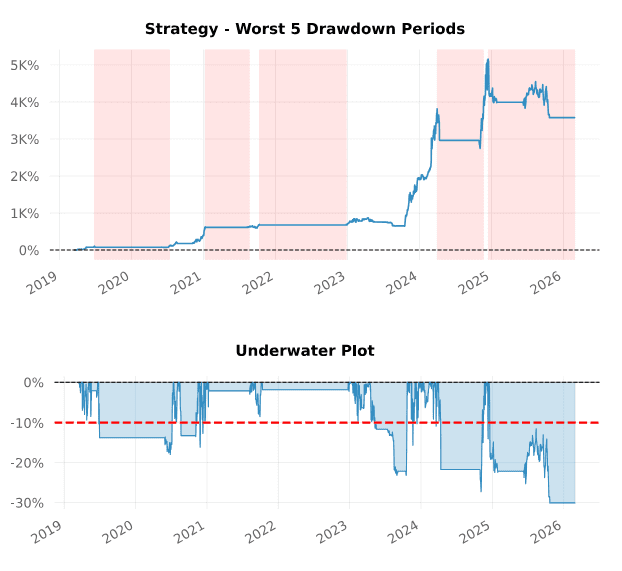
Cet article documente le backtest systématique d’une stratégie crypto sur le Bitcoin. Sur la fenêtre de backtest, la stratégie a produit un rendement de 55 % pour un drawdown maximal de 30 % : ces chiffres doivent se lire avec le risque et le drawdown. Le jeu de paramètres de la stratégie et la sortie complète du backtest sont publiés sur nos canaux communautaires gratuits. À titre informatif et pédagogique uniquement : ce n’est pas un conseil financier. Nous ne le traderions pas tel quel : c’est de la recherche uniquement.
Paramètres d’entrée
| Paramètre | Valeur |
|---|---|
| strategy_buy | ma0c&psar0a |
| strategy_sell | ichimoku6c |
| leverage | 1.0 |
| interest_rate_annual_pct | 7.0 |
| date_start_simulation | 2018-01-02 00:00:00+00:00 |
| date_start | 2016-12-20 00:00:00+00:00 |
| date_end | 2026-02-28 00:00:00+00:00 |
| base_currency | USD |
| initial_cash | 100000.0 |
| position_target_w | 0.4 |
| position_target_hard_limit | 10000000.0 |
| bar_size | 1 day |
| nbar_back_for_stop | 0 |
| trailing_stop | 28.0 |
| stop_limit | False |
| nbar_freeze | 2 |
| enable_freeze_global | False |
| position_max_w | 0.6000000000000001 |
| max_entry_per_bar | 10 |
| min_value_traded | 0.0 |
| skip_zero_volume | False |
| min_price_threshold | 0.0 |
| exposure_penalty_trigger_pct | 15.0 |
| stability_penalty_trigger | 0.5 |
| no_sell_all | False |
| target_price | None |
| target_duration | 65 |
| target_trend | -7.0 |
| nb_symbol | 9 |
Synthèse des résultats
| Mesure | Valeur |
|---|---|
| equity_final | 3629429.7908 |
| cagr_pct | 55.3278 |
| return | 3529.4298 |
| max_drawdown_pct | 30.0875 |
| ulcer_index_pct | 4.3207 |
| net_exposure_pct | 19.0726 |
| sharpe_ratio | 1.5421 |
| sortino_ratio | 2.6342 |
| calmar_ratio | 1.8397 |
| benchmark_cagr | 5.0000 |
| trades | 35 |
| win_rate | 0.6571 |
| risk_reward_ratio | 8.0394 |
| kelly_pct | 61.4496 |
| return_mean | 57.4565 |
| return_min | -21.0663 |
| return_q0.01 | -20.9960 |
| return_q0.05 | -17.5624 |
| return_q0.2 | -9.1721 |
| return_q0.5 | 20.1785 |
| return_q0.8 | 101.7265 |
| return_q0.95 | 224.6643 |
| return_q0.99 | 319.5544 |
| return_max | 356.6240 |
| yearly_sortino | 2.6900 |
| yearly_downside_semidev | 0.4554 |
Questions fréquentes (FAQ)
Que couvre le Backtest 238 ?
Une stratégie systématique acheteuse uniquement, en barres quotidiennes, sur neuf paires crypto cotées en USD, simulée du 2 janvier 2018 au 28 février 2026, avec un capital de départ de 100 000 USD et sans levier.
Quels sont les principaux résultats ?
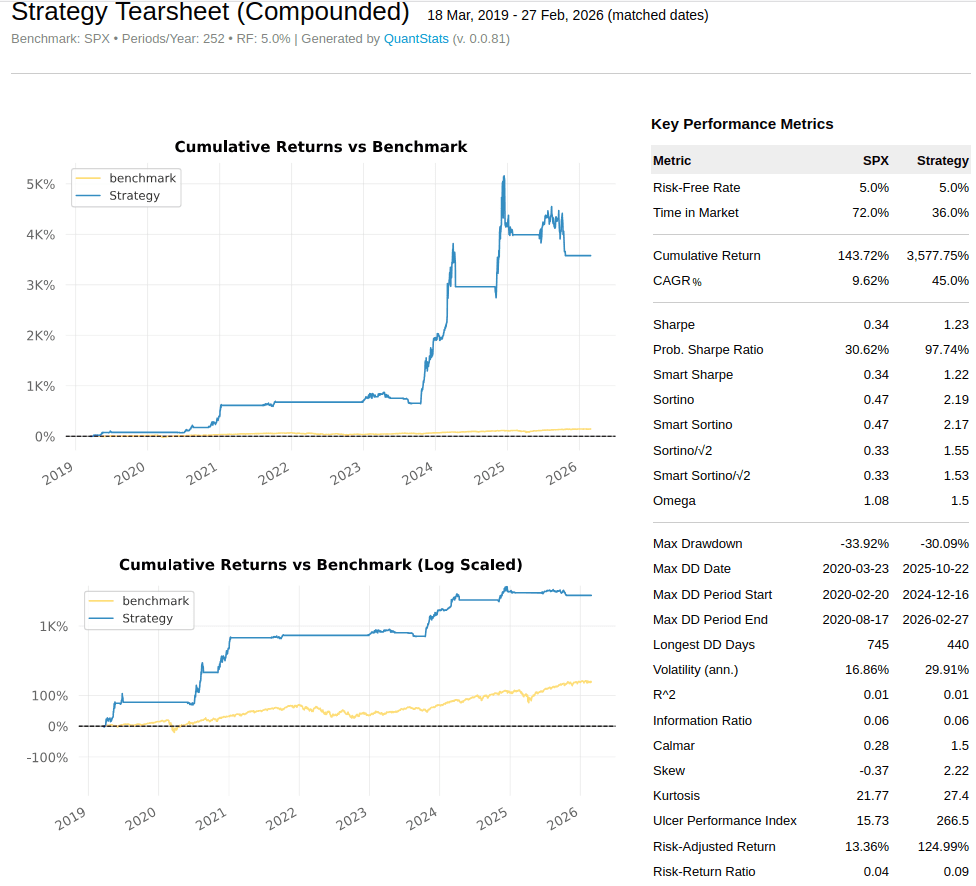
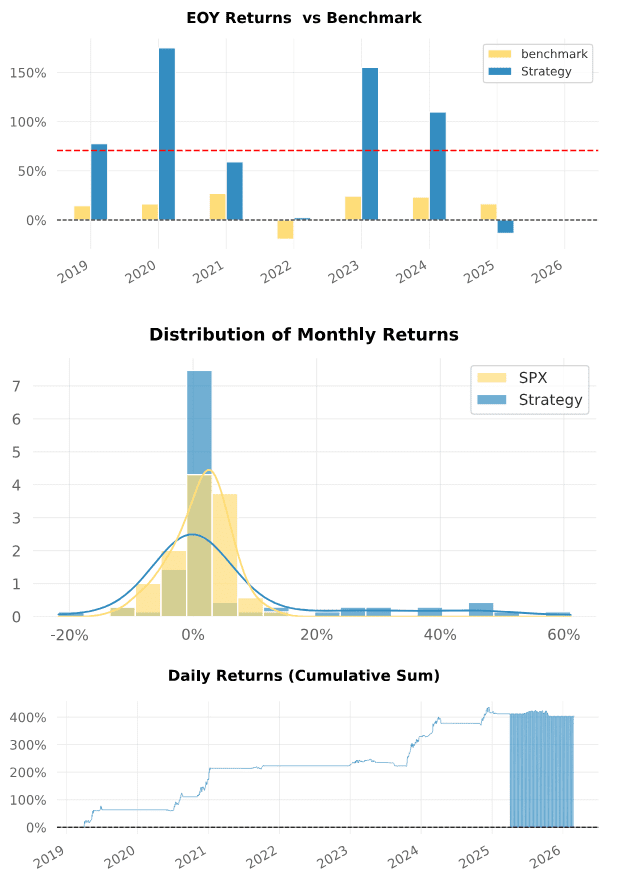
La synthèse du moteur indique un CAGR de 55,3 % et un drawdown maximal de 30,1 %, avec un Sharpe de 1,54, un Sortino de 2,63 et un Calmar de 1,84 sur 35 trades, pour un taux de réussite de 65,7 %. Le drawdown est le chiffre à lire à côté du CAGR.
Pourquoi le rapport QuantStats affiche-t-il un CAGR différent du tableau de résultats ?
Les deux couvrent des fenêtres différentes. La synthèse du moteur part du début de la simulation, tandis que le rapport QuantStats aligne les dates sur celles de l’indice de référence SPX et commence donc le 18 mars 2019, avec un CAGR de 45,0 % contre 9,62 % pour le SPX. Aucun des deux chiffres n’est faux ; une comparaison à périmètre égal avec l’indice de référence doit utiliser la fenêtre alignée.
À quelle fréquence la stratégie est-elle investie ?
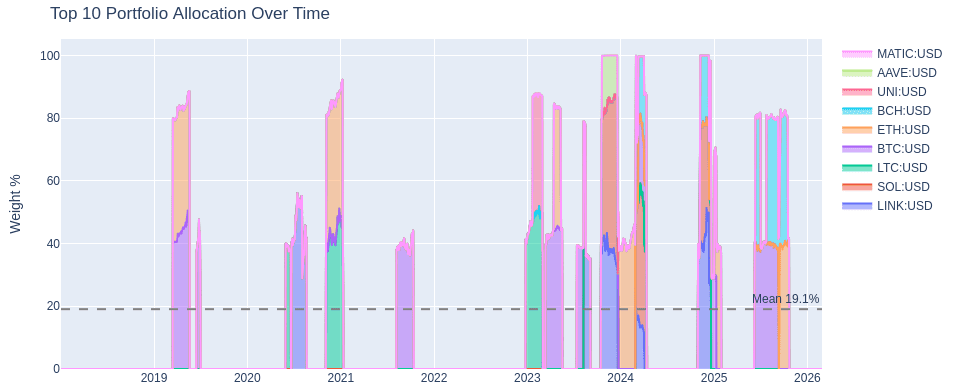
L’exposition nette moyenne est de 19,1 %, si bien que le portefeuille est en liquidités la plupart du temps. Le rapport QuantStats indique un temps de présence sur le marché de 36 % sur la fenêtre alignée.
Seulement 35 trades sont rapportés. Est-ce suffisant ?
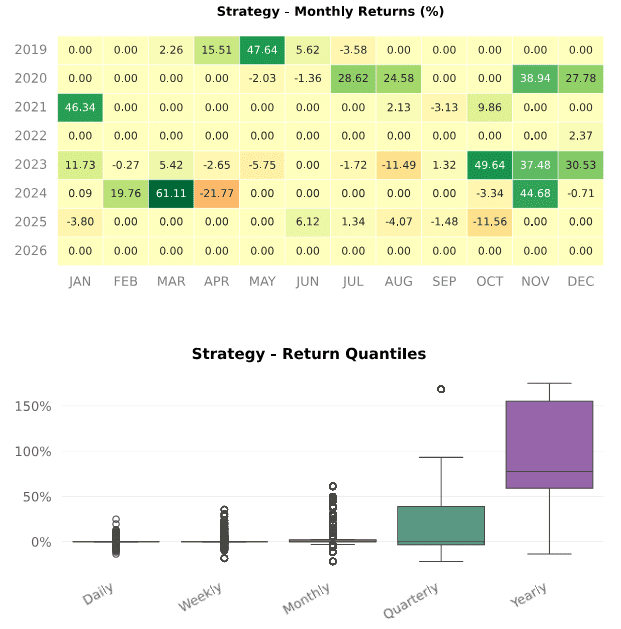
C’est un petit échantillon, et il faut le traiter comme tel. Avec 35 trades en huit ans, le résultat repose sur une poignée de positions, si bien que les statistiques ajustées du risque comportent une large incertitude.
Est-ce un signal de trading ?
Non. Il s’agit d’un backtest historique publié à titre informatif et pédagogique uniquement. Ce n’est ni un conseil financier ni une recommandation. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs.
Autres recherches KreamEdge
- Une stratégie crypto systématique 1D réaliste (en anglais)
- Backtest crypto BTC 1H (rapport 106) (en anglais)
- Pourquoi la plupart des backtests de trading sont trompeurs (méthodologie) (en anglais)
- Dimensionnement des positions : un résultat nul (en anglais)
- Gestion du risque après la chute des valeurs de l’IA : volatilité et biais (en anglais)
0 commentaire