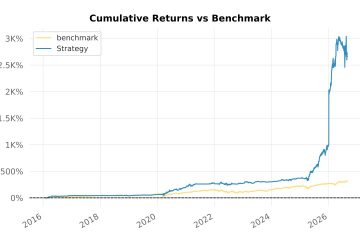
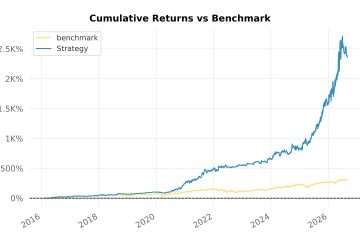
Ce backtest évalue une stratégie systématique acheteuse uniquement, en barres quotidiennes, sur un panel d’ETF éligibles au PEA et d’actions européennes (libellés en EUR). Les paramètres d’entrée et les résultats sont résumés dans les tableaux ci-dessous ; les graphiques suivent.
Il s’agit d’un backtest historique, publié à titre informatif et pédagogique uniquement : ce n’est ni un conseil financier, ni une recommandation, ni un signal de trading. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs.
Paramètres d’entrée
| Paramètre | Valeur |
|---|---|
| strategy_buy | (ichimoku4a+bband1a+cho1a)&macd0b |
| strategy_sell | ichimoku3a&macd0a |
| leverage | 1.0 |
| interest_rate_annual_pct | 7.0 |
| date_start_simulation | 2018-01-02 00:00:00+00:00 |
| date_start | 2016-12-20 00:00:00+00:00 |
| date_end | 2026-02-28 00:00:00+00:00 |
| base_currency | EUR |
| initial_cash | 100000.0 |
| position_target_w | 0.14 |
| position_target_hard_limit | 10000000.0 |
| bar_size | 1 day |
| nbar_back_for_stop | 0 |
| trailing_stop | 22.0 |
| stop_limit | False |
| nbar_freeze | 2 |
| enable_freeze_global | False |
| position_max_w | 0.21000000000000002 |
| max_entry_per_bar | 10 |
| min_value_traded | 0.0 |
| skip_zero_volume | False |
| min_price_threshold | 0.0 |
| exposure_penalty_trigger_pct | 15.0 |
| stability_penalty_trigger | 0.5 |
| no_sell_all | False |
| target_price | None |
| target_duration | 138 |
| target_trend | -6.0 |
| nb_symbol | 178 |
Synthèse des résultats
| Mesure | Valeur |
|---|---|
| equity_final | 487098.0423 |
| cagr_pct | 21.4248 |
| return | 387.0980 |
| max_drawdown_pct | 15.9371 |
| ulcer_index_pct | 1.2747 |
| net_exposure_pct | 62.8837 |
| sharpe_ratio | 1.1754 |
| sortino_ratio | 1.6193 |
| calmar_ratio | 1.3448 |
| benchmark_cagr | 5.0000 |
| trades | 104 |
| win_rate | 0.6538 |
| risk_reward_ratio | 2.7403 |
| kelly_pct | 52.7526 |
| return_mean | 13.1546 |
| return_min | -19.7408 |
| return_q0.01 | -19.5321 |
| return_q0.05 | -15.9630 |
| return_q0.2 | -6.7885 |
| return_q0.5 | 10.4177 |
| return_q0.8 | 30.9648 |
| return_q0.95 | 54.0588 |
| return_q0.99 | 74.4366 |
| return_max | 77.1932 |
| yearly_sortino | 2.4471 |
| yearly_downside_semidev | 0.1219 |


Date de coupure hors échantillon. Les règles et les paramètres de cette stratégie ont été figés le 3 juillet 2025. Toute la performance affichée après cette date constitue de véritables données hors échantillon, suivies en temps réel : elles sont postérieures au gel, si bien qu’aucun recul ni aucune sélection n’a pu influencer les règles.
Questions fréquentes (FAQ)
Que teste le Backtest 240 ?
Une stratégie systématique acheteuse uniquement, en barres quotidiennes, sur un panel de 178 ETF éligibles au PEA et actions européennes libellés en EUR, du 2 janvier 2018 au 28 février 2026, avec un capital de départ de 100 000 EUR.
Quels sont les principaux résultats ?
Un CAGR de 21,4 % et un rendement cumulé de 387,1 %, pour un drawdown maximal de 15,9 %. Le Sharpe était de 1,18, le Sortino de 1,62 et le Calmar de 1,34 sur 104 trades, pour un taux de réussite de 65,4 %.
Comment se compare-t-elle au SPX ?
Sur la fenêtre alignée du rapport QuantStats, du 21 février 2018 au 27 février 2026, la stratégie affiche un CAGR de 21,35 % contre 12,62 % pour le SPX, un drawdown maximal de 15,94 % contre 33,43 % et une volatilité annualisée de 13,95 % contre 19,52 %. La comparaison se fait avec un indice en USD alors que la stratégie est libellée en EUR, si bien que les effets de change sont inclus dans l’écart.
En quoi le Backtest 240 diffère-t-il du Backtest 241 ?
Ils partagent le même univers, les mêmes règles d’entrée et de sortie et les mêmes paramètres de risque. La différence porte sur le réglage de durée cible, 138 barres ici contre 119 dans le Backtest 241. La comparaison est utile justement parce qu’un seul paramètre change.
Est-ce une recommandation pour un compte PEA ?
Non. Il s’agit d’un backtest historique publié à titre informatif et pédagogique uniquement. Ce n’est ni un conseil financier, ni une recommandation, ni un signal de trading. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs.
0 commentaire