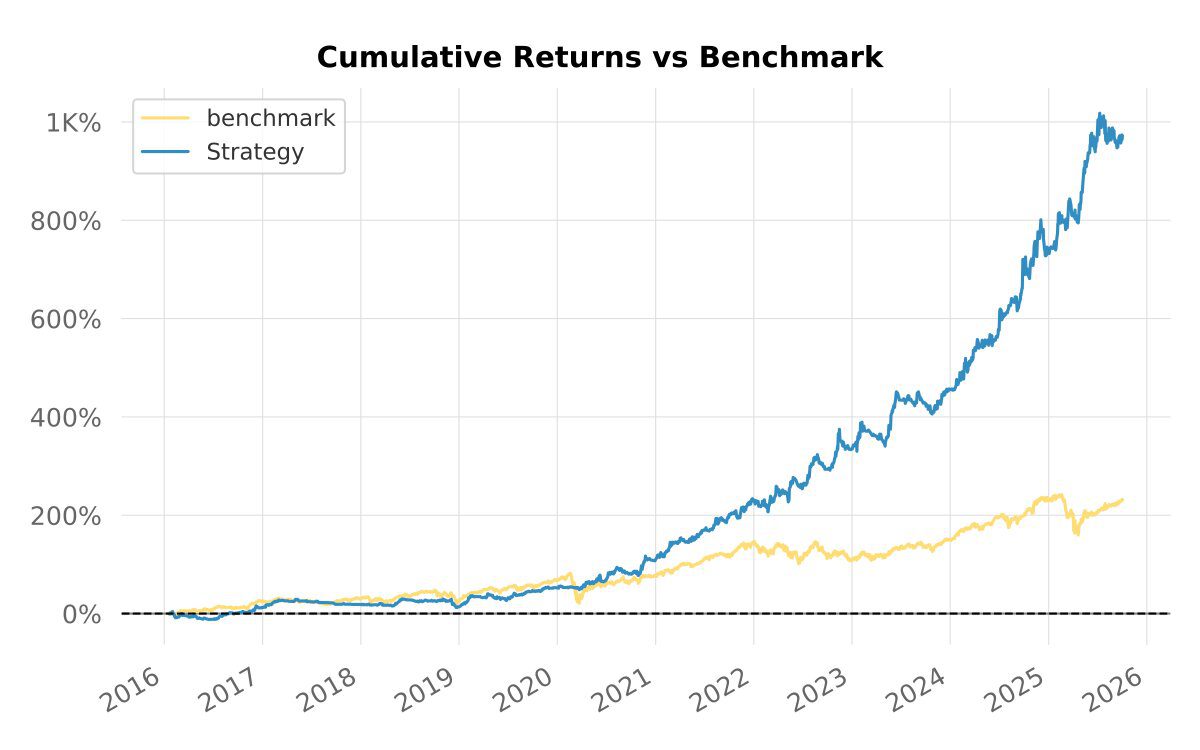
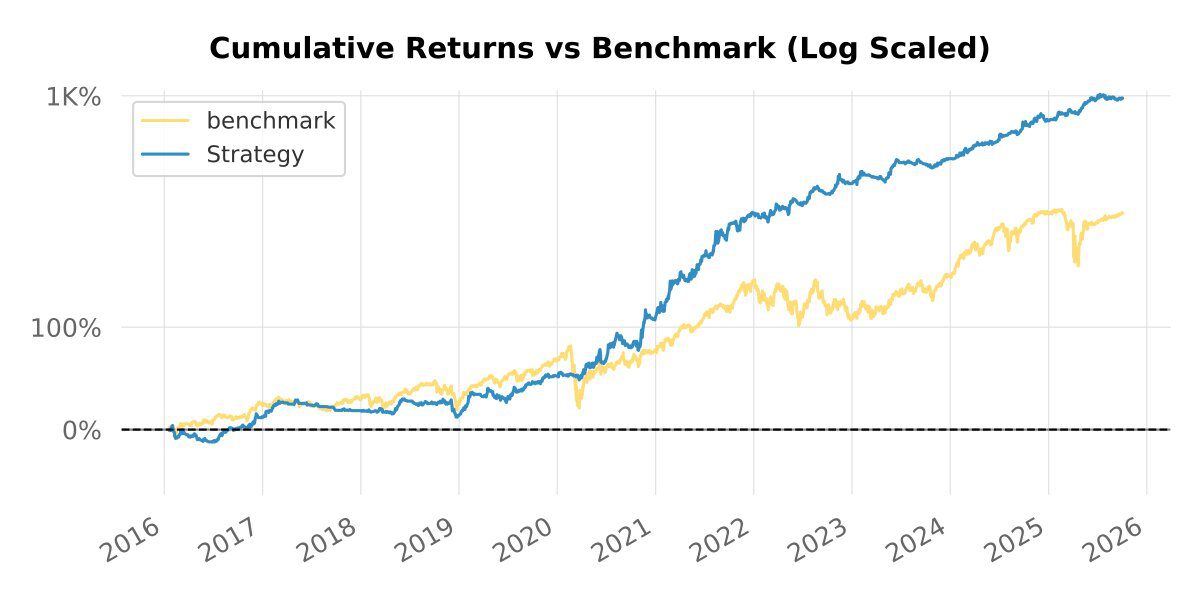
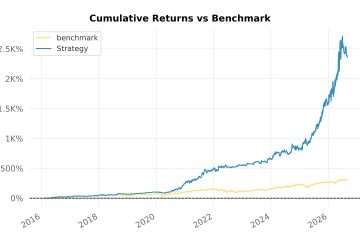
Le backtest 265 évalue une stratégie systématique acheteuse uniquement, sur barres journalières, appliquée à un univers de 956 composants des grands indices mondiaux du 20 janvier 2016 au 3 octobre 2025 (≈ 9 ans et 8 mois). Sur cette fenêtre, la stratégie capitalise à un CAGR de 27,6 % contre 13,1 % pour l’indice de référence S&P 500 dividendes réinvestis, avec un drawdown maximal de -15,55 % contre -33,43 % pour l’indice de référence.
Il s’agit d’un backtest historique, pas d’un historique de trading réel ni d’un signal de trading. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs. Ce contenu est publié à des fins uniquement informatives et pédagogiques : consultez les notes de fin et notre page communauté pour l’avertissement complet.
Chiffres clés
| Indicateur | Stratégie | Indice de référence (SPX TR) |
|---|---|---|
| Période | 2016-01-20 → 2025-10-03 | |
| CAGR | 27,64 % | 13,12 % |
| Rendement cumulé | +971 % | +231 % |
| Drawdown maximal | -15,55 % | -33,43 % |
| Plus long drawdown (jours) | 390 | 475 |
| Volatilité (annualisée) | 14,85 % | 18,82 % |
| Sharpe | 0,89 | 0,10 |
| Sortino | 1,39 | 0,13 |
| Calmar | 1,78 | 0,39 |
| Temps investi | 91 % | 97 % |
| Trades | 654 | – |
| Taux de réussite | 49,85 % | – |
| Ratio gain / risque | 2,20 | – |
| Asymétrie | +0,48 | -0,37 |
| Kurtosis | 4,09 | 16,44 |
Univers et période
L’univers est la zone des grands indices : 956 composants de grands indices mondiaux, en barres journalières, libellés en EUR. La simulation initialise les indicateurs à partir du 2014-12-19 et commence à capitaliser le 2016-01-20 avec un capital initial de 100 000 €.
La stratégie en clair
- Acheteuse uniquement : pas de vente à découvert, pas d’effet de levier.
- Entrée : combinaison de deux déclencheurs de la famille Ichimoku (en interne
ichimoku4a+ichimoku6d). - Sortie : une règle de sortie dérivée du MACD (
macdv3e) combinée à un stop suiveur de 22 %. - Dimensionnement : ciblage de volatilité au niveau du portefeuille, plafond de 20 % par position, plafond de 33 % par secteur, 10 nouvelles entrées au maximum par barre.
- Délai de carence : un gel de 2 barres après chaque sortie pour éviter les réentrées immédiates.
- Prise en compte du régime : un filtre de régime fondé sur les centiles sur 252 barres. Sur la fenêtre de test, les barres se répartissent en 77 % de tendance, 7 % de range et 16 % de marché baissier (voir notre étude complémentaire au résultat nul sur la question de savoir si ce filtre améliore réellement les résultats des backtests (en anglais)) ; la stratégie est autorisée dans les trois régimes, mais réduit la taille de ses positions hors tendance.
Courbe de capital
Rendements annuels
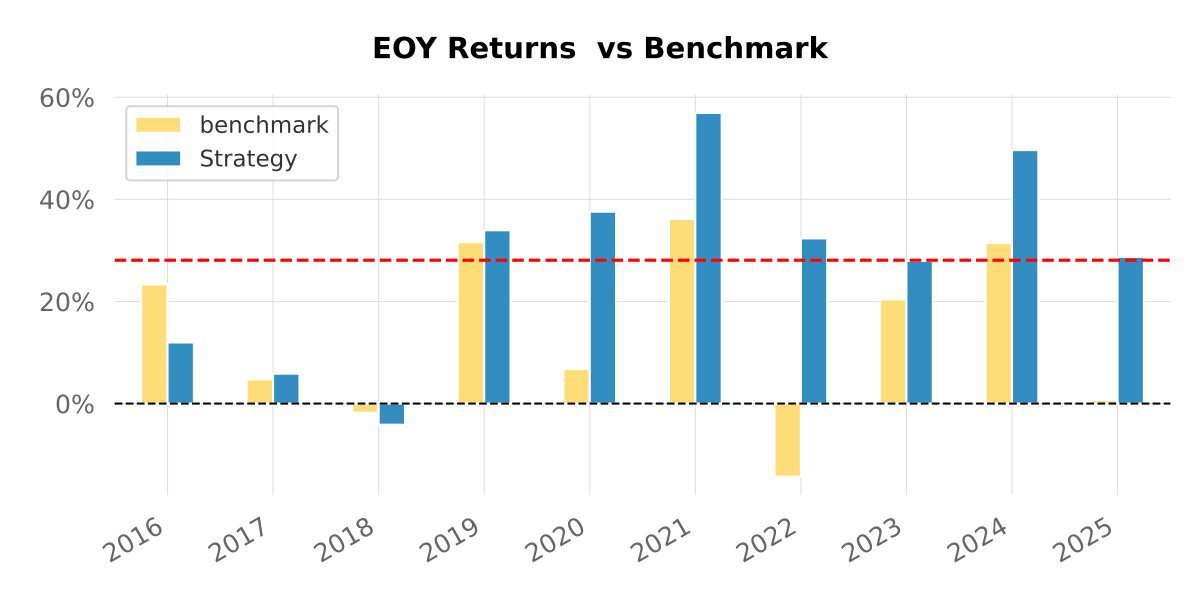
| Année | SPX | Stratégie | Multiplicateur | Gagnée |
|---|---|---|---|---|
| 2016 | 23,33 % | 11,97 % | 0,51 | – |
| 2017 | 4,76 % | 5,86 % | 1,23 | + |
| 2018 | -1,80 % | -4,15 % | 2,30 | – |
| 2019 | 31,62 % | 33,94 % | 1,07 | + |
| 2020 | 6,76 % | 37,58 % | 5,56 | + |
| 2021 | 36,18 % | 56,91 % | 1,57 | + |
| 2022 | -14,32 % | 32,35 % | -2,26 | + |
| 2023 | 20,42 % | 27,94 % | 1,37 | + |
| 2024 | 31,43 % | 49,64 % | 1,58 | + |
| 2025 | 0,69 % | 28,73 % | 41,42 | + |
Analyse des drawdowns
Le drawdown le plus profond atteint -15,55 %, subi au début de la période (de février à octobre 2016). Après 2018, aucun drawdown ne dépasse -14 %, et le plus fort drawdown de 2020, lié au COVID, a été de -8,6 %, contre -33 % pour le SPX sur la même fenêtre.
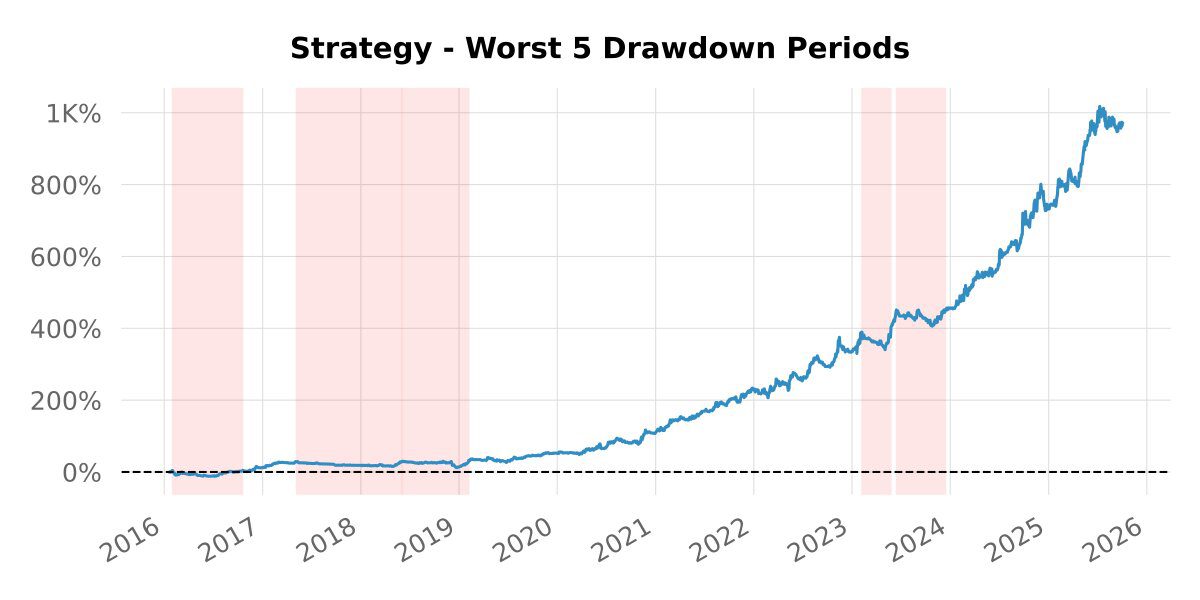
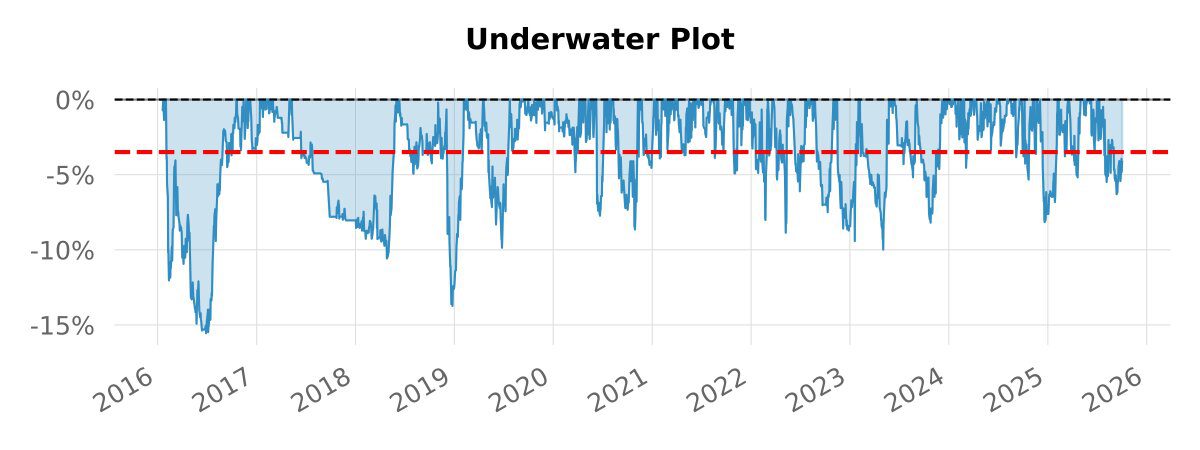
| Début | Récupération | Drawdown | Jours |
|---|---|---|---|
| 2016-02-02 | 2016-10-17 | -15,55 % | 259 |
| 2018-06-05 | 2019-02-05 | -13,73 % | 246 |
| 2017-05-08 | 2018-06-01 | -10,58 % | 390 |
| 2023-02-08 | 2023-05-24 | -9,99 % | 106 |
| 2019-04-22 | 2019-07-24 | -9,86 % | 94 |
| 2022-11-16 | 2023-02-01 | -9,42 % | 78 |
| 2022-03-28 | 2022-05-16 | -8,86 % | 50 |
| 2020-08-11 | 2020-11-06 | -8,64 % | 88 |
| 2023-06-16 | 2023-12-13 | -8,19 % | 181 |
| 2024-12-04 | 2025-02-05 | -8,15 % | 64 |
Indicateurs glissants
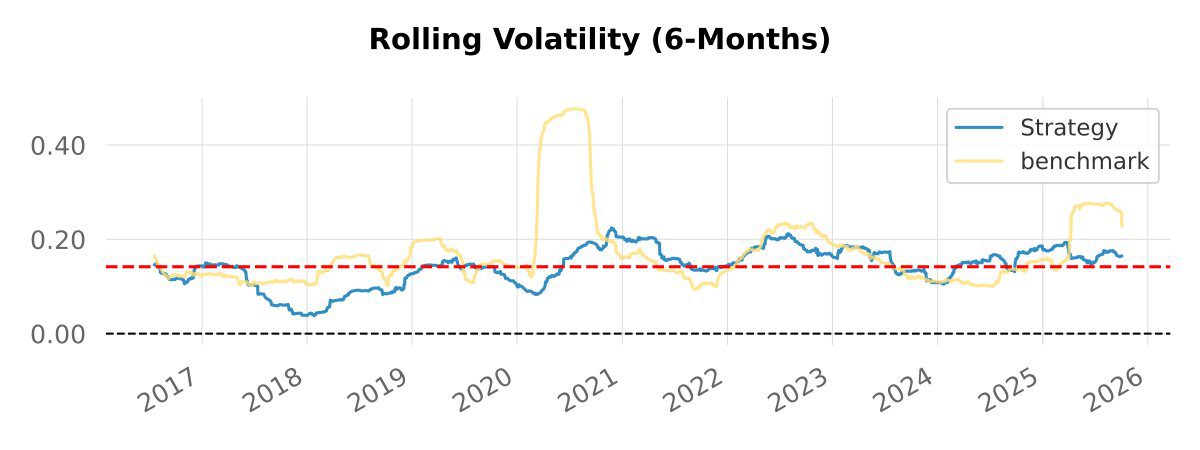
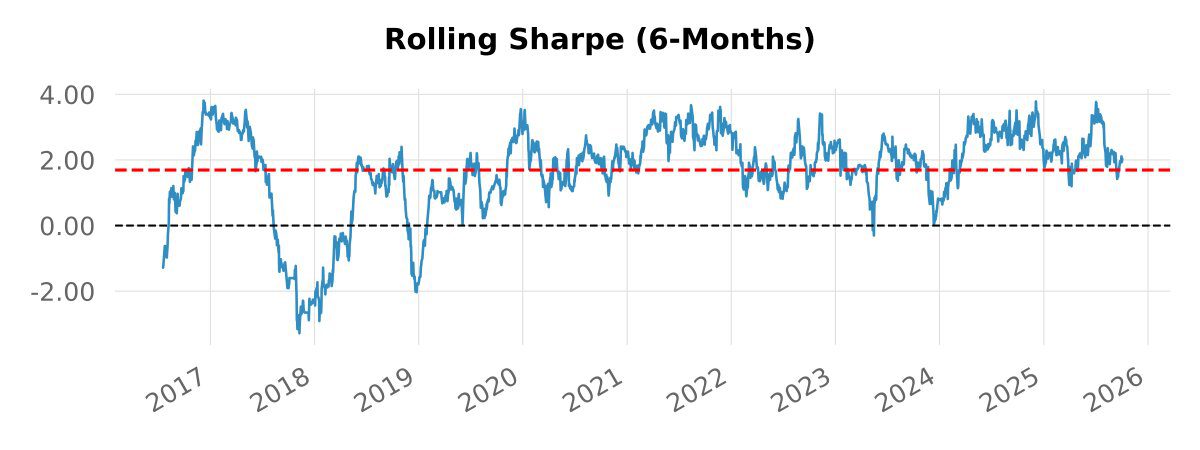
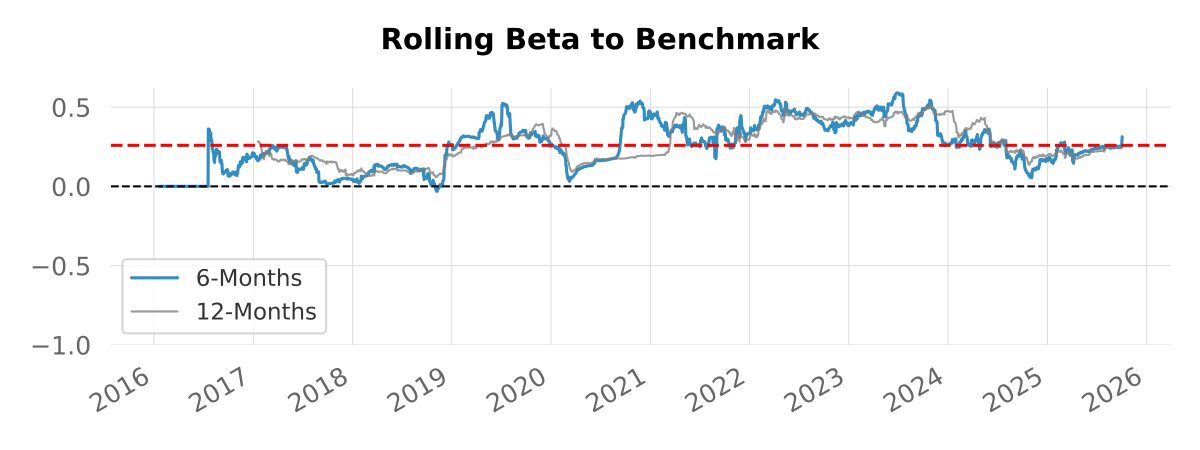
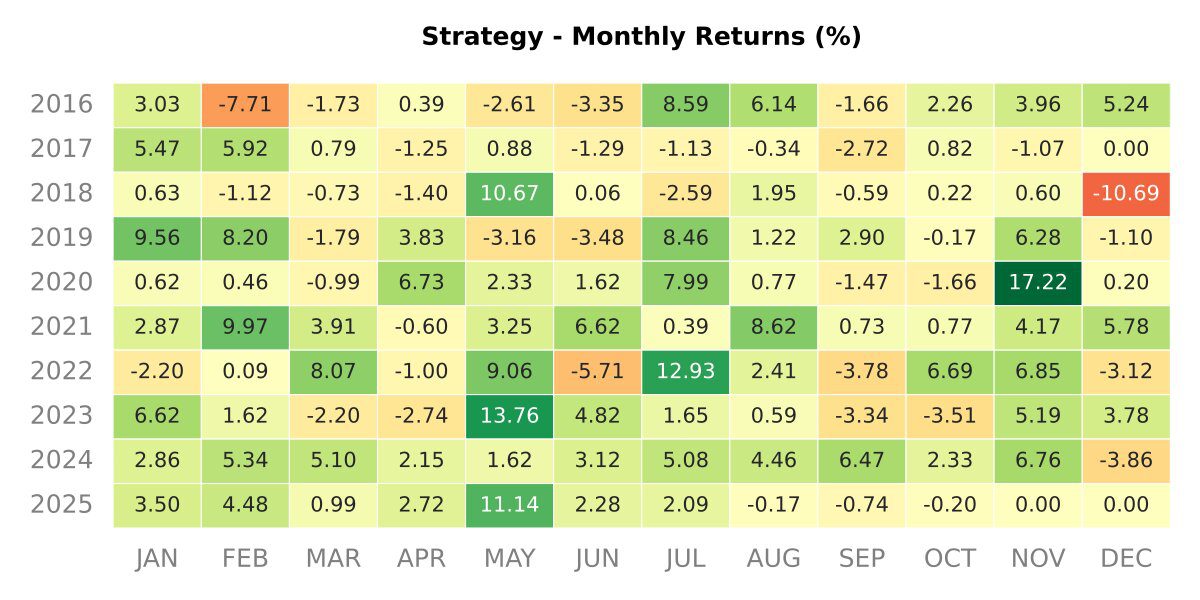
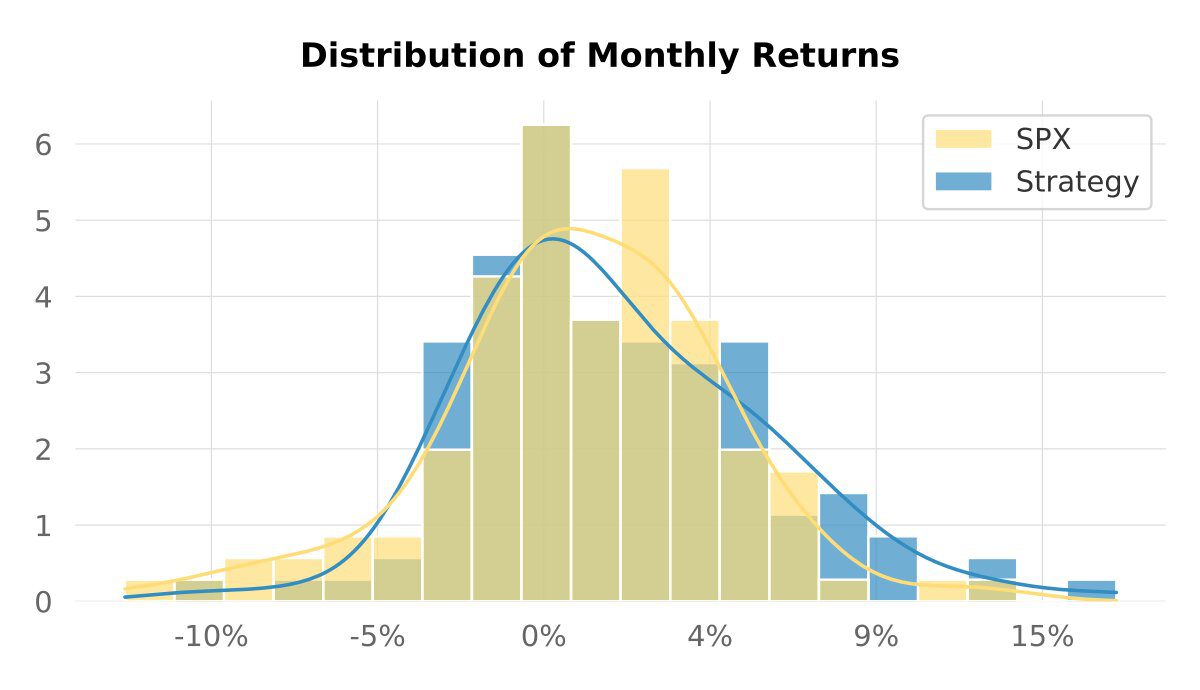
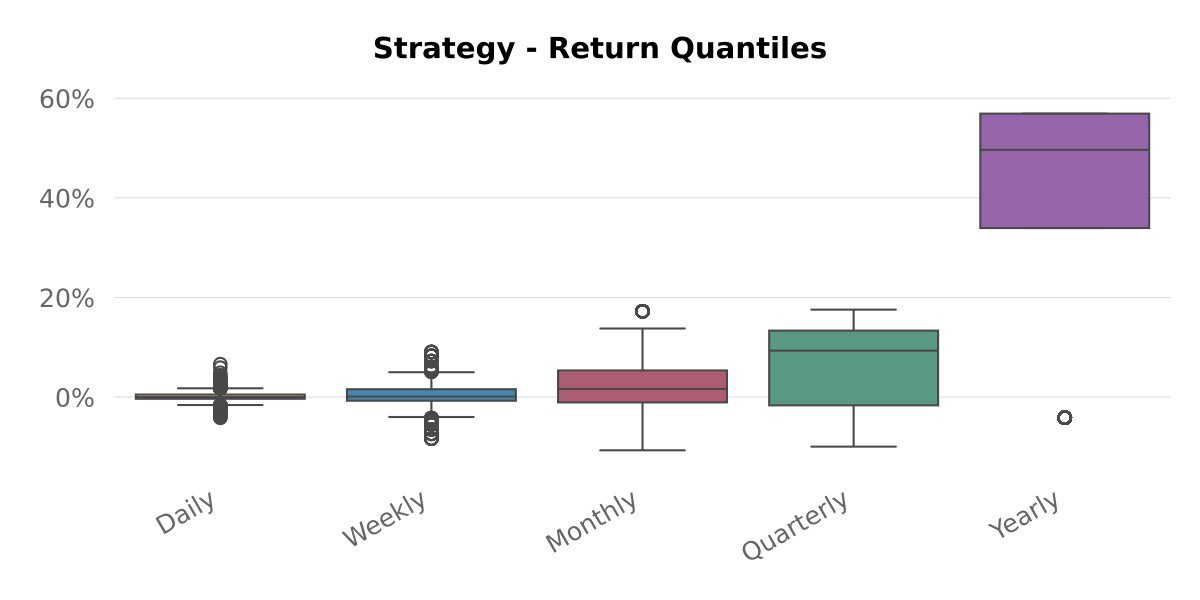
Distribution des rendements
Réserves et guide de lecture
- Il s’agit d’un backtest, pas d’un historique de trading réel. Les trades sont simulés sur des barres journalières historiques ; une exécution réelle subirait du slippage supplémentaire, des exécutions partielles et des frictions propres à chaque place de cotation.
- Biais de survie. L’univers est construit à partir des composants actuels et historiques des grands indices ; même si nous veillons à inclure les titres retirés de la cote, un biais de survie résiduel ne peut pas être exclu.
- Taux sans risque. Le rapport QuantStats utilise un taux sans risque annuel de 13,1 % (hérité d’une hypothèse de travail à taux élevés), ce qui réduit mécaniquement le Sharpe affiché. Un calcul interne avec un taux sans risque nul donne un Sharpe de 0,98 et un Sortino de 1,10 sur la même fenêtre.
- Coûts. Les coûts de transaction sont modélisés au niveau de la barre ; la stratégie effectue en moyenne ~65 trades par an.
- Out-of-sample. La sélection des paramètres a utilisé la première partie de la fenêtre ; les résultats à partir de 2020 donnent une lecture plus honnête du comportement out-of-sample.
Discuter de ce backtest
Nous partageons nos recherches de backtest, nos notes de méthodologie et nos discussions sur nos canaux communautaires gratuits : Telegram, Discord, X. Tous les détails et l’avertissement bilingue se trouvent sur la page communauté.
KreamEdge publie des backtests de stratégies systématiques et des analyses de marché à des fins uniquement informatives et pédagogiques : ce n’est pas un conseil en investissement personnalisé. Nous ne traderions pas telle quelle la configuration présentée ici : c’est de la recherche. Les performances passées ne préjugent pas des résultats futurs.
Questions fréquentes (FAQ)
Quel univers le backtest 265 utilise-t-il ?
956 composants de grands indices mondiaux en barres journalières, libellés en EUR, du 20 janvier 2016 au 3 octobre 2025. Les indicateurs sont initialisés à partir du 19 décembre 2014 et la capitalisation démarre à 100 000 EUR.
Comment s’est-il comporté face à l’indice de référence ?
Un CAGR de 27,64 % contre 13,12 % pour l’indice SPX dividendes réinvestis, avec un drawdown maximal de 15,55 % contre 33,43 % pour l’indice de référence. La volatilité annualisée a été de 14,85 % contre 18,82 %.
Pourquoi le Sharpe affiché est-il faible au regard du rendement ?
Le rapport fixe le taux sans risque à 13,1 %, ce qui comprime mécaniquement le Sharpe à 0,89. Un calcul interne avec un taux sans risque nul donne 0,98 sur la même fenêtre. Le Sharpe n’est comparable d’un rapport à l’autre que lorsque l’hypothèse de taux sans risque est indiquée.
Quelles sont les règles d’entrée et de sortie ?
Acheteuse uniquement, sans vente à découvert ni effet de levier. L’entrée combine deux déclencheurs de la famille Ichimoku. La sortie associe une règle dérivée du MACD à un stop suiveur de 22 %. Le dimensionnement cible la volatilité au niveau du portefeuille, avec un plafond de 20 % par position et de 33 % par secteur, jusqu’à 10 nouvelles entrées par barre, et un gel de 2 barres après chaque sortie.
La stratégie utilise-t-elle un filtre de régime de marché ?
Oui, un filtre de régime fondé sur les centiles sur 252 barres. Sur la fenêtre de test, les barres se répartissent en 77 % de tendance, 7 % de range et 16 % de marché baissier. La stratégie est autorisée dans les trois états, mais réduit la taille de ses positions hors tendance. Une étude ultérieure de KreamEdge a vérifié si ce filtre améliore réellement les résultats et a abouti à un résultat nul.
S’agit-il d’un historique de trading réel ?
Non. Il s’agit d’un backtest historique, pas d’un historique de trading réel ni d’un signal de trading. Il est publié à des fins uniquement informatives et pédagogiques, et les performances passées ne préjugent pas des résultats futurs.
Autres recherches KreamEdge
- Stratégie systématique 1D sur les indices mondiaux + KOSPI 50 (backtest 308) (en anglais)
- Stratégie systématique 1D sur les indices mondiaux (backtest 92) (en anglais)
- Stratégie systématique 1D sur les actions américaines (backtest 317) (en anglais)
- Pourquoi la plupart des backtests de trading sont trompeurs (méthodologie) (en anglais)
0 commentaire