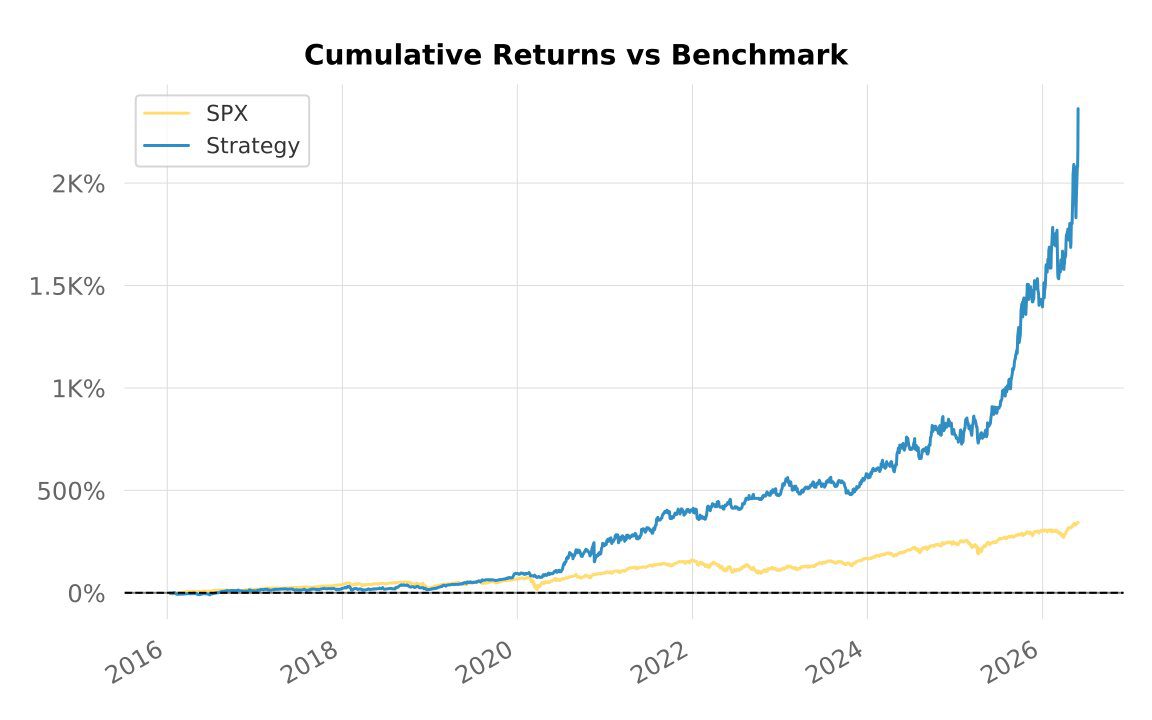
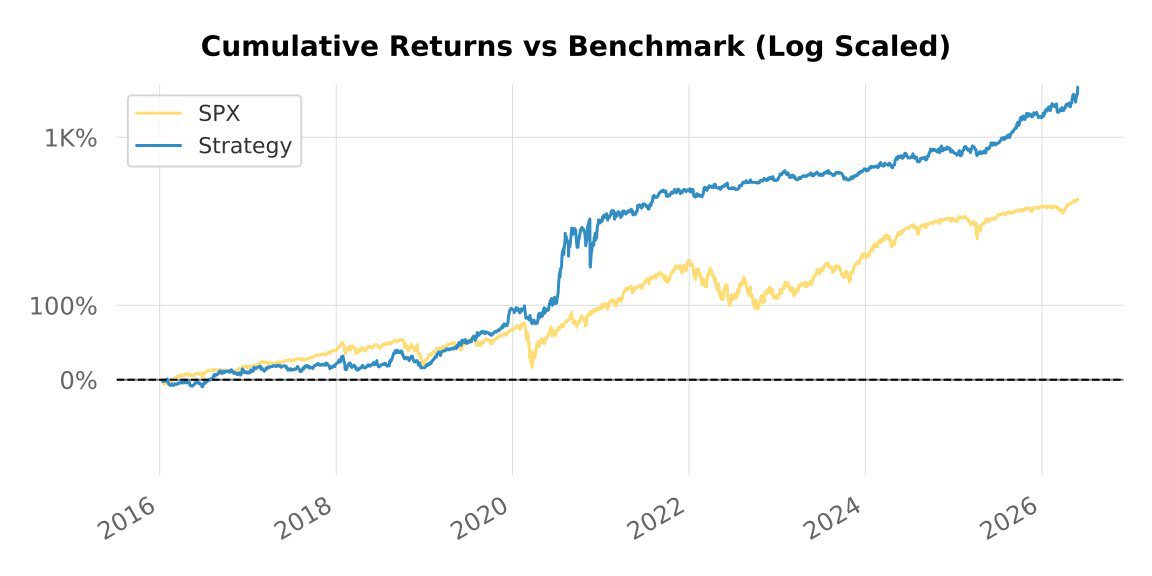
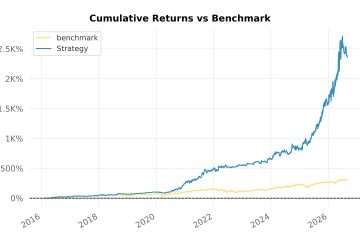
Le backtest 332 réunit deux stratégies systématiques 1D déjà publiées, le portefeuille d’actions américaines du backtest 317 (en anglais) et le portefeuille des grands indices mondiaux (KOSPI 50 compris) du backtest 308 (en anglais), en un seul portefeuille qui applique les deux jeux de règles sur un compte de liquidités commun. Sur la fenêtre commune du 13 janvier 2016 au 29 mai 2026, avec le S&P 500 (SPX) pour indice de référence, le portefeuille combiné affiche un CAGR de 34,84 % contre 14,94 % pour l’indice, avec un drawdown maximal de −27,13 % contre −33,92 % pour le SPX. En ajustant du risque, il affiche un Sharpe de 1,48 et un Sortino de 2,10 (taux sans risque fixé à 0 % dans ce rapport). Le compromis principal est tout l’objet de l’exercice : mettre en commun les deux portefeuilles a porté le rendement et le Sharpe au-dessus de chacune des deux poches prise isolément, mais le drawdown maximal est plus profond que celui de chacune d’elles seule.
Ceci est un backtest, publié à des fins d’information et de pédagogie uniquement. Ce n’est pas un conseil financier, ni une recommandation d’achat ou de vente d’un actif, ni une offre de produit géré. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances simulées passées ne préjugent pas des résultats futurs.
Chiffres clés
| Indicateur | Stratégie combinée | Référence SPX |
|---|---|---|
| CAGR | 34,84 % | 14,94 % |
| Rendement cumulé | 2 363,35 % | 344,92 % |
| Drawdown maximal | −27,13 % | −33,92 % |
| Drawdown le plus long (jours) | 206 | 704 |
| Volatilité (annualisée) | 21,94 % | 17,82 % |
| Sharpe (RF 0 %) | 1,48 | 0,87 |
| Sortino | 2,10 | 1,23 |
| Calmar | 1,28 | 0,44 |
| Temps investi | 99,0 % | 100,0 % |
| Bêta au SPX | 0,37 | – |
| Corrélation au SPX | 30,33 % | – |
| Asymétrie (skew) | −2,49 | −0,39 |
| Kurtosis | 52,4 | 15,79 |
| Transactions (simulation de portefeuille) | 2 810 | – |
| Taux de réussite | 47,3 % | – |
| Ratio gain/perte (gain moyen / perte moyenne) | 1,20 | – |
| Exposition brute moyenne | ~77 % | – |
Comment les deux backtests sont combinés
Les deux stratégies parentes sont des portefeuilles systématiques quotidiens, long uniquement, sans vente à découvert et sans levier, et elles partagent le même socle de contrôle du risque : ciblage de volatilité au niveau du portefeuille, plafond de 20 % par position, plafond de 33 % par secteur, au plus 10 nouvelles entrées par barre, un gel de 2 barres après chaque sortie et un filtre de régime par centile sur 252 barres (≈78 % tendance / 8 % range / 15 % baissier sur cette fenêtre ; notez que cette répartition dépend du centile de l’indice de référence et du VIX, elle est donc identique dans tous nos rapports sur cette période et ne dépend pas de l’univers). Ce qui change, c’est l’univers et la famille de règles d’entrée et de sortie :
- Poche A, backtest 317 (actions américaines) : une entrée par variante du MACD, une sortie par moyenne mobile complétée d’un filtre sur le VIX, stop suiveur à 14 % ; 4 176 valeurs cotées aux États-Unis. Seule : CAGR 30,41 %, MaxDD −17,70 %.
- Poche B, backtest 308 (indices mondiaux + KOSPI 50) : une entrée par variante du MACD, une sortie par Ichimoku et Parabolic SAR, stop suiveur à 28 % ; 1 006 composants d’indices mondiaux. Seule : CAGR 32,72 %, MaxDD −14,36 %.
«Combiné» signifie ici un agrégat à liquidités partagées : les deux jeux de règles puisent leurs entrées dans un seul compte de liquidités au lieu de deux portefeuilles séparés. C’est cette réserve commune qui fait monter l’exposition brute moyenne à environ 77 % (contre ≈50 % pour la poche indices mondiaux seule), et c’est pour cela que le comportement en drawdown du mélange n’est pas une simple moyenne 50/50 des deux courbes de capital. Les deux portefeuilles peuvent se concentrer sur le même risque au même moment.
Univers et période
- Univers combiné : ~5 182 valeurs, soit 4 176 actions cotées aux États-Unis et 1 006 composants d’indices mondiaux (KOSPI 50 compris), libellés en USD, barres quotidiennes.
- Fenêtre de reporting commune : du 13 janvier 2016 au 29 mai 2026 (~10,4 ans), chaque poche démarrant son préchauffage sur des données antérieures.
- Indice de référence : indice de prix S&P 500 (SPX), en USD.
La stratégie en clair
- Sens : long uniquement, sans vente à découvert, sans levier, sur les deux poches.
- Entrées : un déclencheur par variante du MACD sur chaque poche, actions américaines comme indices mondiaux.
- Sorties : la poche A utilise une règle de moyenne mobile complétée d’un filtre sur le VIX avec un stop suiveur à 14 % ; la poche B utilise des règles Ichimoku et Parabolic SAR avec un stop suiveur à 28 %.
- Dimensionnement : ciblage de volatilité au niveau du portefeuille, plafond de 20 % par position, plafond de 33 % par secteur, au plus 10 nouvelles entrées par barre, le tout partagé par le portefeuille combiné.
- Délai de carence : un gel de 2 barres après chaque sortie pour éviter les réentrées immédiates.
- Prise en compte du régime : un filtre par centile sur 252 barres qui autorise les transactions dans tous les régimes mais réduit la taille des positions hors tendance.
Courbe de capital
Rendements annuels
| Année | SPX | Stratégie combinée | Bat le SPX |
|---|---|---|---|
| 2016 | 16,60 % | 8,80 % | – |
| 2017 | 18,88 % | 10,81 % | – |
| 2018 | −10,25 % | −3,70 % | + |
| 2019 | 34,02 % | 67,73 % | + |
| 2020 | 19,05 % | 73,07 % | + |
| 2021 | 30,19 % | 48,42 % | + |
| 2022 | −17,86 % | 15,78 % | + |
| 2023 | 26,77 % | 17,08 % | – |
| 2024 | 26,56 % | 28,20 % | + |
| 2025 | 17,45 % | 72,04 % | + |
| 2026* | 11,25 % | 64,71 % | + |
Analyse des drawdowns
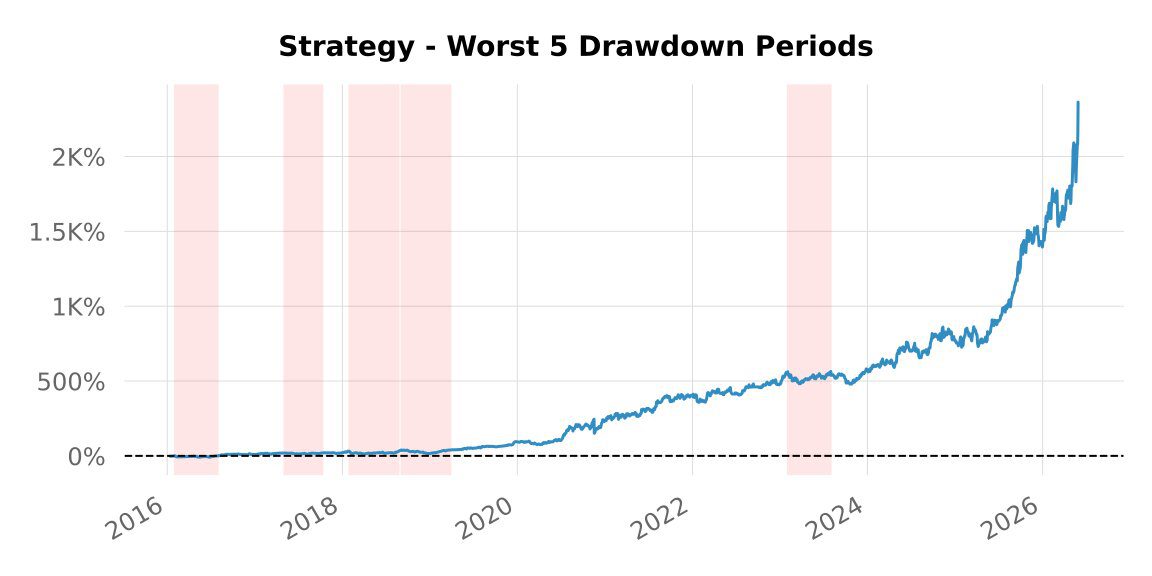
C’est la section à lire avec le plus d’attention. Le drawdown maximal de −27,13 % du portefeuille combiné est plus profond que celui de chacune des poches seule (317 : −17,70 %, 308 : −14,36 %), et il tient presque entièrement à un seul événement : une pire journée à −26,42 % les 17 et 18 novembre 2020, quand les deux portefeuilles long uniquement ont réduit leur risque dans la même rotation du momentum vers la value. Avec la réserve de liquidités commune, les deux poches étaient exposées ensemble, si bien que la diversification entre les deux univers n’a pas amorti ce choc. En contrepartie, la reprise a été rapide (51 jours pour revenir au plus-haut historique), et le graphique underwater ci-dessous la montre comme un pic isolé et brutal au milieu de drawdowns par ailleurs peu profonds. Aucun des 10 pires drawdowns n’est encore ouvert à la fin de la fenêtre.
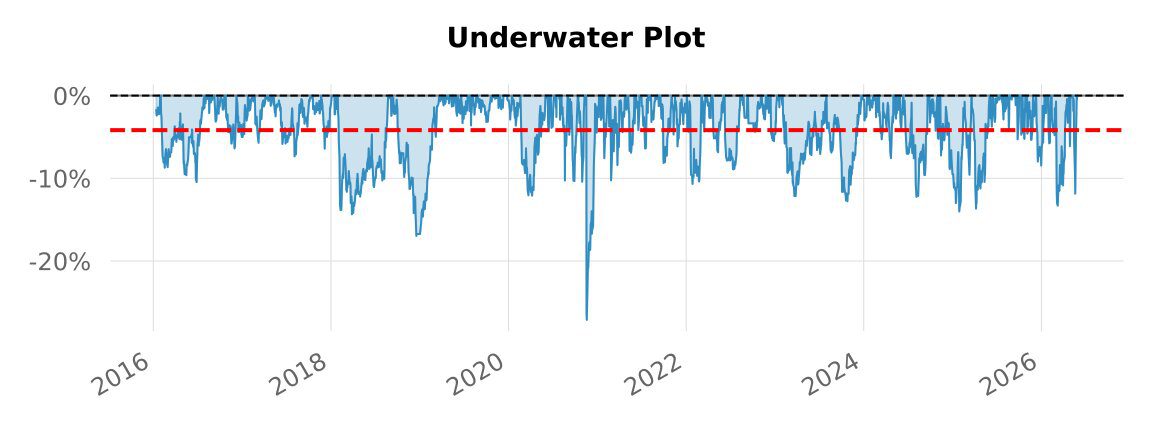
| Début | Reprise | Drawdown | Jours |
|---|---|---|---|
| 2020-11-17 | 2021-01-06 | −27,13 % | 51 |
| 2018-09-05 | 2019-03-28 | −16,97 % | 205 |
| 2018-01-30 | 2018-08-23 | −14,36 % | 206 |
| 2024-11-12 | 2025-03-18 | −14,02 % | 127 |
| 2025-03-21 | 2025-05-30 | −13,67 % | 71 |
| 2026-02-13 | 2026-04-23 | −13,31 % | 70 |
| 2023-08-02 | 2023-12-22 | −12,79 % | 143 |
| 2024-06-13 | 2024-09-20 | −12,24 % | 100 |
| 2023-02-03 | 2023-07-31 | −12,16 % | 179 |
| 2020-02-20 | 2020-05-29 | −12,10 % | 100 |
Indicateurs glissants
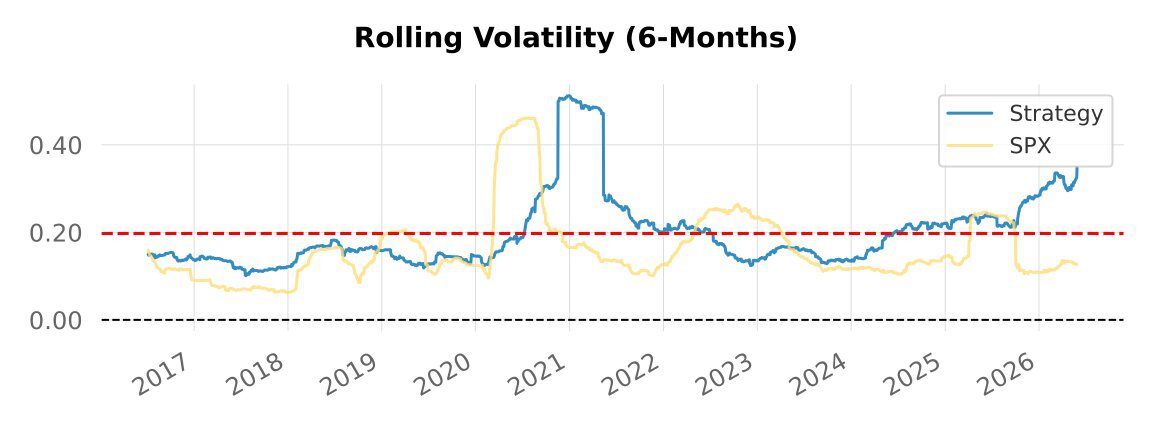
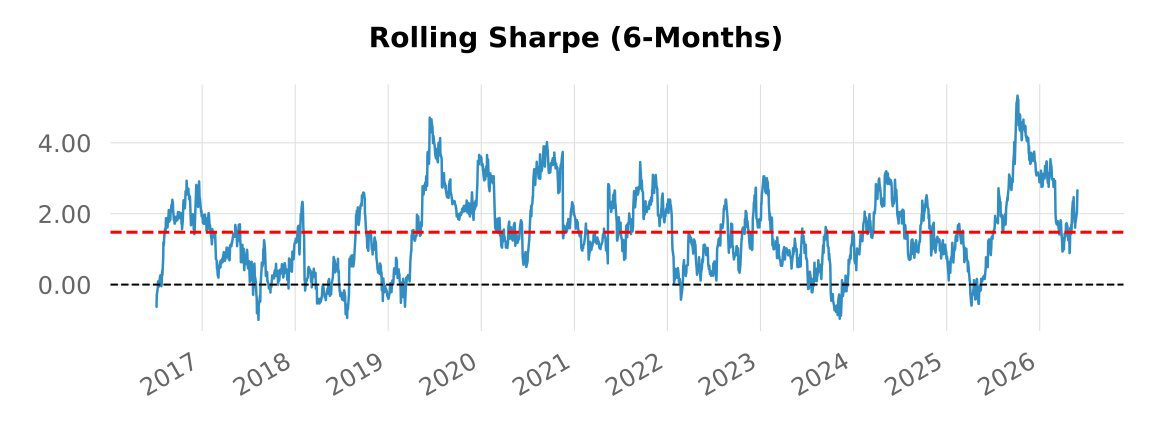
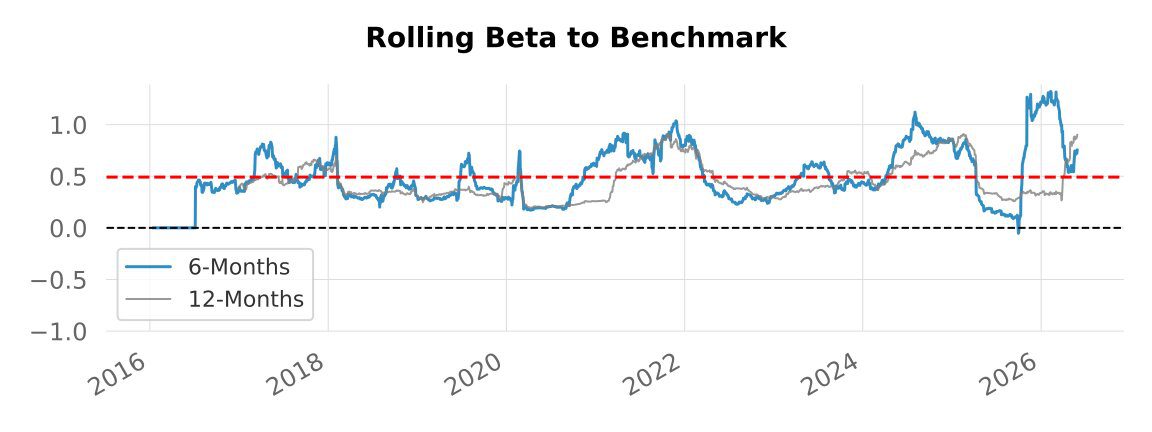
Distribution des rendements
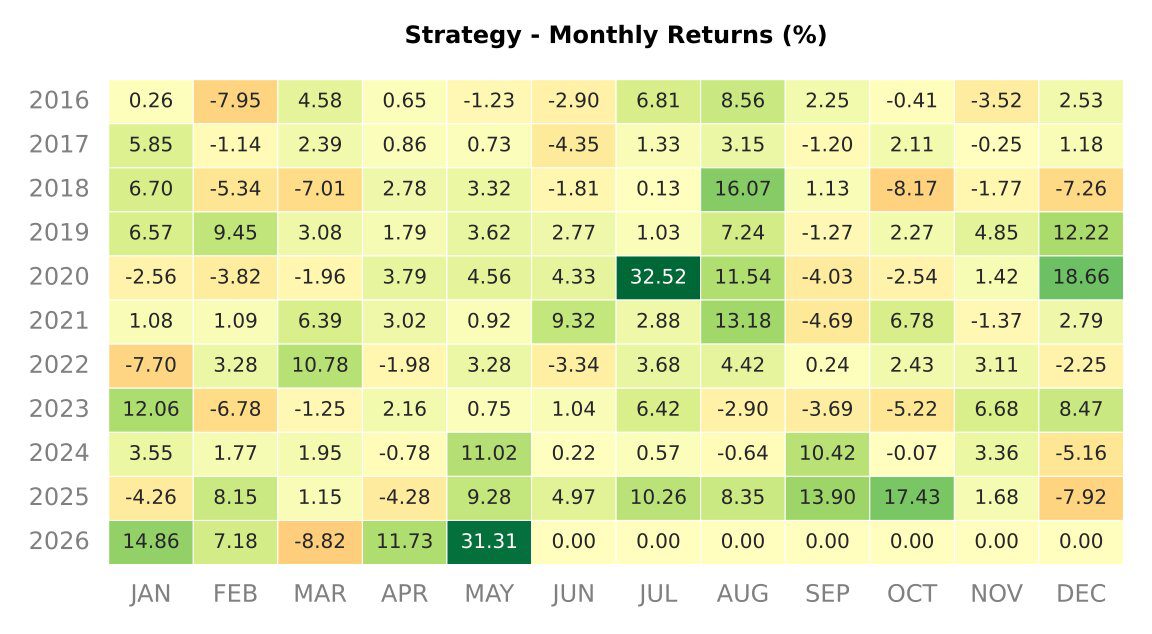
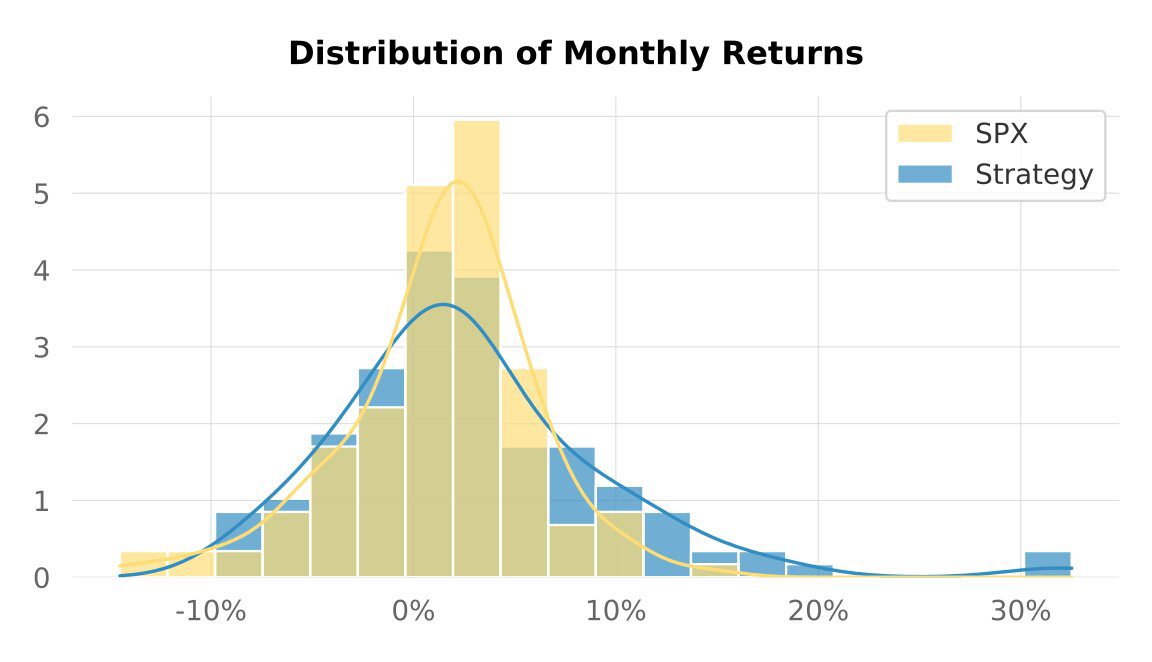
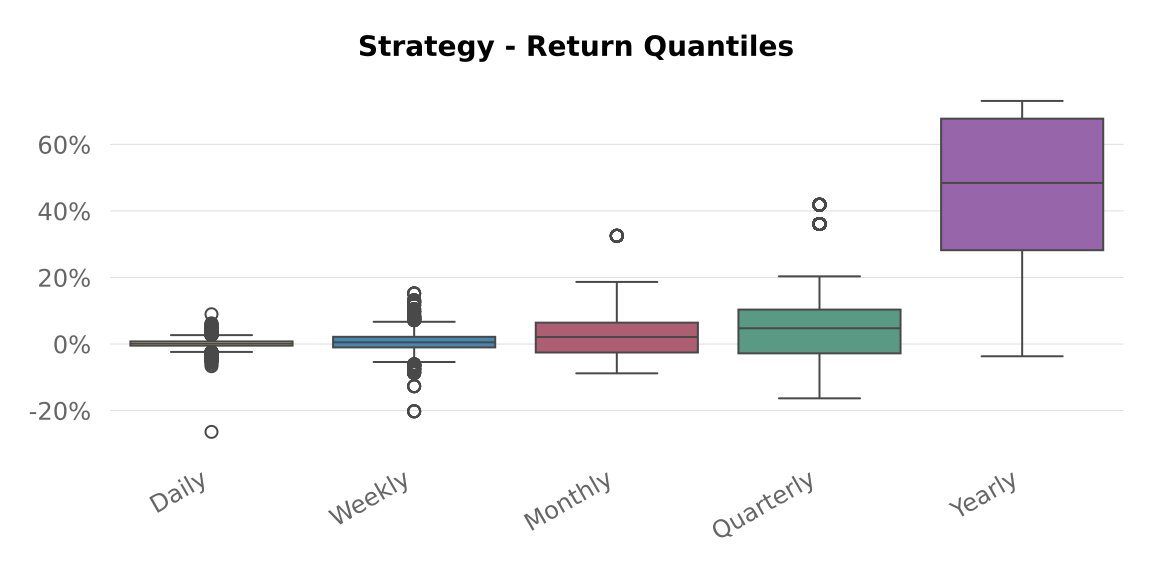
Un résultat mérite d’être signalé : le portefeuille combiné présente une asymétrie négative (−2,49) et des queues épaisses (kurtosis 52,4), soit la forme de queue opposée à celle de la poche actions américaines seule (317), dont l’asymétrie était positive (+3,33). Mettre les deux portefeuilles sur un seul compte de liquidités a introduit une queue gauche marquée, due à la séance de novembre 2020. Lisez la carte thermique mensuelle et les graphiques de distribution en gardant cela à l’esprit : le mois moyen paraît bon, mais la pire journée se situe très loin dans la queue gauche.
Mises en garde et guide de lecture
- Un backtest, pas un historique réel. Les frais et le slippage ne sont modélisés qu’au niveau de la barre. Des exécutions réelles sur un univers d’environ 5 000 valeurs, petites capitalisations peu liquides et titres cotés hors des États-Unis compris, dégraderaient ces rendements.
- La combinaison n’a pas réduit le drawdown. Deux portefeuilles actions long uniquement, exposés au bêta et partageant une réserve de liquidités, ont augmenté l’exposition brute (~77 %) et ont subi leur drawdown ensemble en novembre 2020. Le Calmar (1,28) est inférieur à celui des deux poches seules (1,72 et 2,28). Le mélange achète un Sharpe plus élevé au prix d’une queue plus profonde.
- Queue gauche marquée. Asymétrie −2,49, kurtosis 52,4, pire journée −26,42 %. Le drawdown maximal de −27,13 % tient pour l’essentiel à une seule séance. Les mesures de risque sensibles à la distribution comptent ici davantage que le CAGR, d’apparence régulière.
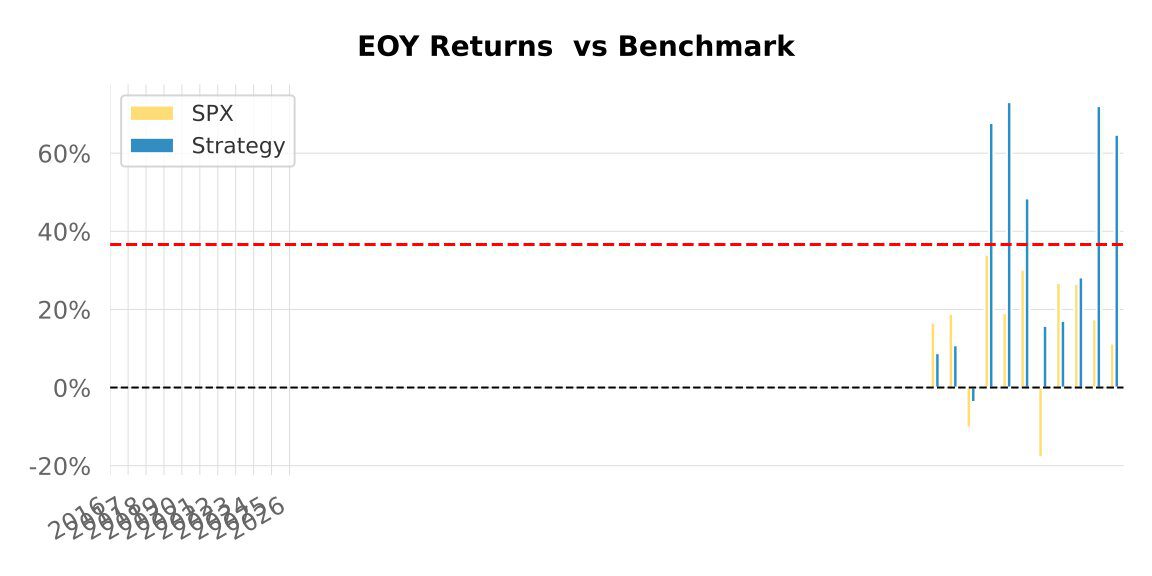
- Une courbe tirée par le récent. La courbe de capital est presque verticale en 2025 et 2026 (2025 +72 %, 2026 à date +65 %). Une grande part de la surperformance cumulée se concentre sur les ~18 derniers mois ; considérez le CAGR affiché comme dépendant du régime, pas comme une espérance en régime permanent.
- Taux sans risque différents selon les rapports. Ce rapport combiné utilise RF = 0 % ; les deux rapports parents utilisaient RF ≈ 13,6 à 13,9 %. Ne comparez Sharpe, Sortino et Calmar que sur la base d’un RF nul (combiné 1,48 contre ≈ 0,81 et 0,96 à RF nul pour les parents).
- Découpage de la fenêtre. Le CAGR QuantStats sur la fenêtre commune (34,84 %) diffère légèrement du CAGR brut du portefeuille calculé par le moteur (~36 %) à cause du retrait de la période de préchauffage. Les chiffres de cette page utilisent partout la fenêtre commune de QuantStats.
- Frictions liées à l’univers. Un biais de survie résiduel est possible dans les deux univers ; le KOSPI 50 et les autres valeurs hors États-Unis ajoutent des frictions de change et de place de cotation qui ne sont pas entièrement modélisées.
- La répartition des régimes ne dépend pas de l’univers. La répartition ≈78 % tendance / 8 % range / 15 % baissier dépend du centile de l’indice de référence et du VIX, et elle est identique dans tous nos rapports sur cette fenêtre.
- Les paramètres ont été réglés sur une fenêtre ancienne. Pour chaque poche, la période qui commence en 2020 donne la lecture hors échantillon la plus honnête. Date butoir : les règles et les paramètres de la stratégie ont été figés le 3 juillet 2025, donc toute la performance postérieure à cette date est de véritables données hors échantillon, suivies en continu : elles étaient inconnues au moment de la sélection, sans biais rétrospectif possible.
Discuter de ce backtest
Nous publions des recherches de backtest et des commentaires de stratégie, et la discussion a lieu dans nos canaux communautaires gratuits : Telegram, Discord et X/Twitter. Si vous voulez creuser la façon dont deux portefeuilles systématiques se comportent lorsqu’ils partagent une réserve de liquidités, ou contester la lecture du drawdown ci-dessus, c’est là qu’il faut le faire. Consultez la page communauté pour les canaux et l’avertissement complet.
Rappel : tout ce qui précède est une simulation historique partagée à des fins d’information et de pédagogie uniquement. Ce n’est pas un conseil financier, ni une recommandation, ni une sollicitation à investir. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances simulées passées ne préjugent pas des résultats futurs, et l’écart entre un backtest et le trading réel est exactement ce que ce site existe pour garder honnête.
Questions fréquentes (FAQ)
Que combine le backtest 332 ?
Deux portefeuilles systématiques 1D déjà publiés séparément : le portefeuille d’actions américaines du backtest 317 et le portefeuille des grands indices mondiaux, KOSPI 50 compris, du backtest 308. Les deux jeux de règles fonctionnent sur un seul compte de liquidités commun.
Mettre les deux portefeuilles en commun a-t-il aidé ?
En partie. Le mélange a produit un CAGR de 34,84 % contre 14,94 % pour le SPX, avec un Sharpe de 1,48 et un Sortino de 2,10 à un taux sans risque de 0 %. Le rendement comme le Sharpe ressortent au-dessus de chacune des deux poches prise seule.
Quel est le coût de la combinaison ?
Un drawdown plus profond. Le drawdown maximal du portefeuille combiné est de 27,13 %, pire que celui de chacune des poches seule, contre 33,92 % pour le SPX. Ce compromis est l’objet même de l’exercice, et il n’est pas gratuit.
Pourquoi le drawdown s’aggrave-t-il quand le Sharpe s’améliore ?
Le mécanisme probable est que le partage d’un seul compte de liquidités permet aux deux portefeuilles d’être investis en même temps. L’exposition brute moyenne monte à environ 77 % et le temps investi à 99 %, si bien que les mauvaises périodes des deux poches peuvent se superposer sur le même capital au lieu de se compenser grâce à des liquidités inemployées.
Quelle est la corrélation du portefeuille combiné avec l’indice ?
Le bêta au SPX est de 0,37 et la corrélation de 30,33 %, avec une volatilité annualisée de 21,94 % contre 17,82 % pour l’indice de référence.
S’agit-il d’une offre de produit géré ?
Non. C’est un backtest publié à des fins d’information et de pédagogie uniquement. Ce n’est pas un conseil financier, ni une recommandation d’achat ou de vente d’un actif, ni une offre de produit géré. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances simulées passées ne préjugent pas des résultats futurs.
Recherches KreamEdge associées
- Stratégie systématique 1D sur les actions américaines (backtest 317) (en anglais)
- Stratégie systématique 1D sur les indices mondiaux + KOSPI 50 (backtest 308) (en anglais)
- Stratégie systématique 1D sur les indices mondiaux (backtest 92) (en anglais)
- Pourquoi la plupart des backtests de trading sont trompeurs (méthodologie) (en anglais)
- La gestion du risque après la déroute de l’IA : volatilité et biais (en anglais)
- Filtre de régime de marché : un résultat nul (en anglais)
- Stratégie systématique 1D sur les grands indices mondiaux (backtest 333) (en anglais)
0 commentaire