backtest
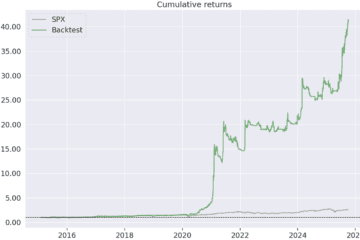
Backtest 92 : stratégie systématique 1D sur les indices mondiaux (CAGR 40 %, MaxDD 29 %)
Backtest de la stratégie systématique World 1D sur 7 666 actions américaines et européennes, en unité de temps journalière, sur environ 10 ans. Elle a produit un CAGR de 40 % pour un drawdown maximal de 29 %, un Sortino de 1,79 et un Sharpe de 1,15 sur 374 trades : des chiffres issus d’un backtest, pas d’une performance réelle.