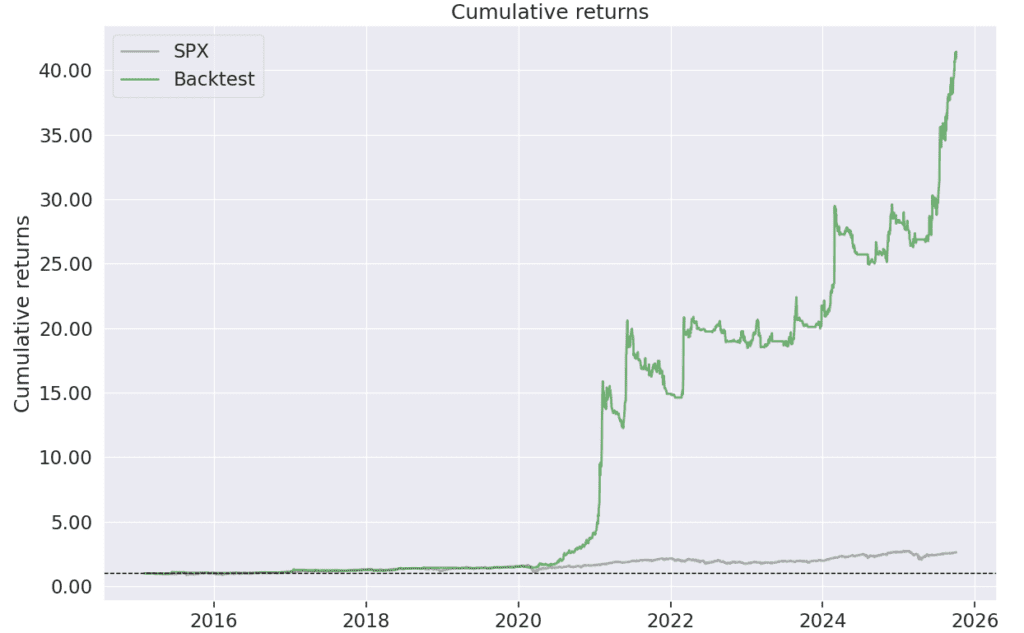
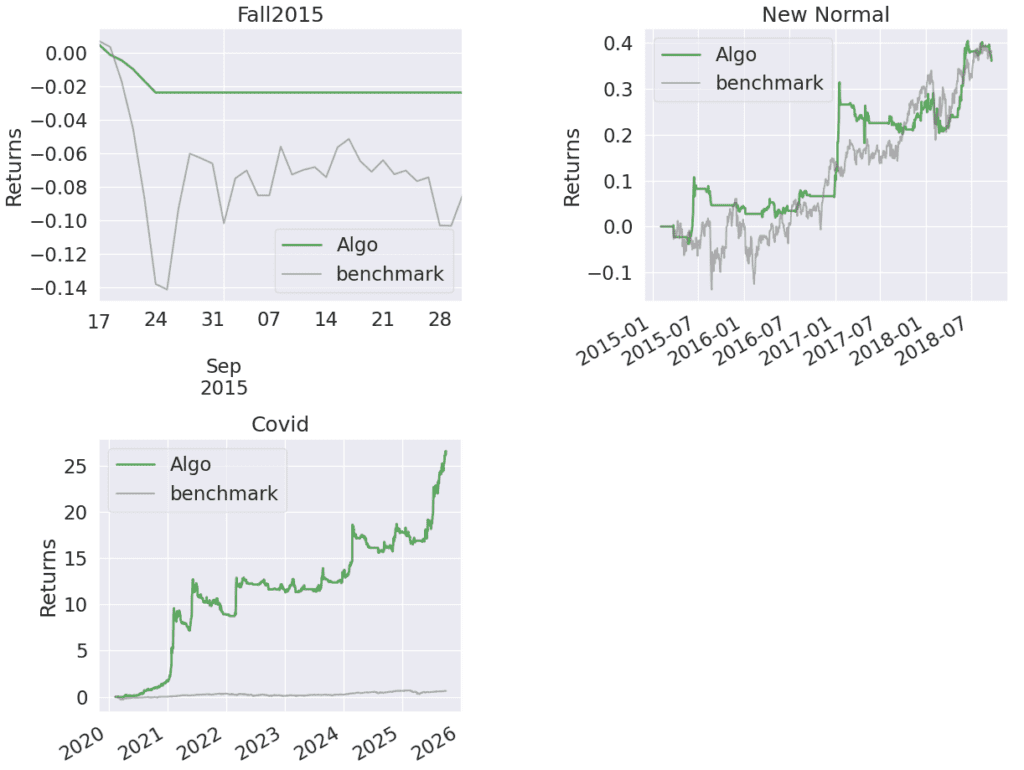
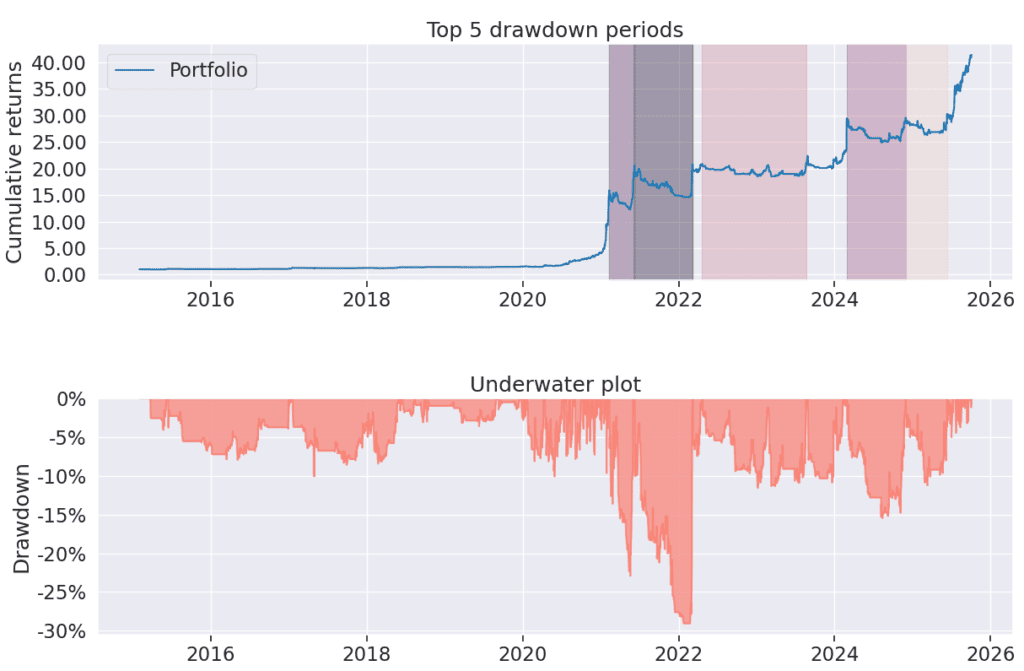
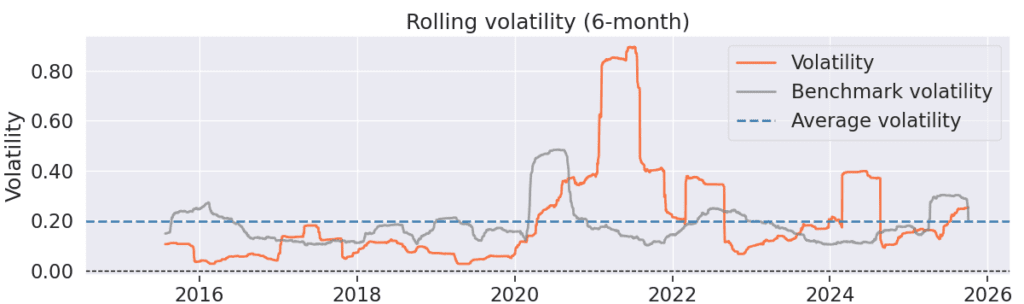
Cet article présente le backtest de la stratégie systématique «World 1D» sur des univers d’actions américaines et européennes (7 666 symboles), en unité de temps journalière, sur environ 10 ans de données historiques. Sur cette fenêtre de backtest, la stratégie a produit un CAGR de 40 % pour un drawdown maximal de 29 %, un ratio de Sortino de 1,79 et un Sharpe de 1,15 sur 374 trades. Ces chiffres sont issus d’un backtest, pas d’une performance réelle, et les mesures ajustées du risque doivent se lire avec le drawdown. Le jeu de paramètres de la stratégie et la sortie complète du backtest sont publiés en temps réel sur nos canaux communautaires gratuits. À titre informatif et pédagogique uniquement : ceci n’est pas un conseil financier.
Les résultats sont présentés dans ce premier article, et la construction de cette stratégie le sera dans les articles suivants.
Paramètres d’entrée de StrategyEvaluate
| Paramètre | Valeur |
|---|---|
| strategy_buy | « bband1a&psar0a » |
| strategy_sell | « ichimoku4a+psar0a » |
| negative_cash | False |
| date_start_simulation | 2015-02-02 00:00:00+00:00 |
| date_start | 2014-01-20 00:00:00+00:00 |
| date_end | 2025-10-03 00:00:00+00:00 |
| base_currency | CHF |
| initial_cash | 100000.0 |
| position_target_w | 0.1 |
| position_target_hard_limit | 10000000.0 |
| bar_size | 1 day |
| nbar_back_for_stop | 0 |
| trailing_stop | 24.0 |
| stop_limit | False |
| nbar_freeze | 2 |
| enable_freeze_global | False |
| position_max_w | 0.25 |
| max_new_position_per_bar | 3 |
| nb_symbol | 7666 |
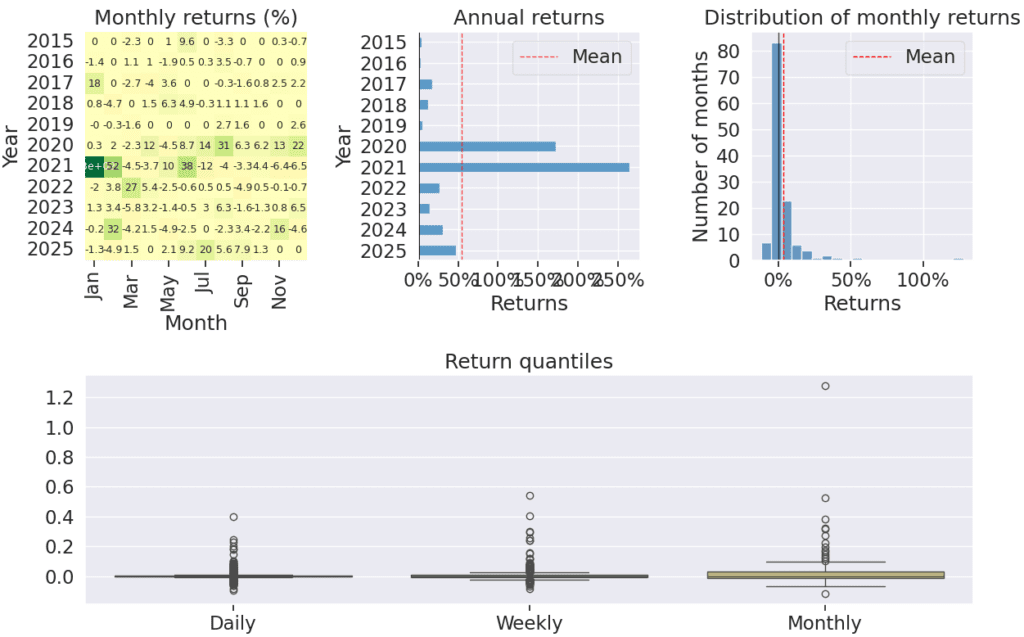
Wallet final : value=4144809 cagr=40.52% maxdd=29.02% ulcer=2.53% exposure=19.81% return=4044.81% nbtransaction=374 winrate=49.20% sharpe=1.15 sortino=1.79 calmar=1.40 stability=0.866 k=133.24 composite=43.758480 rr=5.31 nbrow=0 cash=4144809 return_mean=24.62 return_max=1620.66 return_min=-42.05 return_quantiles=-31.18 -22.91 -13.10 -1.14 22.16 127.73 392.69
Synthèse des résultats
| Indicateur | Valeur |
|---|---|
| equity_final | 4144808.9766 |
| cagr | 40.5202 |
| return | 4044.8090 |
| max_drawdown | 29.0195 |
| ulcer_index | 2.5278 |
| net_exposure | 19.8098 |
| sharpe_ratio | 1.1514 |
| sortino_ratio | 1.7926 |
| calmar_ratio | 1.3963 |
| benchmark_cagr | 9.2310 |
| nb_trades | 0 |
| win_rate | 49.1979 |
| risk_reward_ratio | 5.3060 |
| return_mean | 24.6217 |
| return_min | -42.0537 |
| return_q0.01 | -31.1833 |
| return_q0.05 | -22.9130 |
| return_q0.2 | -13.0986 |
| return_q0.5 | -1.1368 |
| return_q0.8 | 22.1602 |
| return_q0.95 | 127.7293 |
| return_q0.99 | 392.6856 |
| return_max | 1620.6617 |
| trades | 374 |
Date de gel hors échantillon. Les règles et les paramètres de cette stratégie ont été figés le 3 juillet 2025. Toute la performance présentée après cette date est une donnée réellement hors échantillon, suivie en temps réel : elle est postérieure au gel, si bien qu’aucun recul ni aucune sélection n’a pu façonner les règles.
Pour aller plus loin : nous avons ensuite construit un filtre de régime de marché par-dessus cette famille de stratégies et publié l’étude au résultat nul (en anglais) : conditionner ces backtests à un régime fondé sur le rang centile du SPX ne les a pas améliorés.
Questions fréquentes (FAQ)
Que teste le backtest 92 ?
Une stratégie systématique long-only sur un univers de 7 666 actions américaines et européennes en barres journalières, du 2 février 2015 au 3 octobre 2025, avec un capital de départ de 100 000 CHF.
Quels sont les chiffres clés ?
Un CAGR de 40,5 % contre un CAGR de 9,2 % pour l’indice de référence, avec un drawdown maximal de 29,0 %. Le Sharpe est de 1,15, le Sortino de 1,79 et le Calmar de 1,40 sur 374 trades, avec un taux de réussite de 49,2 %. Chaque fois que le CAGR est cité, le drawdown doit figurer à côté.
À quelle fréquence la stratégie est-elle investie ?
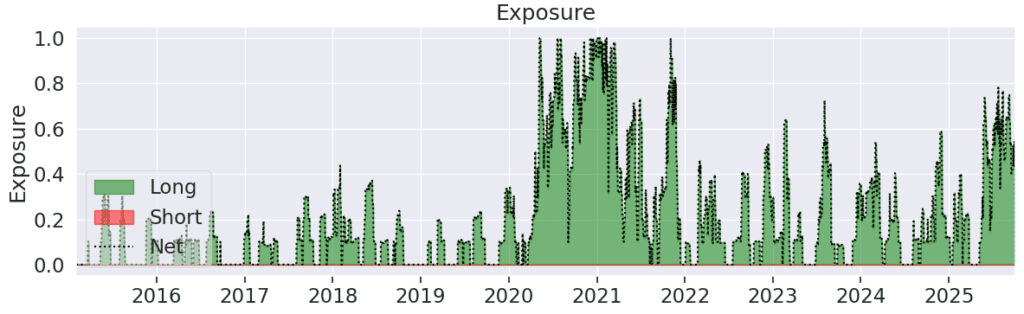
L’exposition nette moyenne est de 19,8 % : le portefeuille reste donc en liquidités pendant la plus grande partie de la fenêtre. Le graphique d’exposition montre un positionnement uniquement long, sans jambe vendeuse.
Quelle partie de l’historique est hors échantillon ?
Les règles et les paramètres ont été figés le 3 juillet 2025 : la performance postérieure à cette date est donc réellement hors échantillon. Les résultats antérieurs au gel sont dans l’échantillon.
Pourquoi le taux de réussite est-il inférieur à 50 % alors que le CAGR est élevé ?
Parce que le profil de gain est asymétrique. Le rapport affiche un ratio gain / risque de 5,31 et une distribution des rendements dont le trade médian est proche de -1,1 % et le 99e centile proche de +393 %. Une minorité de gros gagnants porte le résultat, ce qui est caractéristique du suivi de tendance et signifie aussi que l’issue dépend d’un petit nombre de trades.
S’agit-il d’un conseil financier ?
Non. KreamEdge publie des backtests à titre informatif et pédagogique uniquement. Rien ici ne constitue une recommandation d’achat ou de vente. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs.
Recherches KreamEdge associées
- Stratégie systématique 1D sur les grands indices mondiaux, backtest 265 (en anglais)
- Stratégie systématique 1D sur les indices mondiaux et le KOSPI 50, backtest 308 (en anglais)
- Portefeuille 1D combinant actions américaines et indices mondiaux, backtest 332 (en anglais)
- Pourquoi la plupart des backtests de trading induisent en erreur, méthodologie (en anglais)
- Stratégie systématique 1D sur les actions américaines, backtest 317 (en anglais)
- Stratégie de trading 1H en EUR, backtest 85 (en anglais)
0 commentaire