Cet article présente le backtest d’une stratégie systématique en 1 heure sur un panel d’actions cotées en EUR. Les paramètres du run et les principales métriques de résultat figurent ci-dessous.
Il s’agit d’un backtest historique, publié à des fins exclusivement informatives et pédagogiques : ce n’est ni un conseil en investissement, ni une recommandation, ni un signal de trading. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs.
This is one of the systematic strategy backtests we run and publish as research.
It uses a 1-hour timeframe on a panel of EUR-quoted stocks.

date_start_simulation: 2023-03-01 00:00:00+00:00
date_start: 2023-01-06 00:00:00+00:00
date_end: 2025-10-03 00:00:00+00:00
base_currency: EUR
initial_cash: 100000.0
position_target_w: 0.1
position_target_hard_limit: 10000000.0
bar_size: 1 hour
nbar_back_for_stop: 0
trailing_stop: 17.0
stop_limit: False
nbar_freeze: 2
enable_freeze_global: False
position_max_w: 0.25
max_new_position_per_bar: 3
nb_symbol: 1029
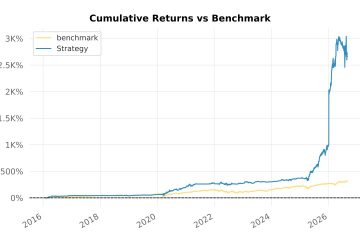
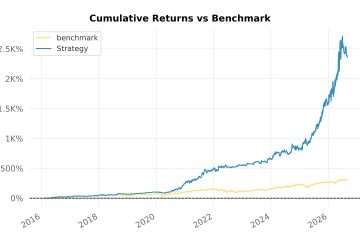
Wallet final : value=437862 return_arr=55.00% maxdd=19.66% ulcer=4.44% exposure=32.90% return=337.86% nbtransaction=1311 winrate=44.70% sharpe=1.72 sortino=4.02 calmar=2.54 stability=0.641 k=102.89 composite=7.591306 rr=3.54 nbrow=0 cash=437862 return_mean=2.15 return_max=589.36 return_min=-23.12


Date de coupure hors échantillon. Les règles et paramètres de cette stratégie ont été figés le 3 juillet 2025. Toutes les performances affichées après cette date sont des données véritablement hors échantillon, en suivi prospectif : elles sont postérieures au gel, si bien qu’aucun recul ni aucune sélection n’a pu influencer les règles.
Questions fréquentes (FAQ)
Quel univers et quelle unité de temps le Backtest 85 couvre-t-il ?
Il fait tourner une stratégie systématique sur un panel de 1 029 actions cotées en EUR, avec des barres de 1 heure. La simulation capitalise du 1er mars 2023 au 3 octobre 2025, à partir d’un capital de 100 000 EUR.
Quels sont les principaux résultats ?
Le run a rapporté 337,9 % en cumulé, soit 55,0 % annualisés, pour un drawdown maximal de 19,7 %. Le Sharpe est de 1,72 et le Sortino de 4,02 sur 1 311 transactions, avec un taux de réussite de 44,7 %. Le chiffre de rendement n’a de sens que lu à côté du drawdown.
Quelle part de la période est hors échantillon ?
Les règles et paramètres ont été figés le 3 juillet 2025. Tout ce qui suit cette date est postérieur au gel, si bien qu’aucun recul ni aucune sélection n’a pu influencer les règles. La période antérieure est in-sample et doit être décotée en conséquence.
La stratégie est-elle investie en permanence ?
Non. L’exposition nette moyenne est de 32,9 %, donc le portefeuille reste en liquidités la plupart du temps. Le graphique d’exposition montre un positionnement uniquement long, sans aucune position courte.
S’agit-il d’un signal de trading sur lequel je peux agir ?
Non. Il s’agit d’un backtest historique publié à des fins de recherche et de pédagogie. Ce n’est ni un conseil en investissement, ni une recommandation, ni un signal de trading. Nous ne le traderions pas tel quel : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs.
0 commentaire