La plupart des recherches KreamEdge tournent sur des barres journalières. Les nouveaux venus au trading systématique font souvent l’inverse et commencent sur des graphiques horaires, parce qu’un graphique horaire bouge sous vos yeux et qu’un graphique journalier ne bouge pas. Cette note mesure ce qui change quand on passe de 1D à 1H : la taille d’une barre typique (NATR), la part de cette barre que coûte un aller-retour en frais et en spread, ce que le levier fait à ce ratio, et ce qu’un graphique plus rapide fait à la personne qui pilote la stratégie.
Ceci est une note de méthodologie de recherche. Les chiffres ci-dessous sont mesurés sur des données de prix historiques de la base de recherche KreamEdge et sur les hypothèses de coûts du backtesteur KreamEdge ; ce n’est pas un historique de trading réel, et rien ici n’est un signal de trading. Nous ne traderions telle quelle aucune stratégie décrite ici : c’est de la recherche uniquement. Les performances passées ne préjugent pas des résultats futurs. Ceci n’est pas un conseil en investissement. L’avertissement complet figure sur notre page communauté.
Points clés
- Sur 19 instruments liquides, de novembre 2024 à octobre 2026, une barre horaire typique a bougé environ trois fois moins qu’une barre journalière typique : NATR médian de 0,71 % contre 2,13 % sur les grandes capitalisations américaines, 0,75 % contre 2,40 % sur les grandes capitalisations parisiennes, et 0,91 % contre 5,49 % sur le bitcoin et l’ether.
- Un aller-retour coûte le même pourcentage quelle que soit l’unité de temps. Mesuré en barres, il pèse trois à six fois plus lourd en 1H : 0,28 barre horaire contre 0,09 barre journalière sur les grandes capitalisations américaines, 1,11 barre horaire contre 0,19 barre journalière sur la crypto.
- Sur un test d’efficiency ratio de Kaufman, les trajectoires horaires et journalières étaient toutes deux proches d’une marche aléatoire. Sur cet échantillon, l’argument en faveur des barres journalières repose sur le coût et sur le comportement, pas sur un bruit plus fort en horaire.
- Le levier multiplie le mouvement et les frais par le même facteur, il ne peut donc pas améliorer le ratio coût sur mouvement. Pour qu’une barre horaire rapporte autant qu’une barre journalière, il faut un levier d’environ 3 sur les actions et de 6 sur la crypto.
- Un graphique horaire produit 7 à 24 nouvelles barres par jour, et autant de raisons d’intervenir. Des barres journalières calculées après la clôture permettent à une stratégie entièrement automatisée de tourner sans que personne ne la surveille.
- Les barres horaires ont de vrais avantages : plus de trades pour la validation statistique, pas de risque de gap overnight pour les systèmes qui clôturent le soir, et un flux de rendements qui diversifie. Elles exigent une structure de coûts et un niveau d’automatisation que la plupart des débutants n’ont pas.
Quelle unité de temps choisir pour une stratégie de trading ?
Prenez l’unité de temps la plus longue qui convient encore à l’avantage que vos règles cherchent à capter, et vérifiez qu’un aller-retour ne coûte qu’une petite fraction de l’amplitude typique d’une barre. Pour la plupart des stratégies systématiques de particuliers sur actions et crypto, cela mène aux barres journalières. Sur notre échantillon, un aller-retour coûtait 0,09 à 0,25 barre journalière et 0,28 à 1,11 barre horaire.
L’unité de temps est aussi un choix opérationnel. Une stratégie journalière peut calculer ses décisions une seule fois, après la clôture, et envoyer ses ordres sans intervention humaine. Une stratégie horaire qui n’est pas entièrement automatisée vous demande une décision à chaque heure de la séance, et chaque décision est une occasion de contourner les règles.
La suite de cette note présente les mesures derrière ces deux affirmations, puis les cas où une unité de temps horaire est le meilleur choix.
Ce que mesure le NATR et pourquoi il diminue avec l’unité de temps
Le NATR, ou average true range normalisé, est l’average true range des 14 dernières barres divisé par le cours de clôture, en pourcentage. Il indique la distance que le prix parcourt typiquement en une barre, dans une unité comparable d’un instrument et d’une unité de temps à l’autre. Un NATR journalier de 2 % signifie qu’une journée typique couvre environ 2 % du prix, gaps compris.
Nous avons calculé le NATR(14) avec le lissage de Wilder sur les barres horaires et journalières de la base de recherche KreamEdge, puis pris la médiane par instrument du 1er novembre 2024 au 31 octobre 2026. L’échantillon compte dix grandes capitalisations et ETF américains (Apple, Amazon, Meta, Microsoft, Nvidia, QQQ, Johnson & Johnson, JPMorgan, Procter & Gamble, Exxon Mobil), sept grandes capitalisations parisiennes (Air Liquide, Airbus, BNP Paribas, LVMH, L’Oréal, Schneider Electric, TotalEnergies) et deux paires crypto (BTC et ETH en USD).
| Groupe | Barres horaires par séance | NATR 1H médian | NATR 1D médian | Journalier / horaire |
|---|---|---|---|---|
| Grandes capitalisations US (10) | 7 | 0,71 % | 2,13 % | 3,0 fois |
| Grandes capitalisations Paris (7) | 9 | 0,75 % | 2,40 % | 3,4 fois |
| Crypto, BTC et ETH (2) | 24 | 0,91 % | 5,49 % | 6,0 fois |
Le ratio suit le nombre de barres horaires dans une séance. Une séance américaine compte sept barres horaires, et la barre journalière couvre environ trois fois l’amplitude horaire. La crypto se traite jour et nuit : sa barre journalière contient 24 barres horaires et couvre six fois l’amplitude horaire.
Une barre horaire bouge trois fois moins, mais les frais sont les mêmes
Un coût d’aller-retour est un pourcentage de la position, il ne diminue donc pas quand la barre rétrécit. Divisez le coût d’aller-retour par le NATR médian et vous obtenez le coût d’un aller-retour exprimé en barres : la part d’une barre typique que votre trade dépense avant de pouvoir gagner quoi que ce soit. Sur les grandes capitalisations américaines, ce chiffre vaut 0,09 barre journalière et 0,28 barre horaire.
| Groupe | Coût d’aller-retour retenu | Coût en barres horaires | Coût en barres journalières |
|---|---|---|---|
| Grandes capitalisations US | 0,20 % | 0,28 | 0,09 |
| Grandes capitalisations Paris | 0,60 % | 0,80 | 0,25 |
| Crypto, BTC et ETH | 1,00 % | 1,11 | 0,19 |
Les coûts sont ceux que facture le backtesteur KreamEdge : 0,1 % par sens sur la plupart des actions, 0,3 % par sens sur les valeurs parisiennes (frais de courtage plus la taxe française sur les transactions financières, répartie sur les deux sens) et 0,5 % par sens sur la crypto (frais plus une marge pour le spread et le slippage). Vos propres coûts peuvent être plus bas ou plus élevés. C’est le ratio qui compte, et vous pouvez le calculer pour votre courtier en une minute.
Sur la crypto, à ces coûts, un aller-retour horaire coûte plus qu’une barre horaire typique. Une stratégie qui conserve sa position quelques barres horaires a besoin d’un mouvement important et fiable rien que pour atteindre le point mort. Le même trade sur barres journalières dépense un cinquième d’une barre.
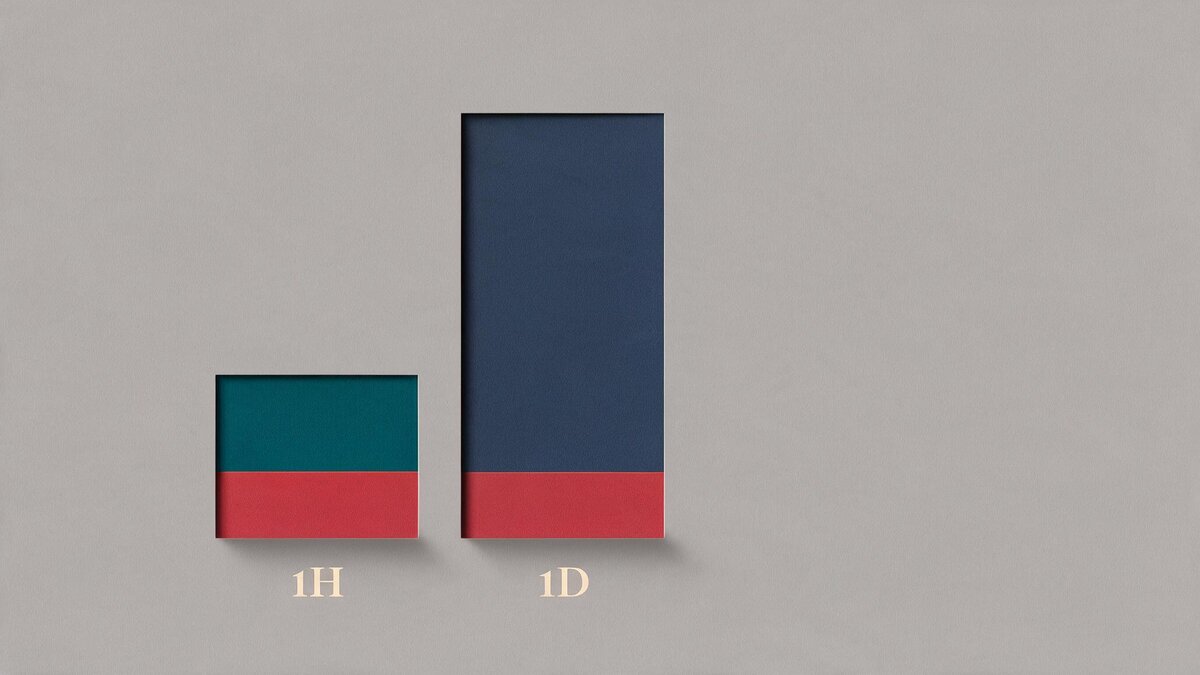
Kevin Davey a fait le même constat dans l’épisode 207 de Better System Trader, à partir de tests répétés sur les contrats à terme :
Chaque fois que je l’ai testé, le résultat a été le même : plus la taille de barre est grande, mieux on s’en porte et plus il est facile de créer des stratégies. Cela peut venir d’une combinaison : moins de bruit dans les barres, donc plus de signal, si on veut l’appeler ainsi, plus de tendances, et des tendances plus grandes par rapport à vos coûts de trading.
Kevin Davey, Better System Trader, épisode 207, décembre 2021 (traduit de l’anglais)
Dans la même réponse, il donne un exemple sur les contrats à terme : un système en une minute qui trade dix fois par jour avec des ordres au marché a besoin d’environ 150 $ par jour rien que pour couvrir ses coûts fixes, contre environ 15 $ pour un système qui prend un trade par jour. John Ehlers a formulé la version par barre dans l’épisode 58 : sur des barres d’une minute, le profit attendu d’une seule oscillation peut être inférieur au coût de transaction. Bert Mouler, dans l’épisode 64, l’a exprimé comme le ratio entre le spread acheteur-vendeur et le mouvement moyen sur la durée de détention ; quand ce ratio est élevé, les durées de détention courtes ne sont pas viables.
Les graphiques horaires sont-ils plus bruités que les graphiques journaliers ?
Pas sur notre échantillon. Nous avons utilisé l’efficiency ratio de Kaufman : le mouvement net sur une fenêtre divisé par la somme des mouvements d’une barre à l’autre, de 0 (que des allers et retours) à 1 (une ligne droite). Sur les barres horaires de chaque séance et sur les barres journalières en fenêtres de 21 séances, le ratio médian restait proche de celui d’une marche aléatoire simulée avec le même nombre de pas.
| Trajectoire | Pas | Efficiency ratio médian | Marche aléatoire, mêmes pas |
|---|---|---|---|
| Grandes capitalisations US, horaire dans une séance | 6 | 0,37 | 0,41 |
| Grandes capitalisations Paris, horaire dans une séance | 8 | 0,32 | 0,35 |
| Crypto, horaire dans une journée UTC | 23 | 0,20 | 0,20 |
| Les 19 instruments, journalier sur 21 séances | 20 | 0,20 | 0,21 |
Les trajectoires horaires des actions montraient un peu plus d’allers et retours que la marche aléatoire, et les trajectoires journalières en restaient proches. Aucun des deux horizons n’est propre. Si la décision reposait sur le seul bruit, cet échantillon ne permettrait pas de trancher.
Les praticiens sont divisés sur la même question. Perry Kaufman (épisode 10) et Gary Stone (épisode 8) décrivent les données haute fréquence comme plus bruitées. Adam Grimes (épisode 188) soutient l’inverse : les unités de temps longues tendent à paraître plus aléatoires statistiquement, et les unités courtes s’écartent davantage d’une marche aléatoire, à condition de bien choisir ses moments. Martyn Tinsley (épisode 200) a constaté un bruit qui diminue des barres d’une minute jusqu’à environ H1, puis remonte sur les graphiques en quatre heures et journaliers. Grimes ajoute la condition qui compte pour les coûts :
Je n’ai rien à faire à prendre du risque sur un marché qui ne fait que rebondir au hasard. C’est un excellent moyen, au mieux, de payer des coûts de transaction et peut-être de faire une erreur.
Adam Grimes, Better System Trader, épisode 188, mai 2021 (traduit de l’anglais)
C’est pourquoi cette note s’appuie sur le ratio coût sur mouvement. Que les barres horaires portent ou non davantage de structure exploitable, chaque trade horaire part avec plus de retard.
Le levier ne corrige pas le ratio coût sur mouvement
Le levier agrandit la position, il agrandit donc le mouvement et les frais du même facteur. Un aller-retour qui coûte 0,28 barre horaire sans levier coûte toujours 0,28 barre horaire avec un levier de 3. Ce que le levier change, c’est la taille de la perte quand un trade tourne mal, le coût de financement de l’argent emprunté, et le gap dont on ne peut pas sortir.
Pour qu’une position horaire produise le même mouvement en euros ou en dollars qu’une position journalière sans levier, il faut un levier égal au ratio entre NATR journalier et NATR horaire : environ 3 sur les grandes capitalisations américaines et parisiennes, et 6 sur le bitcoin et l’ether. À ce niveau, les frais par trade sont trois à six fois plus élevés en montant, et ils sont payés à chaque aller-retour horaire.
Adrian Reid a décrit la version crypto dans l’épisode 206 : des débutants combinent un marché très volatil avec les leviers de 10 à 50 que proposent les plateformes, et finissent par sauter. Linda Raschke, dans l’épisode 49, a décrit l’habitude inverse : elle dimensionne ses positions en nombre de contrats pour 100 000 de capital, fixé par l’amplitude journalière en dollars de chaque marché, et réduit le levier quand les amplitudes s’élargissent. Notre article sur la gestion du risque, la volatilité et les biais (en anglais) montre comment levier et volatilité se combinent pendant un drawdown.
La fréquence de trading multiplie les frais
Le coût annuel est le coût d’un aller-retour multiplié par le nombre d’allers-retours par an. Une stratégie qui ouvre et ferme une position par séance paie environ 50 % du nominal de la position par an en coûts sur actions américaines, à 0,20 % par aller-retour. Une stratégie journalière qui fait en moyenne deux allers-retours par mois paie 4,8 %.
| Groupe | Un aller-retour par séance | Deux allers-retours par mois |
|---|---|---|
| Grandes capitalisations US (0,20 %) | 50 % par an (252 séances) | 4,8 % par an |
| Grandes capitalisations Paris (0,60 %) | 151 % par an (252 séances) | 14,4 % par an |
| Crypto, BTC et ETH (1,00 %) | 365 % par an (365 jours) | 24 % par an |
Nick Radge a décrit la version petit compte dans l’épisode 92 : un débutant dont la stratégie faisait 300 allers-retours par an à 10 $ le trade avait besoin de 22 % par an rien que pour atteindre le point mort. Moritz, lors du Trading Panel (épisode 228), a construit un modèle de coûts sur contrats à terme de la même façon, à partir du coût par lot multiplié par le nombre d’allers-retours par an ; son exemple illustratif arrivait à 1,7 % du capital par an. La méthode vaut pour tous les marchés : comptez d’abord les allers-retours, puis demandez-vous si l’avantage peut les porter.
Pourquoi un graphique horaire plaît davantage à un débutant
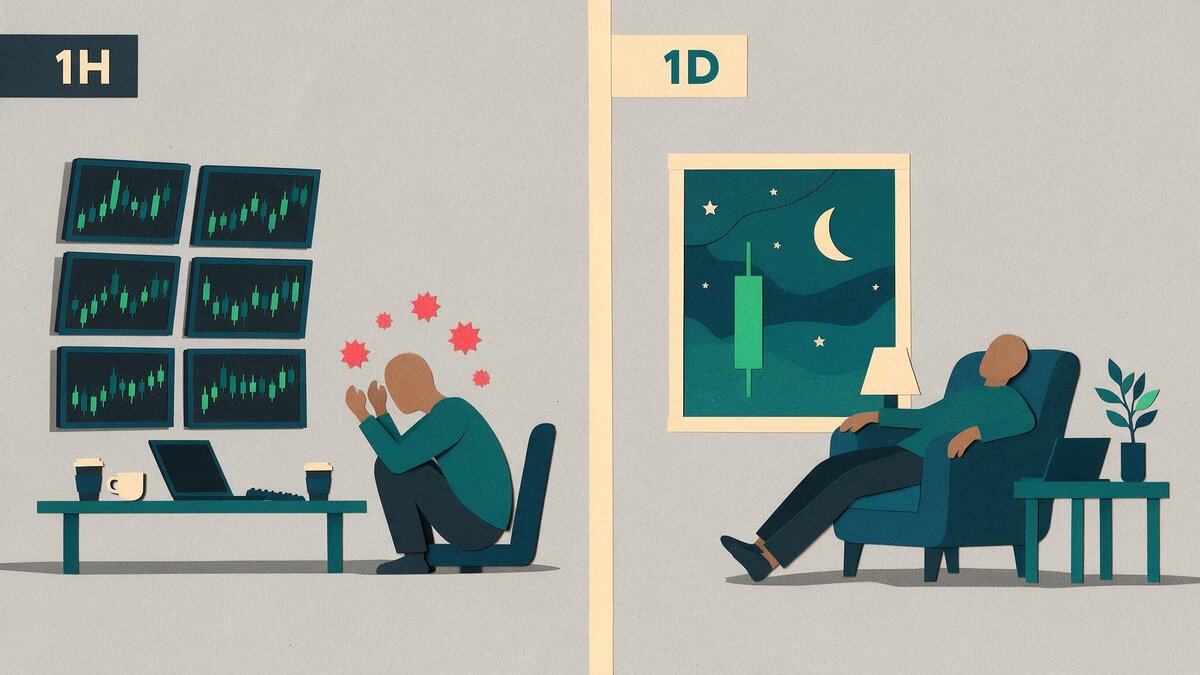
Un graphique horaire affiche une nouvelle barre sept à 24 fois par jour, et chaque barre est un petit gain ou une petite menace. Ce retour fréquent et imprévisible est ce qu’on appelle la dopamine du trading : il vous ramène devant l’écran, qu’il y ait quelque chose à faire ou non. Un graphique journalier affiche une barre, après la clôture, et ne vous donne rien à quoi réagir pendant la journée.
Plusieurs invités de Better System Trader décrivent ce schéma à partir de leur propre expérience. Lors du Trading Panel (épisode 230), un intervenant a observé que la plupart des nouveaux traders cherchent à être bien plus court terme que nécessaire. Cesar Alvarez a formulé le risque comportemental sans détour :
Beaucoup de gens aiment regarder parce qu’ils ont le frisson de voir les choses monter et descendre, et pour moi c’est plutôt mauvais signe. … Le trading systématique devrait être ennuyeux. … Si vous cherchez à en tirer de l’excitation, ce n’est pas bon, parce que vous allez passer outre vos signaux systématiques.
Cesar Alvarez, Better System Trader, épisode 221, janvier 2024 (traduit de l’anglais)
John Carter, dans l’épisode 136, a décrit comment une baisse de sept points du S&P peut ressembler à une catastrophe sur un graphique en cinq minutes et à un repli ordinaire sur le graphique journalier. Adrian Reid a décrit le prix à payer pour suivre la foule :
Je me suis dit : bon, tout le monde fait du day trading. Je vais peut-être essayer, voir ce qui fait tant parler. J’ai essayé, et j’ai perdu environ 30 000 dollars avec ce système avant même de comprendre ce qui se passait.
Adrian Reid, Better System Trader, épisode 147, mai 2018 (traduit de l’anglais)
Automatiser sur barres journalières sort l’écran de la boucle
Une stratégie systématique sur barres journalières peut tourner sans que personne ne la surveille pendant la séance. Les règles sont évaluées après la clôture, les ordres sont préparés pour la séance suivante, et le résultat est revu à intervalles fixes. Il n’y a aucune décision à prendre en cours de séance, donc aucune décision en cours de séance à rater.
Le moteur de recherche KreamEdge fonctionne ainsi : barres journalières, avec la sortie de chaque stratégie calculée une fois par séance après la clôture. Adrian Reid a décrit la même organisation dans l’épisode 206 : six systèmes sur barres journalières qui lui ont pris environ deux minutes et demie un matin, après quoi sa journée de trading était terminée.
L’automatisation complète est bien plus facile à atteindre sur barres journalières. Cesar Alvarez a noté dans l’épisode 195 que même un système de day trading entièrement automatisé doit encore être surveillé pendant la séance, parce que des choses cassent. Un système journalier en panne peut en général attendre la clôture suivante ; un système horaire continue de trader.
Quand une unité de temps horaire a du sens
Les barres horaires sont le meilleur choix quand l’avantage n’existe qu’en intraday, quand les coûts sont faibles par rapport à l’amplitude horaire, et quand la stratégie est entièrement automatisée. Elles produisent aussi beaucoup plus de trades, ce qui raccourcit le temps nécessaire pour valider une stratégie. KreamEdge a publié deux backtests horaires à titre de recherche pour ces raisons.
- Taille d’échantillon. Stefano Serafini (épisode 112) a comparé environ 250 trades en dix ans pour un système journalier à environ 1 000 pour un système intraday. Plus de trades par paramètre rendent un backtest plus facile à valider ; voir combien de trades par paramètre un backtest exige (en anglais).
- Pas de risque overnight. Gary Hart (épisode 85) et Serafini le citent tous deux pour les systèmes qui ne gardent aucune position à la clôture.
- Robustesse pour certains styles. Tomas Nesnidal (épisode 43) a constaté que ses stratégies de cassure échouaient aux tests de robustesse sur barres journalières et hebdomadaires, et il les trade sur des barres de 15 à 60 minutes avec un filtre journalier.
- Diversification. Pavel, lors du Trading Panel (épisode 223), a indiqué que la même stratégie appliquée à une unité de temps environ trois fois plus courte produisait des rendements corrélés à environ 0,25 à 0,3 avec l’original.
- Faible coût par barre. Quand l’aller-retour ne représente qu’une petite fraction du NATR horaire, comme sur les grandes capitalisations américaines liquides de notre échantillon (0,28 barre), l’argument des coûts perd de sa force.
Les mêmes invités posent des conditions. Serafini cite un trade moyen élevé comme principale difficulté des systèmes intraday, et un intervenant de l’épisode 228 a noté que les traders intraday de sa connaissance qui ont duré tradent de manière systématique, avec des règles plutôt qu’au jugement.
Comment choisir l’unité de temps de votre stratégie
Choisissez l’unité de temps avec des chiffres, avant de regarder le moindre résultat de backtest. Les étapes ci-dessous prennent un après-midi avec vos propres données et la grille tarifaire de votre courtier, et elles éliminent la plupart des unités de temps qui ne peuvent pas couvrir leurs coûts.
- Notez votre coût d’aller-retour en pourcentage : commissions, spread, slippage et éventuelle taxe sur les transactions, à la taille de position que vous comptez trader.
- Calculez le NATR(14) médian de votre univers sur chaque unité de temps candidate, sur au moins un an.
- Divisez le coût par le NATR. C’est votre coût en barres : la part d’une barre typique que chaque trade dépense avant de pouvoir gagner quoi que ce soit.
- Estimez le nombre d’allers-retours par an que feront vos règles, et multipliez-le par le coût d’aller-retour pour obtenir le coût annuel.
- N’utilisez pas le levier pour combler l’écart. Il fait grossir les frais avec le mouvement.
- Décidez qui exécute. Si vous allez surveiller chaque barre et agir à la main, choisissez une unité de temps que vous pouvez laisser tranquille, ou automatisez d’abord.
- Vérifiez que l’unité de temps retenue donne encore assez de trades par paramètre pour valider la stratégie.
FAQ : unité de temps et taille de barre
1H ou 1D, quelle unité de temps pour le trading algorithmique ?
Les barres journalières conviennent à la plupart des stratégies algorithmiques de particuliers sur actions et crypto, parce qu’un aller-retour coûte une part bien plus faible d’une barre journalière. Sur 19 instruments liquides de 2024 à 2026, un aller-retour coûtait 0,09 à 0,25 barre journalière et 0,28 à 1,11 barre horaire aux hypothèses de coûts de KreamEdge. Les barres horaires peuvent fonctionner quand les coûts sont faibles et l’exécution entièrement automatisée.
Comment utiliser le NATR pour choisir une unité de temps ?
Divisez votre coût de trading d’aller-retour par le NATR médian de vos instruments sur chaque unité de temps candidate. Le résultat est le coût d’un aller-retour exprimé en barres. Plus il est élevé, plus le trade moyen exigé par vos règles pour atteindre le point mort est grand. Sur l’échantillon de KreamEdge, passer des barres journalières aux barres horaires multipliait ce ratio par trois sur les actions et par six sur la crypto.
Le levier peut-il faire rapporter une stratégie horaire autant qu’une journalière ?
Le levier peut faire bouger une position horaire d’autant d’argent qu’une position journalière sans levier, avec un levier d’environ 3 sur les grandes capitalisations et de 6 sur la crypto dans l’échantillon de KreamEdge. Il n’améliore pas le ratio coût sur mouvement, parce que les frais suivent la taille de la position. Il ajoute des coûts de financement et des pertes plus lourdes sur les mouvements défavorables et les gaps.
Les unités de temps courtes sont-elles plus bruitées que le journalier ?
Pas clairement. Sur un test d’efficiency ratio de Kaufman entre 2024 et 2026, KreamEdge a trouvé les trajectoires horaires au sein d’une séance et les trajectoires journalières sur 21 séances toutes deux proches d’une marche aléatoire. Les praticiens sont divisés : certains décrivent plus de bruit à haute fréquence, d’autres trouvent plus de structure en intraday. L’argument le plus solide pour les barres journalières reste le coût par barre.
Une stratégie journalière produit-elle assez de trades pour être validée ?
Souvent pas sur un seul instrument. Un système journalier peut produire environ 250 trades en dix ans contre 1 000 pour un système intraday, un exemple cité dans l’épisode 112 de Better System Trader. Une stratégie journalière peut augmenter son nombre de trades en tournant sur un large univers d’instruments, et elle doit être confrontée à une règle de trades par paramètre avant qu’on se fie à ses résultats.
Sources
- Podcast Better System Trader, animé par Andrew Swanscott : épisodes 8 (Gary Stone), 10 (Perry Kaufman), 43 (Tomas Nesnidal), 49 (Linda Raschke), 58 (John Ehlers), 64 (Bert Mouler), 85 (Gary Hart), 92 (Nick Radge), 112 (Stefano Serafini, août 2017), 136 (John Carter, novembre 2017), 147 (Adrian Reid, mai 2018), 188 (Adam Grimes, mai 2021), 195 (Cesar Alvarez, juillet 2021), 200 (Martyn Tinsley, septembre 2021), 206 (Adrian Reid, novembre 2021), 207 (Kevin Davey, décembre 2021), 221 (Cesar Alvarez, janvier 2024), et les épisodes du Trading Panel 223, 228 et 230 (février et mars 2024). Archive des épisodes (en anglais).
- Perry J. Kaufman, Trading Systems and Methods, Wiley, pour l’efficiency ratio.
- Mesures KreamEdge : barres OHLC horaires et journalières de la base de recherche KreamEdge, du 1er novembre 2024 au 31 octobre 2026 ; NATR(14) avec le lissage de Wilder ; coûts tirés des hypothèses par défaut du backtesteur KreamEdge.
Sur les sources : les citations en bloc sont transcrites des épisodes en anglais, nettoyées de la ponctuation, des mots de remplissage et des erreurs de transcription mais jamais de leur sens, puis traduites en français par KreamEdge ; une ellipse marque chaque coupure. Tout le reste attribué à un invité est une paraphrase de son argument dans les mots de KreamEdge. Les invités sont nommés comme les titres d’épisode ou les animateurs les nomment ; les intervenants nommés par leur seul prénom dans l’épisode le sont de même ici. Les chiffres KreamEdge sont des mesures sur données historiques, pas des résultats audités.
KreamEdge n’a aucun lien avec Better System Trader, ses invités ou les auteurs cités ci-dessus, et aucune citation ne vaut recommandation.
Conclusion
Un graphique plus rapide donne plus de trades à une stratégie, et chacun de ces trades paie les mêmes frais face à un mouvement plus petit. Les barres journalières laissent une plus grande part du mouvement après coûts et permettent à la stratégie de tourner sans surveillance. Commencez par là, et ne passez à une unité de temps plus courte que lorsque le ratio coût sur mouvement et votre automatisation le permettent tous les deux.
Pour discuter d’unités de temps, de coûts et d’automatisation avec d’autres développeurs de stratégies, rejoignez les canaux gratuits de la page communauté.
Nous ne traderions telle quelle aucune stratégie décrite ici : c’est de la recherche uniquement. Les chiffres sont des mesures sur données historiques, les performances passées ne préjugent pas des résultats futurs, et rien dans cette note ne constitue un conseil en investissement ni une recommandation d’acheter ou de vendre un instrument.
Recherches KreamEdge associées (en anglais)
- Pourquoi les backtests de trading par LLM sont (presque toujours) absurdes
- Combien de trades par paramètre un backtest exige
- Gestion du risque après la déroute de l’IA : volatilité et biais
- Dimensionnement des positions : un résultat nul
- Pourquoi screener et stratégie appartiennent à une seule boucle d’optimisation
0 commentaire