Synthèse
Cet article documente un backtest systématique mené sur 9 cryptoactifs de la plateforme PAXOS, dont le Bitcoin (BTC), à partir de données horaires et d’un cadre technique multisignal qui combine des logiques fondées sur les bandes de Bollinger, l’Ichimoku et l’oscillateur de Chande.
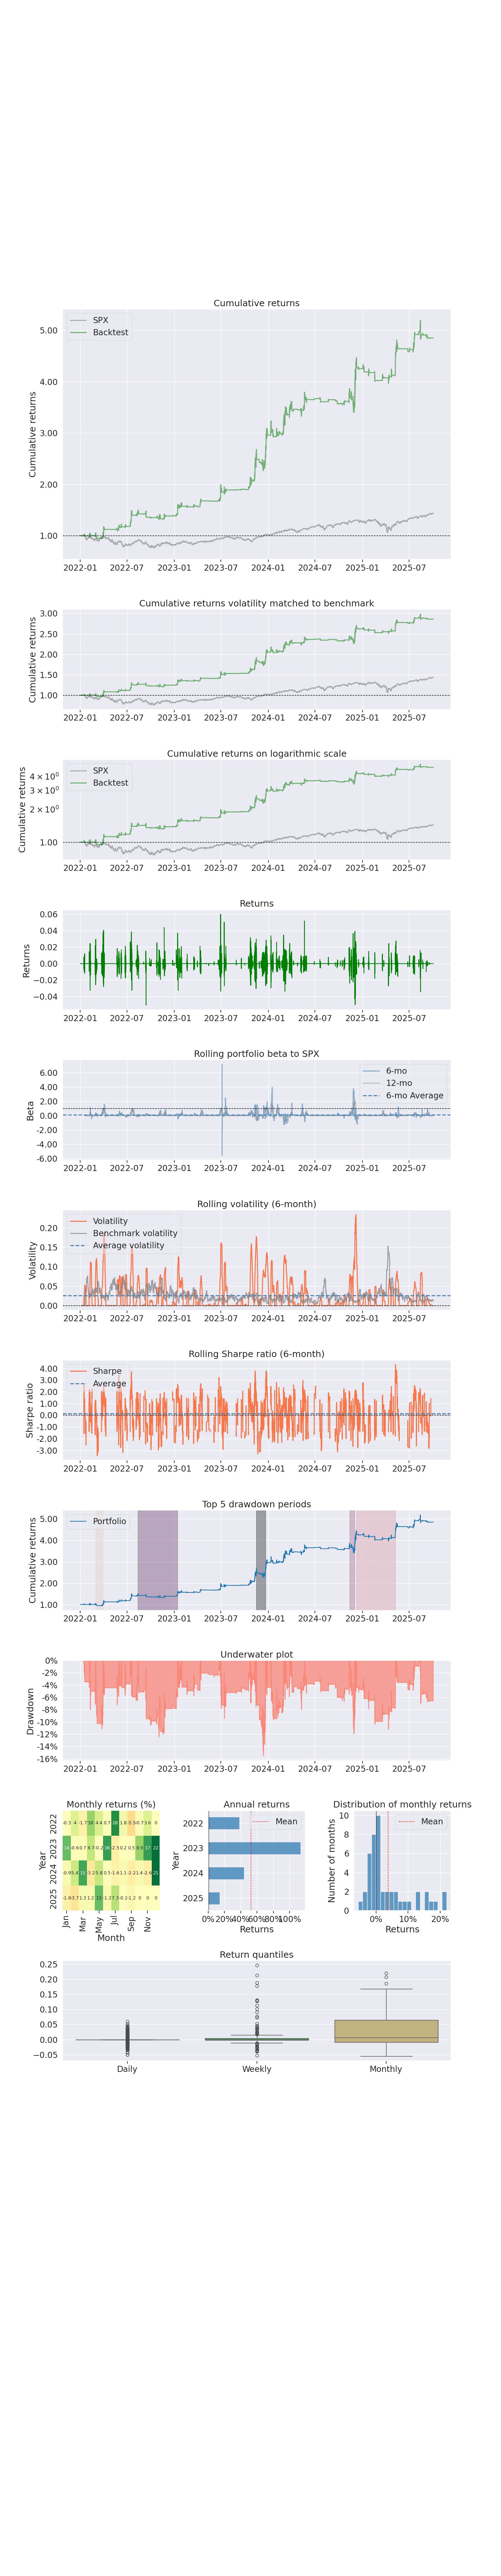
Entre janvier 2022 et octobre 2025, la stratégie a fait passer 100 000 $ à ~485 000 $, soit un CAGR de 52,3 % avec un drawdown maximal de 15,5 %, sous des contraintes réalistes (effet de levier = 1, coûts d’intérêts, limites de position).
Cet article explique :
- La logique de la stratégie
- Les contraintes de portefeuille et d’exécution
- Les indicateurs de risque qui comptent vraiment
- Ce que les résultats signifient (et ce qu’ils ne signifient pas)
⚠️ Ceci est un rapport de recherche et d’ingénierie, pas un conseil financier. Nous ne le traderions pas tel quel : c’est de la recherche uniquement.
Vue d’ensemble de la stratégie
Architecture des signaux
Le système est fondé sur des règles et entièrement systématique : il combine des confirmations d’entrée et de sortie issues de plusieurs indicateurs indépendants.
Logique d’achat
bband2a(contexte de volatilité et de retour à la moyenne)ichimoku3a(régime et structure de tendance)
Logique de vente
ichimoku3a(invalidation de la tendance)cho3a(essoufflement du momentum)
L’objectif est de capter les tendances en tenant compte du régime, pas de faire du scalping.
Unité de temps et univers
| Paramètre | Valeur |
|---|---|
| Plateforme | PAXOS |
| Actifs | 9 paires crypto BTC ETH LTC BCH AAVE LINK UNI MATIC SOL |
| Taille de barre | 1 heure |
| Début de la simulation | 2022-01-01 |
| Date de fin | 2025-10-03 |
| Devise de base | USD |
Contraintes de portefeuille et de risque
Ce n’est pas un backtest sans contraintes.
Principales contraintes :
- Capital initial : 100 000 $
- Effet de levier : 1,0 (comportement proche du comptant)
- Taux d’intérêt : 7 % par an
- Poids cible par position : 40 %
- Poids maximal par position : 60 %
- Stop suiveur : 35 %
- Entrées maximales par barre : 10
- Logique de gel : activée (contre le surtrading)
Le système est conçu pour survivre aux conditions réelles de marché, pas pour optimiser des indicateurs sur le papier.
Synthèse des performances
Indicateurs principaux
| Indicateur | Valeur |
|---|---|
| Capital final | 485 138 $ |
| Rendement total | +385 % |
| CAGR | 52,3 % |
| Drawdown maximal | -15,5 % |
| Sharpe | 1,74 |
| Sortino | 2,57 |
| Calmar | 3,37 |
| Stabilité | 0,97 |
| Trades | 214 |
| Taux de réussite | 56,1 % |
CAGR supposé de l’indice de référence : 5 %
Pourquoi ces chiffres comptent
- CAGR > 50 % avec un DD < 16 % → forte convexité
- Sharpe < 2 mais Sortino > 2,5 → risque baissier maîtrisé
- Calmar > 3 → l’efficacité face au drawdown est le véritable alpha
- Stabilité ~0,97 → la courbe de capital n’est pas un bruit dû à la chance
Ce n’est pas une courbe fragile et suroptimisée.
Distribution des rendements (important)
Principales statistiques de distribution par trade (%) :
- Pire trade : -13,49 %
- Quantile à 1 % : -8,80 %
- Médiane : +0,17 %
- Quantile à 95 % : +17,03 %
- Meilleur trade : +58,8 %
➡️ Les pertes sont bornées, les gains ont des queues épaisses.
C’est exactement le profil qu’un système crypto de suivi de tendance devrait avoir.
Exposition et comportement d’exécution
- Exposition nette : ~10x en cumul dans le temps, pas un effet de levier constant
- Les trades se concentrent pendant les régimes de forte volatilité
- Exposition nulle ou réduite quand le marché fait du surplace → préservation du capital
La stratégie tire profit de la volatilité, elle ne la combat pas.
Ce que ce backtest ne prouve pas
Soyons clairs :
❌ Aucune garantie de performance future
❌ Aucune prétention à l’optimalité
❌ Aucun déni du risque de surajustement (tous les modèles ont des biais)
Il s’agit d’une configuration robuste, validée sur :
- Plusieurs actifs
- Une période de plusieurs années
- Différents régimes de volatilité
Pourquoi c’est important pour KreamEdge
Ce backtest fait partie du pipeline de recherche de KreamEdge :
- Conception modulaire des signaux
- Contraintes de risque strictes
- Backtests reproductibles
- Logique d’exécution prête pour le réel
L’objectif est de privilégier la qualité des signaux plutôt que leur quantité.
D’autres notes de recherche, expériences en conditions réelles et analyses détaillées de nos outils suivront.
Pour conclure
Si vous prenez le trading crypto au sérieux :
- Concentrez-vous sur la maîtrise du drawdown
- Optimisez la stabilité, pas le rendement maximal
- Préférez des signaux simples + une logique de risque solide
- Partez toujours du principe que les régimes changent
Ce système franchit le premier filtre : il survit à la réalité.
Date de coupure out-of-sample. Les règles et les paramètres de cette stratégie ont été figés le 3 juillet 2025. Toute la performance présentée après cette date est constituée de véritables données out-of-sample, suivies en temps réel : elle est postérieure au gel, si bien qu’aucun recul ni aucune sélection n’a pu façonner les règles.
Rejoignez nos canaux communautaires gratuits pour les résultats de backtests et les commentaires sur les stratégies.
Questions fréquentes (FAQ)
Quels actifs et quelle unité de temps le backtest 106 couvre-t-il ?
Neuf paires crypto de la plateforme PAXOS, dont BTC, ETH, LTC, BCH, AAVE, LINK, UNI, MATIC et SOL, en barres de 1 heure de janvier 2022 à octobre 2025, avec un capital de départ de 100 000 USD.
Quels ont été les résultats ?
Un capital final d’environ 485 000 USD, un rendement total de 385 %, un CAGR de 52,3 % et un drawdown maximal de 15,5 %. Le Sharpe était de 1,74, le Sortino de 2,57 et le Calmar de 3,37, sur 214 trades avec un taux de réussite de 56,1 %.
Cette simulation utilise-t-elle un effet de levier ?
Non. L’effet de levier est fixé à 1,0, ce qui correspond à un comportement proche du comptant. La trésorerie inactive supporte un intérêt annuel de 7 %, le stop suiveur est de 35 %, le poids cible par position de 40 % et le poids maximal par position de 60 %.
À quoi ressemble la distribution des trades ?
Les pertes sont bornées et les gains ont des queues épaisses. Le pire trade est à -13,5 %, le 1er centile à -8,8 %, la médiane à +0,2 %, le 95e centile à +17,0 % et le meilleur trade à +58,8 %.
Pourquoi publier le Calmar plutôt que le rendement brut ?
Parce que le Calmar divise la croissance par le pire drawdown, qui est le chiffre décidant si une stratégie est supportable en pratique. Un CAGR élevé affiché à côté d’un drawdown non communiqué n’apprend rien au lecteur sur le risque.
Autres recherches KreamEdge
- Une stratégie crypto systématique 1D réaliste (en anglais)
- Stratégie crypto systématique 1D (backtest 238) (en anglais)
- Stratégie de trading 1H en EUR (backtest 85) (en anglais)
- Pourquoi la plupart des backtests de trading sont trompeurs (méthodologie) (en anglais)
- Dimensionnement des positions : un résultat nul (en anglais)
- Gestion du risque après la débâcle de l’IA : volatilité et biais (en anglais)
0 commentaire